生前に引き出していても、相続税は「預金が減った」で終わりません。死亡時残高・現金・贈与・名義預金の4つの見方で、どこに残っていたかを整理します。
生前に預金を引き出していた場合、相続税では「預金が減った」だけでは終わりません。
相続税で大切なのは、死亡時点でそのお金が預金として残っていたのか・現金として残っていたのか・すでに使われていたのか・別名義に移っていたのかを整理することです。
このページでは、生前の預金移動を税務の視点から死亡時残高・現金・贈与・名義預金に分けて整理します。
法律上の見え方は別の記事で分けて確認してください。
まず結論:死亡時点で「何が残っているか」で見方が変わる
預金は原則として相続開始時(亡くなった時点)の残高で考えます。
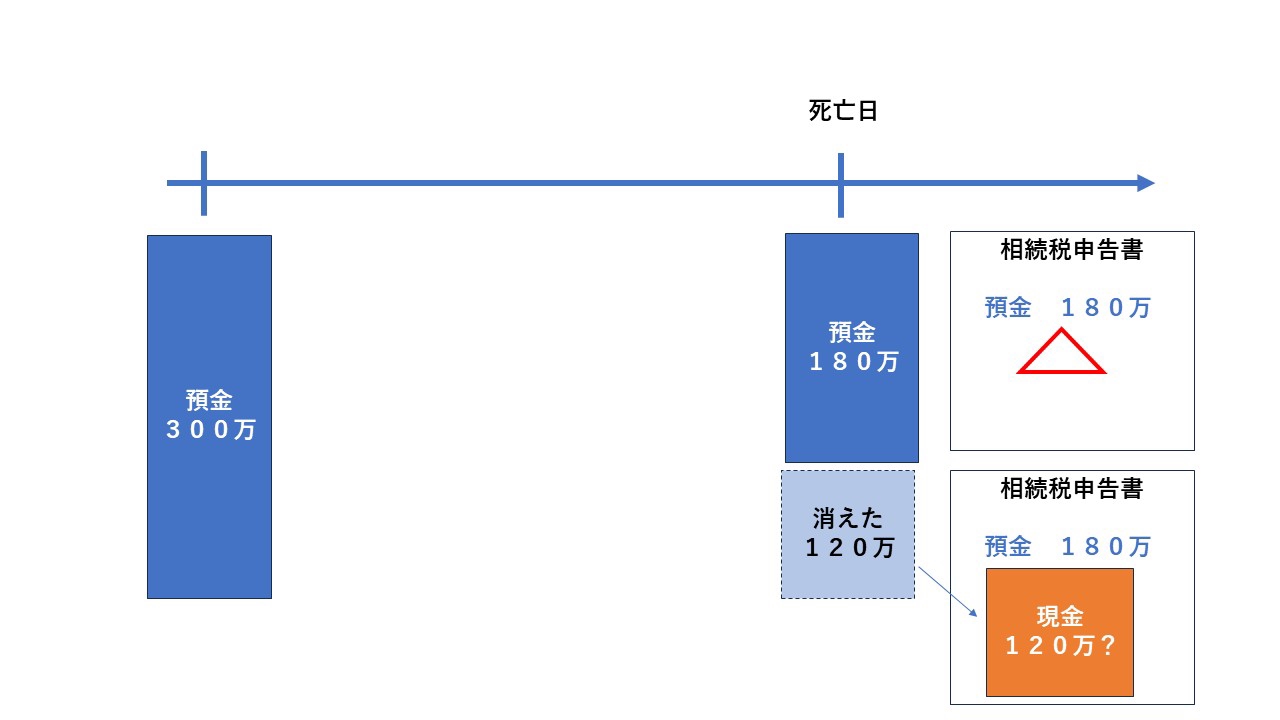
ただし、生前に引き出していても、死亡時点で現金として残っているなら現金として計上が必要です。
預金から現金へ形が変わっただけで、財産そのものが消えたとは限りません。
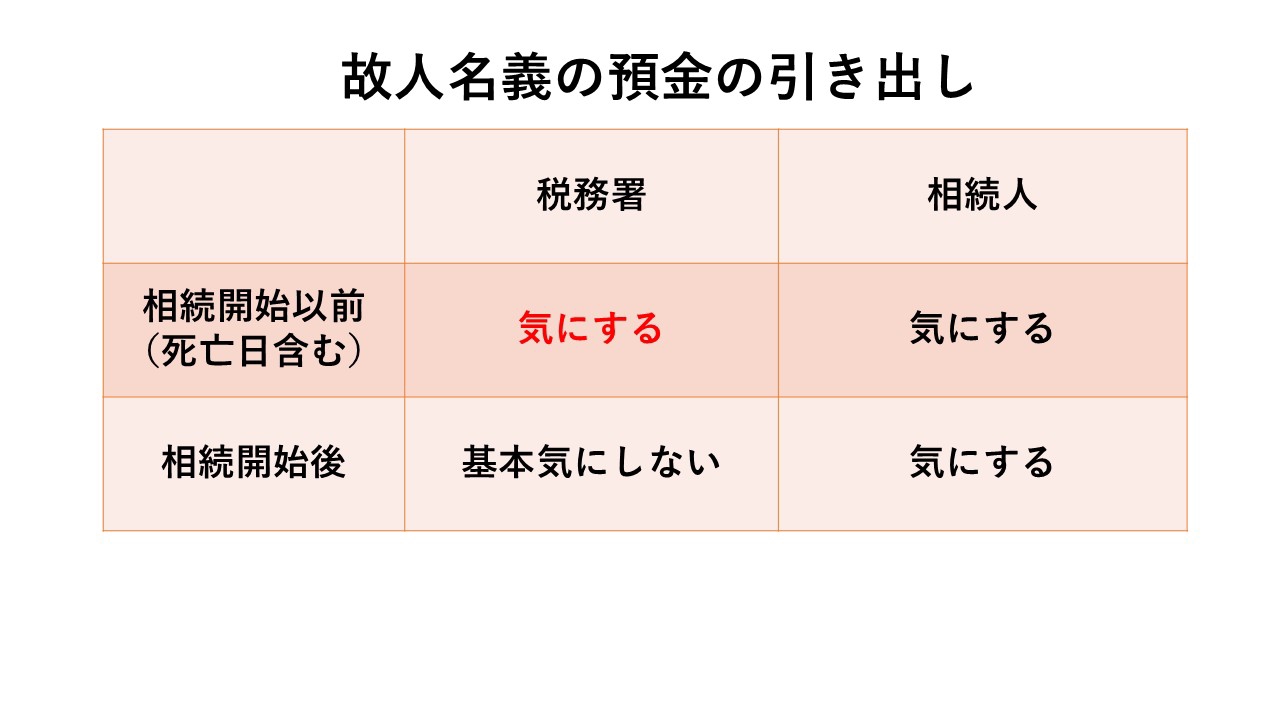
相続税では、生前の出金履歴だけで結論を出すのではなく、死亡時点でそのお金がどういう形で残っていたかを見ます。整理すると次の3パターンです。
生前の出金が現金として残っている場合
生前に口座からお金を下ろしていても、死亡時点でその現金が自宅や金庫などに残っていたなら、税務ではその現金を無視できません。
この場合は、預金ではなく現金として相続財産に計上することになります。
現金の保管場所・残額・出金の時期などをできるだけそろえておくことが大切です。
「引き出した=相続財産から外れる」と考えていると、ここでずれやすくなります。
別名義になったら贈与?名義預金?
生前に資金が配偶者や子の口座へ移っている場合、「名義が変わった=贈与」とは限りません。
税務では、名義よりも実質の持ち主を見ます。
判断材料は「原資・管理・使い方」
生前の預金移動を税務で見るとき、判断材料は意外とシンプルです。
- 原資が誰のお金か
- 通帳・印鑑・キャッシュカードを誰が管理していたか
- 誰が自由に使っていたか
- 贈与の意思を示す事情や資料があるか
まずは、出金の時系列と移転先、使途を並べて説明できる形を作ることが大切です。
※相続税・贈与税の最終判断は個別事情によって異なります。必要に応じて税理士と確認することをおすすめします。
相続開始後の税務とは分けて考える
このページは生前の預金移動を扱っています。
死亡後に預金を引き出してしまったケースでは、税務上の見え方も少し変わります。
▶ 「死亡後に預金を引き出してしまった」ケースは、こちらで詳しくまとめています。
相続開始後に預金を引き出したらどうなる?(税務)|死亡時残高・債務控除・実務上の注意点
まとめ
- 相続税は「引き出した」ではなく「死亡時点に何が残っていたか」で見る
- 生前に引き出した現金が残っていれば、現金として計上が必要
- 使われていれば通常は計上しないが、使途の説明資料は必要
- 別名義に移っていても、名義だけで贈与とは判断しない
- 名義預金か贈与かは「原資・管理・使い方」の実態で判断する
- 生前の整理と相続開始後の整理は分けて考える
生前の預金移動を整理したい方へ
「生前に下ろしていた」「別名義へ移していた」「現金が残っている」――まずは死亡時点で何が残っていたのかを確認するところから始まります。
税務が関わる部分は税理士と連携しながら、一緒に整理していきます。
※受付時間:平日9:00–20:00/土9:00–18:00(日祝は予約制)