家族信託は、認知症対策や資産承継対策として活用されることが増えています。
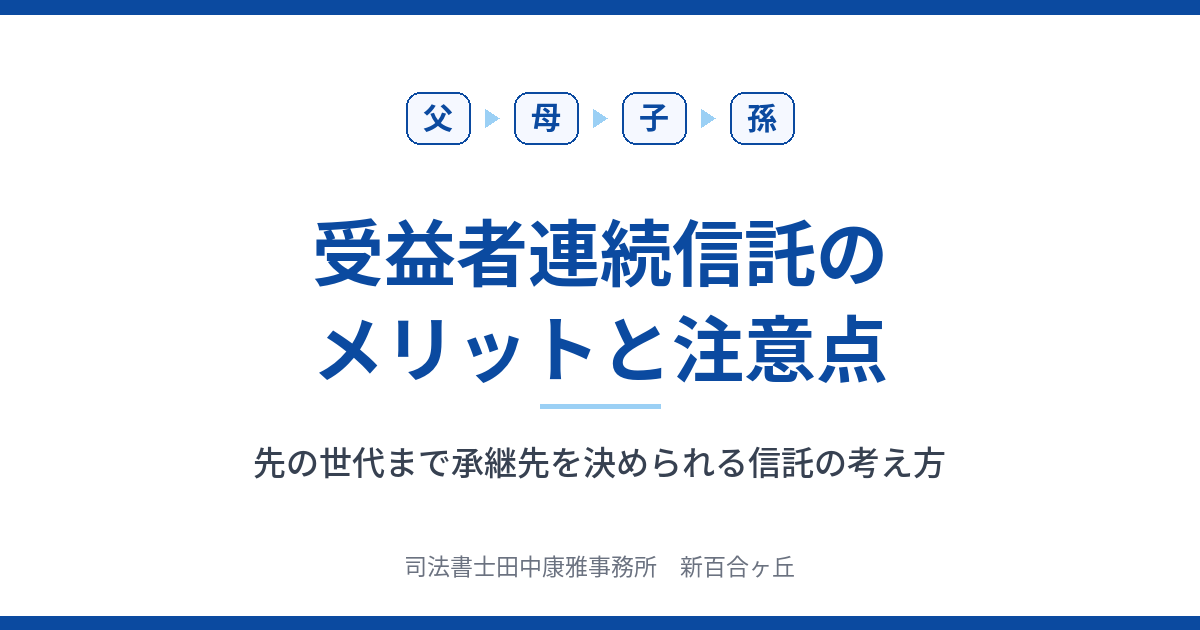
その中でも大きな特徴として挙げられるのが、財産を受け取る人(受益者)を次の世代だけでなく、その先の世代まで決められる仕組みです。これは「受益者連続型信託(後継ぎ遺贈型受益者連続信託)」と呼ばれます。
たとえば、
受益者連続型信託のイメージ
最初に財産を受け取る
▼ 父が亡くなったら
▼ 母が亡くなったら
▼ 長男が亡くなったら
承継先を先の世代まで指定できる点がメリットであり、
長期間その指定に縛られる点が注意点でもあります。
というように、財産の承継先を長期的に設計することができます。
これは遺言にはない大きな特徴であり、先祖代々の不動産を承継したい場合や、共有化を防ぎながら特定の家系に財産を残したい場合には、有効な選択肢となることがあります。
メリットはデメリットになることもあります
一方で、この特徴はメリットであると同時に注意が必要な点でもあります。
信託契約は長期間にわたって効力を持つためです。
契約を作った時点では合理的な内容であっても、将来の家族が同じ考え方を持っているとは限りません。
子や孫の世代になれば家族構成も変わります。
不動産の利用価値や市場価値も変わるかもしれません。
社会情勢や経済環境も変化します。
さらに法改正や税制改正によって、当初期待していた効果が変わることもあります。
場合によっては、昔作られた契約が将来の世代にとって窮屈な制約となり、柔軟な判断を妨げてしまうこともあります。
もちろん、信託契約の変更をすることは可能です。
ただし、変更には原則として委託者・受託者・受益者の合意が必要です。すでに委託者が亡くなっている場合や、認知症などで判断能力を失っている場合には、思うように変更できないこともあります。
だからこそ、最初の設計段階でどこまで先を見据えておくか、そして将来の変化に備えて契約そのものに柔軟性を持たせておくことが大切になります。たとえば、誰が・どのような場合に契約を変更できるのかをあらかじめ定めておくことで、後の世代が状況に合わせて調整しやすくなります。
数年後に「このままで大丈夫か」を確認するポイントや、実際に見直して解約に至った事例は、こちらで整理しています。
なお、受益者連続型信託には法律上の期間制限があり、信託設定から30年を経過した後は、受益権の承継は新たに一度しか認められません(信託法第91条)。「何世代でも自由に縛り続けられる」わけではない点にも注意が必要です。
つまり、受益者を先の世代まで決められることは大きなメリットですが、その反面、契約による「膠着化」が起きる可能性もあるのです。
信託ありきで考えないことが大切です
そのため、「信託があるから安心」「とりあえず信託をしておけばよい」というものではありません。
また、受益権が世代をまたいで移るたびに、その都度、相続税や贈与税の課税対象となります(相続税法第9条の2)。信託にすれば税金がかからない、あるいは先送りできる、というものではありません。
ご家庭によっては遺言で十分な場合もあります。
生前贈与の方が適している場合もあります。
2次相続対策を中心に考えた方が良いケースもあります。
大切なのは、信託という制度に家族を当てはめることではなく、そのご家庭の状況に合った方法を選ぶことです。
当事務所でご相談が多い家族信託のケース
当事務所でも、神奈川・東京はもちろん、沖縄、大阪、名古屋、群馬など全国から家族信託のご相談やご依頼をいただいています。
実際にご相談が多いのは次のようなケースです。
・将来の認知症に備え、自宅の売却や住み替えをしやすくするための信託
・共有となっている収益物件の管理や承継を円滑にするための信託
・不動産コンサルタントの先生からご紹介いただく資産承継対策としての信託
・税理士の先生と連携しながら進める相続税対策や2次相続対策を含めた信託
特に不動産が関係する信託では、法律だけでなく、不動産の管理・活用・売却、税務、将来の相続まで含めて検討する必要があります。
そのため、必要に応じて税理士や不動産コンサルタントなどの専門家と連携しながら進めることも少なくありません。
信託を使わない結論になることもあります
一方で、ご相談の結果、「今回は信託を使わずに遺言で進めましょう」「まずは贈与から考えましょう」という結論になることもあります。
信託は有力な選択肢の一つですが、万能な制度ではありません。
だからこそ、信託を作ることを目的にするのではなく、ご家族にとって何が最適なのかという視点から対策を考えることが大切です。
あわせて読みたい
家族信託は生前対策の一つの選択肢です。遺言、贈与、認知症対策、生命保険、2次相続対策などを含めた全体像については、こちらのページで詳しく解説しています。
まとめ
家族信託は、次の世代、そのまた次の世代まで見据えた財産承継を考えることができる制度です。
しかし、その柔軟さや長期性は、ときに将来の世代を縛る要因にもなり得ます。
だからこそ、「信託を使うこと」が目的ではなく、「ご家族にとって最適な対策を選ぶこと」が目的であるべきだと考えています。
制度に家族を合わせるのではなく、家族に合った制度を選ぶこと。
生前対策や2次相続対策では、その視点が何よりも大切ではないでしょうか。