マンションの相続登記の登録免許税は、土地(敷地権割合を反映)+建物の評価額 × 0.4%です。土地は「課税標準額」ではなく「価格(評価額)」を使います。
マンションの固定資産税課税明細書は、見る数字が2つに分かれます。
分かりにくいのは、相続登記の登録免許税で使う価格と、相続税評価で使う数字が同じではないことです。
さらにマンションでは、建物の価格が1棟分で記載されていたり、土地が敷地権の割合で表されていたりします。
この記事では、課税明細書を目的別に読み分けるための確認ポイントを、順番に整理します。
このページの内容
- まず結論|課税明細書は「目的別」に見る
- マンションの課税明細書で確認する主な数字|評価額・課税標準額・敷地権割合
- 相続登記の登録免許税で使う数字
- 建物の価格が「マンション1棟」の表示になっている場合
- 相続税評価では、同じ数字を使いません
- 課税明細書が見当たらない場合
- 相続税がかかるかどうかも気になる方へ
- まとめ
まず結論|課税明細書は「目的別」に見る
マンションの固定資産税課税明細書は、相続登記の登録免許税と相続税評価で、見方が少し変わります。
登記のために見るのか、相続税のために見るのかを分けて整理することが大切です。
マンションの課税明細書で確認する主な数字|評価額・課税標準額・敷地権割合
マンションの課税明細書では、土地部分・建物部分・敷地権割合を分けて確認します。
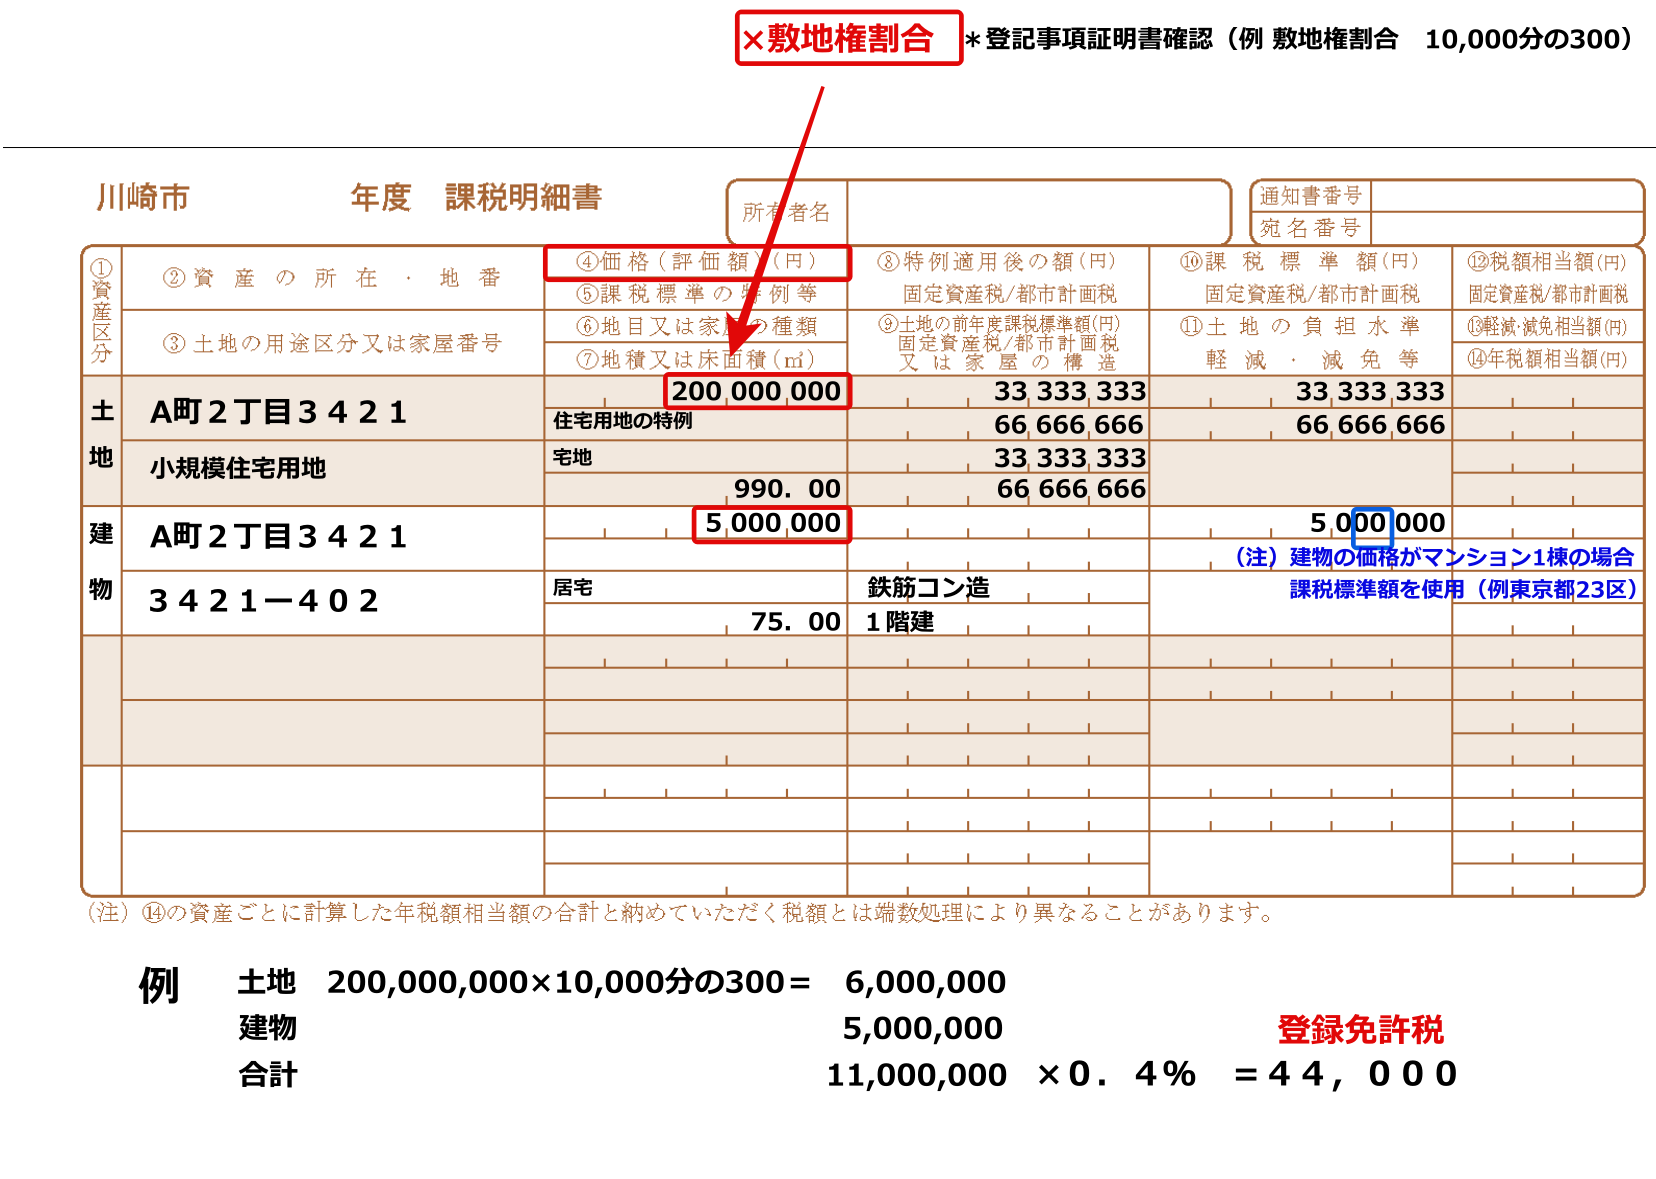
確認すべき項目
- 土地全体の価格(評価額)
- 敷地権割合
- 建物部分の価格(評価額)
- 建物の価格が1室分か、1棟全体の表示かどうか
課税明細書には「価格(評価額)」と「課税標準額」という似た欄が並んでいます。
相続登記の登録免許税で使うのは「価格(評価額)」のほうです。
相続登記の登録免許税で使う数字
相続登記を申請するときは、登録免許税を納めます。
固定資産税評価額をもとにした課税価格 × 0.4%で計算します。
図の例では
土地:200,000,000円 × 300/10,000 = 6,000,000円
建物:5,000,000円
合計:11,000,000円
登録免許税 = 11,000,000円 × 0.4% = 44,000円
マンションの土地部分は、土地全体の評価額をそのまま使うのではなく、敷地権割合を反映する点に注意が必要です。
敷地権割合は課税明細書に記載されていることもありますが、正確には登記事項証明書でも確認します。
土地は「課税標準額」を使いません
課税明細書の土地欄には、住宅用地の特例などにより価格より低い課税標準額が記載されています。
登録免許税の計算で使うのは「価格(評価額)」のほうです。ここを取り違えると、税額を過少に計算してしまいます。
端数の扱い
課税価格は1,000円未満を切り捨て、算出した税額は100円未満を切り捨てます。
税額が1,000円未満になる場合は1,000円となります。
相続登記では、不動産の価額が100万円以下の土地について登録免許税が免除される措置があります。
マンションの敷地権は割合が小さいため、この範囲に入ることもあります。土地部分と建物部分は分けて確認します。
建物の価格が「マンション1棟」の表示になっている場合
マンションの課税明細書で注意したいのが、建物の価格欄が、その部屋だけの金額ではなく、マンション1棟全体の金額になっている場合です。
注意したい例
東京都23区などでは、区分建物の建物価格(評価額)がマンション1棟全体の金額として表示されることがあります。
この金額をそのまま使うと、相続する一室ではなく1棟全体の評価額を使ってしまいます。
このような場合は、課税明細書の課税標準額欄が、その一室に対応する按分後の金額を示していることがあります。
ただし様式や欄名は自治体によって異なるため、確実に確認するには固定資産評価証明書を取得します。相続登記では、この証明書を添付することが一般的です。
マンションでは、「建物の価格欄にある数字が、1室分なのか、1棟分なのか」を確認することが大切です。
相続税評価では、同じ数字を使いません
ここまでは相続登記のための見方です。相続税評価では、使う数字が変わります。
土地の扱いが、いちばん違います
登録免許税では固定資産税評価額を使いますが、相続税の土地評価では、路線価地域なら路線価を使います。同じマンションでも数字が変わります。
さらに令和6年以降は、一定の居住用区分マンションで区分所有補正率の確認も必要です。
課税明細書が見当たらない場合
課税明細書は毎年春の納税通知書に同封されますが、手元に見つからないこともあります。その場合は、市区町村の窓口で次の書類を取得します。
- 固定資産評価証明書|相続登記の登録免許税の計算に使います
- 名寄帳(固定資産課税台帳)|その市区町村内で亡くなった方が所有していた不動産を、一覧で確認できます
とくに名寄帳は、把握していなかった不動産の見落としを防ぐ意味があります。マンションでは、敷地の一部が別番号で登記されていることもあります。
相続税がかかるかどうかも気になる方へ
登録免許税は、相続登記を申請する際に必ず納めるものです。これに対して相続税は、財産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えた場合にかかります。
マンションの評価額に、預貯金など他の財産を足して比べてみてください。届かないのであれば、細かい評価を詰める必要はありません。
まとめ
- マンションの課税明細書は、相続登記と相続税評価で見方が違う
- 相続登記の登録免許税は、土地(敷地権割合を反映)+建物の評価額合計 × 0.4%
- 土地は「課税標準額」ではなく「価格(評価額)」を使う
- 建物の価格がマンション1棟全体の表示になっている場合は、1室分の評価額を確認する
- 相続税評価では土地の扱いが変わる(路線価地域なら路線価を使う)
- 令和6年1月1日以後の相続では、一定の居住用マンションに区分所有補正率が関係することがある
登録免許税のための確認なのか、相続税評価のための確認なのかを分けて見ると、整理しやすくなります。
あわせて確認したいページ
マンションの相続登記や、評価額の見方で迷われる場合は、資料を確認しながら整理いたします。
順番に並べていけば、大丈夫です。
司法書士田中康雅事務所(新百合ヶ丘駅 徒歩5〜6分)
電話:044-969-2262(平日9:00〜20:00/土9:00〜18:00/日祝は予約制)