相続で漏れやすい不動産は、未登記家屋・税がかからない土地・遠くの土地・共有の持分・先代名義・借地権の6つです。納税通知書と名寄帳、令和8年2月に始まった所有不動産記録証明制度、そして現地確認を重ねれば、見落としは大きく減らせます。
相続でいちばん注意すべき落とし穴は、「不動産の見落とし」です。
たった一つの不動産を見落としただけで、見つかった不動産についての協議(相続人全員の署名と実印をもう一度)、追加の登記、税務の再処理と、ご家族に大きな負担が生じます。特に、未登記家屋・私道・山林・共有地・先代名義・借地権などは、もっとも漏れやすく、もっともトラブルになりやすい財産です。
令和8年2月2日には、全国の登記を横断して、亡くなった方の名義の不動産を一覧で確認できる「所有不動産記録証明制度」が始まりました。調べ方そのものが変わりつつあります。この記事では、相続実務30年の経験から、不動産を漏らさず整理するための司法書士の視点をお伝えします。
この記事の内容
・漏れやすい不動産の特徴と調査方法
・所有不動産記録証明制度の活用
・借地権の相続で特に注意したいポイント
・調べ方は4つで足ります。迷うのは、どこで調べ終えて協議書にするか
・専門家に相談するメリット
・この記事のまとめ
・不動産調査のための資料チェックリスト
・遺産分割協議書に加えておきたい「漏れ対策条項」
漏れやすい不動産の特徴と調査方法
漏れやすい不動産には共通点があります。「固定資産税の通知に載らない」「登記簿に出てこない」「名義が古い」。このいずれかに当てはまる財産は、書類だけを追っていると抜け落ちます。
下の図は、漏れやすい不動産の6つのタイプが、4つの調べ方(納税通知書・名寄帳・所有不動産記録証明書・現地と手元の書類)で見つかるかどうかを並べたものです。
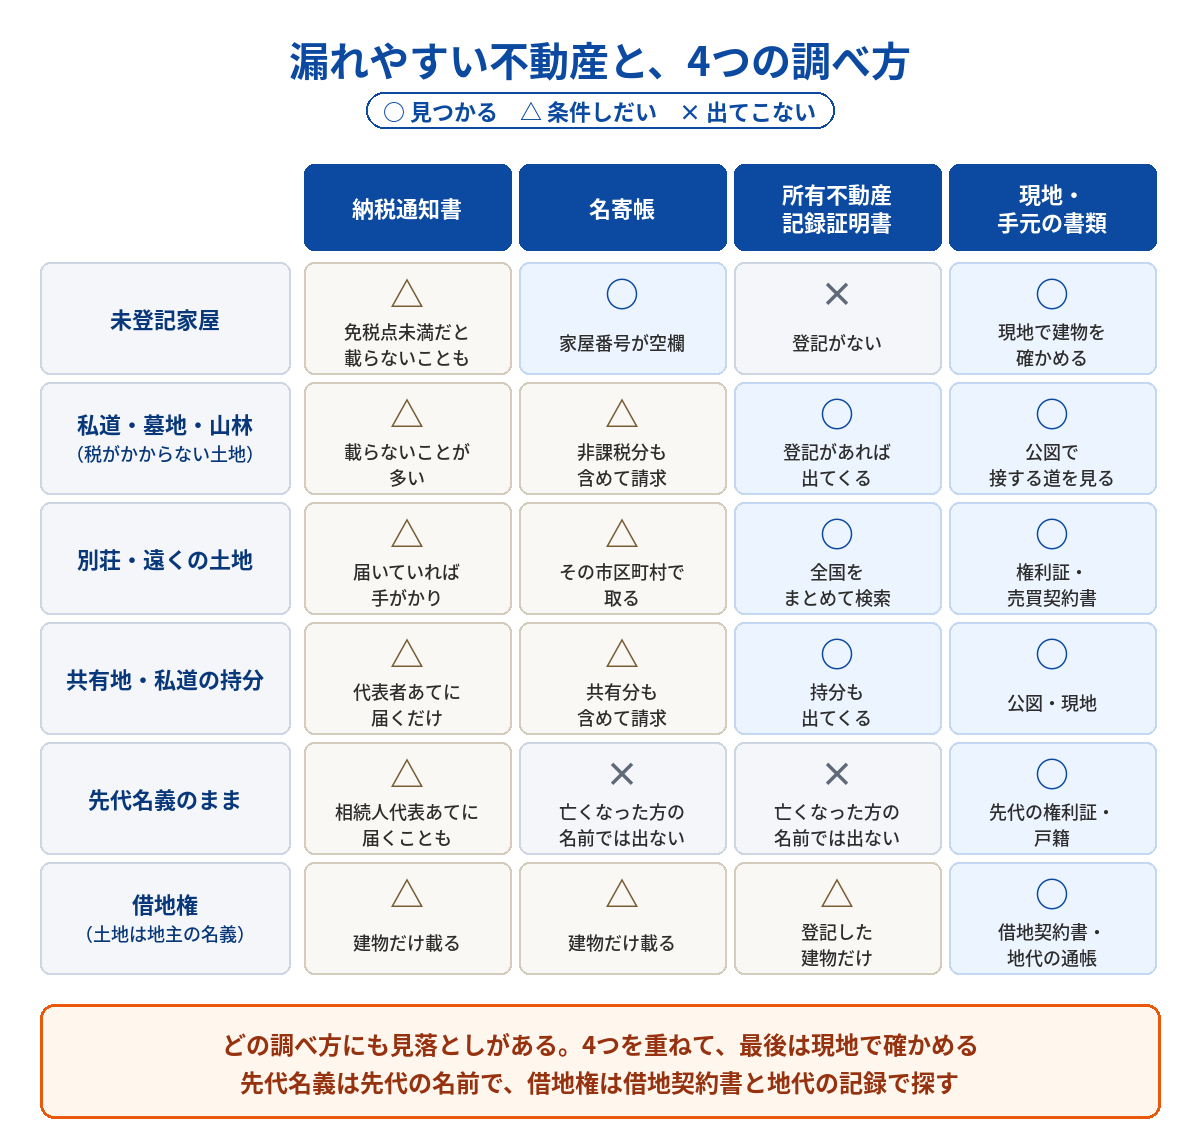
- 未登記家屋:登記簿にないので、登記事項証明書にも所有不動産記録証明書にも出てこない。増築部分だけが未登記のことも多い。名寄帳の家屋の欄(家屋番号が空欄)と納税通知書で当たりをつけ(家屋の評価額が低く免税点未満だと、納税通知書には載らないこともある)、現地で確かめる
- 私道・墓地・山林など税がかからない土地:公衆用道路の私道や墓地は非課税。山林や原野も、その市区町村に持つ土地の課税標準額の合計が免税点(30万円)未満だと税がかからない。どちらも納税通知書には載らないことが多いので、名寄帳(非課税分も含めて請求)・公図・所有不動産記録証明書で探す
- 別荘・遠くの土地:納税通知書はその市区町村から届くだけで、名寄帳もその市区町村の分しか載らない。所有不動産記録証明書(全国をまとめて検索)・権利証・昔の売買契約書で探す
- 共有地・ごみ置き場・私道の持分:持分が小さく評価額も低いので、意識に上りにくい。共有の不動産の納税通知書は、代表者あてに届くだけ。名寄帳の共有分・公図・現地で確かめる
- 先代名義のままの不動産:亡くなった方の名義ではないので、その名前で取った名寄帳にも所有不動産記録証明書にも出てこない。「(先代の名前)相続人代表」として届いている納税通知書が手がかりになる。先代の名前で名寄帳や所有不動産記録証明書を取り、先代の権利証や戸籍も確かめる
- 借地権(土地は地主の名義):土地が亡くなった方の名義ではないので、財産だと気づかれないことがある。税の書類や登記に出てくるのは建物だけ。借地契約書・地代の支払いの記録(通帳)・建物の登記を確かめる
名寄帳は、単独名義の分と共有名義の分を別々に綴じている市区町村があります。窓口では「共有分・非課税分も含めて」と伝えて請求してください。
書類だけでは足りない 現地確認という工程
未登記家屋は、書面の突き合わせだけでは輪郭がつかめません。納税通知書と名寄帳で「家屋がありそうだ」と当たりをつけたあと、実際に現地を見て初めて確定する財産です。現地では、次の点を見ます。
- 登記されている建物のほかに、物置・車庫・離れ・増築部分がないか
- 建物の位置・現況が、公図や登記の記載と食い違っていないか
- 敷地に接する私道や、名義の分からない細い土地が挟まっていないか
- すでに取り壊されているのに、課税だけが続いている家屋はないか
古い家屋は、建っていても登記されていないことも、無いのに課税されていることも、どちらも起こります。売却の直前になって分かると、そこから表題登記(増築なら床面積などの変更の登記)をすることになり、日程が大きく崩れます。
未登記建物の見つけ方と、遺産分割・届出・登記の進め方は、次の記事で整理しています。
登記されていない(未登記)建物の相続はどうする?固定資産税台帳と登記の整理ガイド
不動産調査のための資料チェックリスト
不動産の有無を正確に把握するには、次の資料と工程が有効です。手元の書類から始めて、市区町村、法務局、最後に現地へと広げていきます。
- 納税通知書(固定資産税の課税明細書)
- 登記事項証明書・公図
- 名寄帳(市区町村の税の窓口。共有分・非課税分も含めて請求)
- 所有不動産記録証明書(法務局。全国の登記をまとめて検索)
- 登記済証(権利証)・登記識別情報
- 売買契約書などの不動産関係の書類
- 道路・私道部分の調査資料
- 現地確認(未登記家屋・増築部分・接する私道を、その場で照らし合わせる)
預貯金や株式、借入金も含めた財産全体の調べ方は、次の記事で整理しています。
相続財産の把握がいちばん大切。相続税・贈与税で失敗しないための実務ガイド(司法書士視点)
所有不動産記録証明制度の活用
法務局が全国の登記を横断して検索し、亡くなった方の名義の不動産を一覧にして証明してくれる制度です。令和8年2月2日から始まりました。地方の土地や別荘、共有の持分など、遠くの不動産の確認に大きな効果があります。
- 請求できる人:亡くなった方の相続人(1人でも請求できます)。代理人に頼むこともできます
- 請求先:全国どこの法務局でも。郵送やオンラインでも請求できます
- 対象:所有権の登記がある不動産。固定資産税がかかるかどうかは問わず、共有の持分も出てきます
- 証明書の中身:不動産の一覧です。持分や面積、抵当権などは、見つかった不動産ごとに登記事項証明書で確かめます
- 出てこないもの:未登記の建物、表題登記だけで所有権の登記がない不動産、先代など、ほかの人の名義のままの不動産
この制度は、登記されているものを集める仕組みです。未登記家屋は、どこまで請求しても出てきません。だからこそ、名寄帳と現地確認が最後まで残ります。
もう一つ、検索は登記に記録された氏名と住所で行います。引っ越したあと登記の住所を変えていなかった、旧姓のまま登記されている、というときは、いまの住所・氏名だけでは出てこないことがあります。昔の住所や氏名でも検索できるので、戸籍の附票などでつながりを示して請求します。
制度の使い方は、次の記事で詳しく整理しています。
遺産分割協議書に加えておきたい「漏れ対策条項」
調べ尽くしても、後から不動産が見つかることはあります。そのときの扱いを協議書に書いておくと安心です。
下の図は、後から不動産が見つかったときに、協議書に条項がない場合とある場合で、何が変わるかを並べたものです。
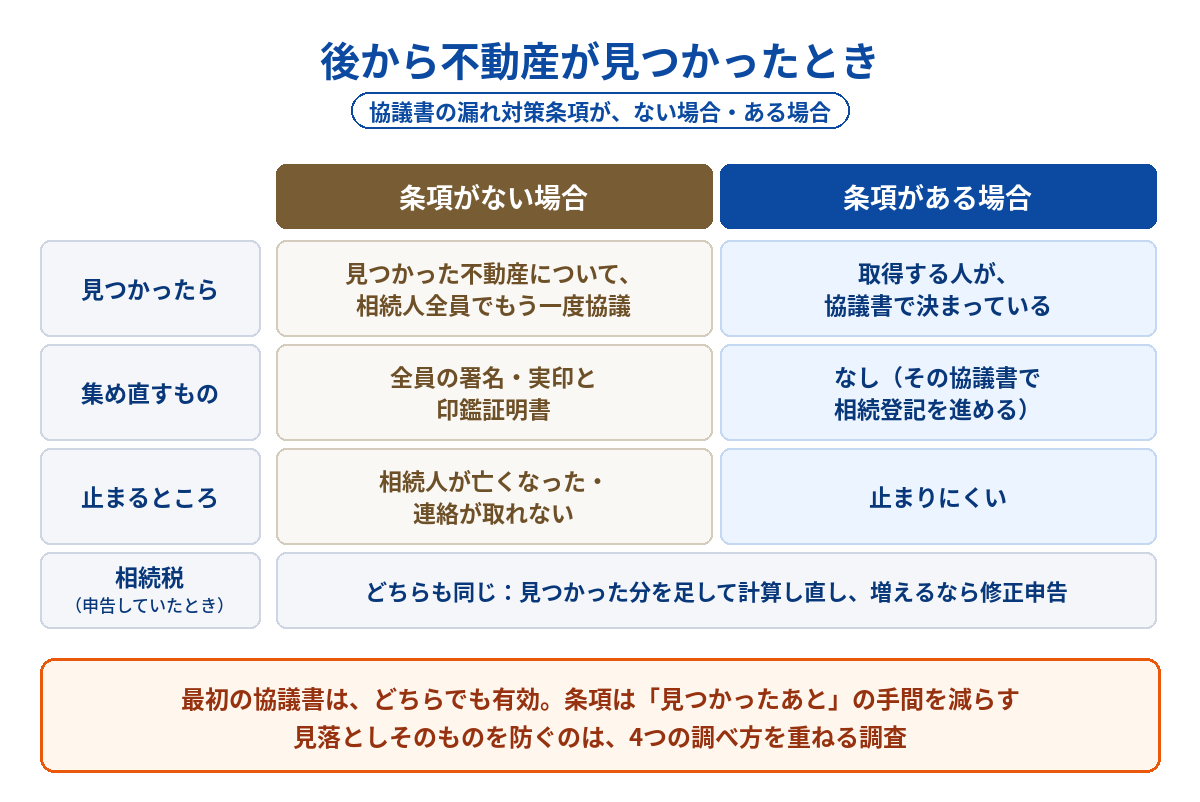
- 条項がない場合:見つかった不動産について、相続人全員でもう一度協議し、全員の署名・実印と印鑑証明書をそろえ直す。最初の協議書はそのまま有効で、協議するのは見つかった分だけ。ただ、そのあいだに相続人が亡くなっていたり、連絡が取れなくなっていたりすると、そこで止まる
- 条項がある場合:取得する人が協議書で決まっているので、その協議書で相続登記を進められる。署名・実印を集め直さなくて済む
どちらの場合も、相続税の申告をしていたなら、見つかった不動産を足して計算し直し、税額が増えるときは修正申告をします。また、見つかった不動産が大きく、知っていれば合意しなかったといえるほどだと、条項があっても協議そのものが争われることがあります。条項は、調べ尽くしたうえでの備えです。
記載例
- 本協議書に記載のない財産または新たに発見された財産は、すべて○○が取得する。
- 記載のない不動産は○○が取得し、その他の財産は別途協議する。
- 川崎市麻生区の不動産は○○が、稲城市の不動産は△△が取得する。
- 固定資産評価額100万円以下の不動産は○○が取得する。
- 被相続人名義の未登記建物(所在・家屋番号未定のものを含む)は○○が取得する。
借地権の相続で特に注意したいポイント
不動産の中でも借地権は、相続で誤解が多く、見落とされやすい財産の一つです。「土地は父名義ではないから関係ない」と考えてしまいがちですが、注意すべき点がいくつもあります。
① 借地権は相続の対象になる
借地権は、建物を持つために土地を借りる権利(地上権または土地の賃借権)です(借地借家法2条1号)。登記がなくても、借地契約の借主としての地位は相続人に引き継がれます。相続で引き継ぐことに、地主の承諾は要りません(承諾が要るのは、売るなど借地権を譲るとき。民法612条)。
② ただし、第三者には「対抗できない」場合がある
借地権は、次のどちらかがないと、地主が土地を売ったときなどに、新しい所有者へ借地権を主張できない(対抗できない)ことがあります(借地借家法10条1項)。
- 借地権そのものの登記がある
- 借地の上の建物が、借地人の名義で登記されている(もっとも一般的)
建物が未登記で、借地権にも登記がない場合は、新しい土地の所有者に対抗できず、使い続けられなくなるおそれがあります。未登記家屋の問題と借地権の問題は、ここで重なります。
当事者のあいだでは問題なく使えていても、地主から土地を買った人には、借地権を主張できないことがあります。
- 建物が未登記で、借地権が遺産分割協議書に書かれていなかった
- 借地契約書が古く、更新の契約や条件が分からないまま放置されている
- 名義が先代のまま数十年たち、地主との関係があいまいになっている
④ 相続の際に確認しておくべきチェック項目
- 借地契約書(契約条件・更新の時期など)
- 建物の登記の状況(未登記なら、借地権を守るために登記を考える)
- 地代の支払いの状況
- 地主とのやりとりの状況
借地権の相続で多い誤解と確認事項は、次の記事で整理しています。
借地権の相続で「見落としやすいポイント」を整理|実務でよくある勘違いと確認事項
調べ方は4つで足ります。迷うのは、どこで調べ終えて協議書にするか
不動産の漏れは、納税通知書、名寄帳(共有分・非課税分も含めて)、所有不動産記録証明書、現地と手元の書類の4つを重ねれば、ほとんど防げます。協議書に漏れ対策条項を入れておけば、後から見つかったときも止まりません。
本当に詰まるのは、どこで調べ終えるかです。先代名義の土地や借地は、戸籍や契約書をたどるほど時間がかかります。そのあいだにも、相続登記の3年、申告が要るなら相続税の10か月という期限は進みます。
分かれ目は、先代名義・借地・遠くの土地のように、たどる手間のかかる不動産があるかどうかです。なければ、4つの調べ方で確かめたうえで、漏れ対策条項を入れて協議書にします。あるなら、その不動産の調べを続けながら、ほかの財産を先に分ける(一部の遺産分割)ことも考えます。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
専門家に相談するメリット
不動産の調べ方や協議書の書き方は、ご家庭の事情によって大きく変わります。価値の低い土地や未登記家屋が後から分かり、数十年後に問題になることもあります。
こうした見えないリスクを小さくするには、相続登記と不動産の調査を重ねてきた司法書士による整理が役に立ちます。当事務所では、課税明細書と名寄帳、所有不動産記録証明書、登記事項証明書を突き合わせ、見つかった不動産を協議書に書くところまで確認します。
相続手続き全体の流れと、当事務所の相続登記の進め方・費用は、次のページにまとめています。
相続登記のご案内|進め方・費用・期限から、次の相続の準備まで
この記事のまとめ
- 不動産の見落としは、見つかった分の協議(相続人全員の署名・実印をもう一度)や、追加の登記、税務の再処理につながる
- 漏れやすいのは、未登記家屋・税がかからない土地・遠くの土地・共有の持分・先代名義・借地権の6つ
- 未登記家屋は登記簿に出てこないので、納税通知書・名寄帳と現地確認が要になる
所有不動産記録証明制度は全国をまとめて調べられるが、未登記のもの・表題登記だけのもの・先代名義のものは出てこない - 協議書に、後から見つかった財産の扱いを書いておくと、見つかったときに止まらない
- 借地権は、建物の登記がないと、新しい地主に対抗できないことがある
書類を集め、名寄帳と照らし、現地を見る。そこまで並べ終えれば、たいていのことは大丈夫です。
「実家のほかにも、どこかに土地があった気がする」という段階でも、ご相談いただけます。初回のご相談は無料です。