祖父が10歳の孫名義の口座にお金を入れても、通帳や印鑑を祖父が持ったままだと、名義預金として祖父の遺産と見られやすくなります。分かれ目は、お金を実際に動かせるのは誰かと、受け取った側が独立して管理しているかです。
祖父母からお孫さんへお金を渡したつもりでも、「名義だけ孫で、実質は祖父のまま」だと、名義預金(贈与が成立していない扱い)になり、相続のときに祖父の遺産として見られやすくなります。
ここでは、10歳のお孫さんを想定して、判断のポイントと、やっておくと安心な運用を整理します。
この記事の内容
・はじめに(結論の要点)
・用語解説 名義預金とは?
・判断の基準 税務で見られる2つの要素
・10歳の孫 名義預金と見られにくい運用例
・10歳の孫 名義預金と見られやすいNG例
・よくある誤解と注意点
・実務チェックリスト(保存版)
・すでに孫名義で積み立てている口座は、どう扱うか
・あわせて読む
・まとめ
はじめに(結論の要点)
祖父が未成年の孫に預金を贈与すること自体はできます。ただし、祖父が通帳・印鑑・ネットバンキングの権限を握ったままだと、名義預金(贈与が成立していない扱い)と評価されやすくなります。
判断の軸は、「お金を動かす力(支配)が祖父から離れているか」と、「受け取った側(親権者)が、子のために独立して管理しているか」です。名義だけでは決まりません。
用語解説 名義預金とは?
- 「名義預金」は、民法や税法に定義がある法律用語ではなく、実務で使われる言い方です。
- 通帳の名義人と、実際の持ち主(実質)が食い違う預金を指します。
- 税務では、資金の出どころ、通帳・印鑑の保管者、入出金の決定権などから実質を見ます。祖父の財産と判断されれば、祖父の相続税の対象に入ります。
- 民事でも、預金が誰のものかは実態で判断され、裁判で「名義預金」という言葉が使われることもあります。
この記事では、分かりやすく「名義だけ孫で、実質は祖父のもの」を名義預金と呼びます。
判断の基準 税務で見られる2つの要素
税務で見られるのは、大きく次の2つです。
支配の移転
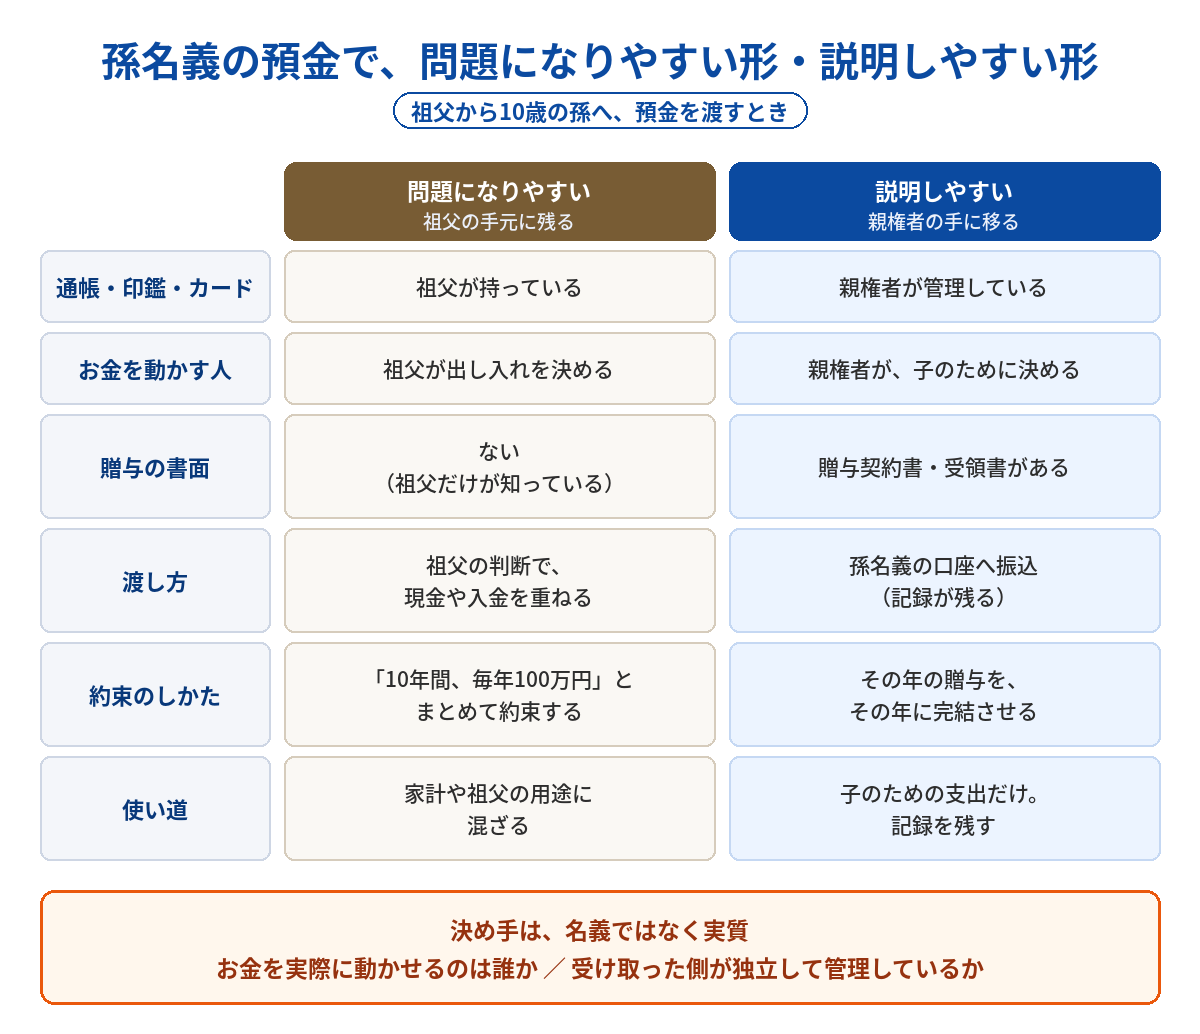
いちばん見られやすいのは、「お金を実際に動かせるのは誰か」です。通帳・印鑑・キャッシュカード・ネットバンキングの権限がどこにあるか、入出金を誰が決めているかが重要になります。
- 通帳・印鑑・カードを実際に管理している人
- 入出金を決める人(誰が「使う」と決めるか)
- 届出・改印・住所変更などの手続をする人
- 贈与者(祖父)が、続けてお金を動かしていないか
受領の独立性
受け取った側が、子の財産として独立して管理しているかも見られます。未成年の孫への贈与は、親権者が法定代理人として受け取り、子の財産として管理します(民法824条)。親権者の管理のしかたが大事になります。
- 贈与契約書・受領書があり、受け取った事実がはっきりしている
- 親権者が子のために管理している(家計のやりくりに混ぜない)
- 出金の目的と記録(領収書・メモなど)が残っている
- 毎年の贈与を、年ごとに完結させている
祖父が自由に出し入れを続けていると、孫名義でも祖父の財産と見なされるリスクが高まります。
下の図は、問題になりやすい形と説明しやすい形を、項目ごとに並べたものです。
10歳の孫 名義預金と見られにくい運用例
たとえば、次のように「その年の贈与を、その年に完結」させる形にすると、説明がしやすくなります。
- 贈与契約書:祖父と親権者で贈与契約書を作ります(目的:教育費など)。受け取る孫が未成年なので、親権者の関与をはっきりさせておきます。
- 振込:孫名義の口座へ振り込みます(例:60万円。振込メモに「教育費」など)。お金の移動が記録に残り、現金の手渡しより説明しやすくなります。
- 受領と管理:親権者が受領書を作り、通帳・印鑑・ネットの権限を管理します。支配が祖父から離れていることを、形にしておきます。
- 出金:子のための支出に限り、領収書を残します。独立した管理と、使い道の説明ができるようにします。
ポイントは、「支配の移転」と「受領の独立性」を、年ごとに完結させることです。
なお、目的を「教育費」としても、預金として積み立てる分は贈与税の対象になります。教育費が贈与税の対象外になるのは、必要なつど直接支払う場合に限られます(国税庁タックスアンサーNo.4405)。
10歳の孫 名義預金と見られやすいNG例
- 祖父が孫名義の口座を作り、通帳・印鑑・ネットの権限を祖父が持っている
- 「110万円以内だから大丈夫」と毎年入金するが、親権者や孫への通知・受領書がない
- 学費などの名目で祖父が自由に引き出し、入出金の決定や手続も祖父がしている
- ほかの口座とお金が混ざり、住所変更・改印などの届出も祖父がしている
- 「毎年100万円を10年」のように何年分もまとめて約束し、年ごとに受け取りを確かめていない
こうした形だと、通帳・印鑑・出金を決める力が祖父の側に残り、受領の独立性も弱いため、名義預金(贈与が成立していない扱い)と評価されやすくなります。
また、最初から何年分もまとめて約束すると、名義預金とは別に、約束した年に「定期金に関する権利」をまとめて贈与したものとして、贈与税がかかることがあります(国税庁タックスアンサーNo.4402)。
よくある誤解と注意点
ここは「祖父から未成年の孫へ」の話です。親が未成年の子へ贈与する場合は、また別の論点が出ます。
「親が管理すると名義預金」?
直ちに名義預金になるわけではありません。未成年の財産の管理は、親権者の役割です。問題は、贈与者(祖父)の支配が残っているかどうかです。
親権者が子のために独立して管理しているなら、名義預金とは言いにくくなります。
「110万円以内なら安全」?
ここは混同が多いところです。まず「贈与が成立しているか」が先に来ます。
- 名義預金(贈与が成立していない)の場合:名義が孫でも、110万円かどうかは関係なく、祖父の遺産として相続税の対象に入る方向で見られます。
- 実体として贈与が成立している場合:その年に孫が受けた贈与の合計が110万円以下なら、贈与税は原則かかりません(基礎控除)。
相続のときには、生前贈与の加算が問題になることがあります。孫が祖父の相続や遺贈で財産を取得した場合は、亡くなる前の一定期間の贈与が、相続財産に足し戻されます(相続税法19条)。期間は、令和8年(2026年)末までに亡くなった場合は3年で、そこから段階的に延び、令和13年(2031年)以後に亡くなった場合は7年になります。
たとえば、孫が代襲相続人になった場合、遺言で孫に財産を遺した場合、死亡保険金・死亡退職金の受取人として財産を取得した場合などは、加算の検討が必要になります。生前贈与加算は、次の記事に整理しています。
暦年贈与と相続税:生前贈与加算(持ち戻し)― 110万円・7年・「誰が対象か」
実務チェックリスト(保存版)
- 贈与契約書・受領書を作っている
- お金の移動が記録に残る(振込が中心)
- 入金先は孫名義の口座で、通帳・印鑑・ネットの権限は親権者が管理している
- 祖父は、その後の入出金に関わらない(口を出さない・手を出さない)
- 年ごとに完結させている(何年分もまとめて約束しない)
- 使い道の記録(領収書・メモ)を残している
すでに孫名義で積み立てている口座は、どう扱うか
名義預金かどうかは、名義ではなく実質で決まります。祖父の手を離れ、親権者が子のために管理していれば、祖父から孫への贈与は成り立ちます。仕組みの答えは、ここまでです。
本当に迷うのは、すでに祖父が通帳や印鑑を持ったまま、何年も積み立ててきた口座です。あとから書面を作っても、過去の実態は変わりません。
分かれ目は、その口座を祖父の財産として扱うか、ここから改めて贈与として整えるかです。祖父の財産として扱うなら、相続のときに祖父の遺産に入れて、相続税の申告や遺産分割を考えます。改めて贈与するなら、その時点の残高が、その年の贈与になります(その年のほかの贈与と合わせて110万円を超える部分には、贈与税がかかります)。
書面・口座・権限・記録をそろえるだけで、説明のしやすさは大きく変わります。
名義預金は、贈与税や相続税だけでなく、特別受益・遺留分との関係で整理が必要になることもあります。税務の判断や申告が必要な場面は、資産税に詳しい税理士と連携して進めます。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 生前贈与の考え方:目的・制度・特別受益・遺留分を、相続の流れの中で整理
- 孫への贈与の判断例:税の効果だけでは決められない理由
- 相続財産の調べ方:財産を漏れなくつかむ
- 遺留分との関係:贈与が、あとから揺り戻される場面
- 贈与の手続:進め方・必要書類・贈与税の申告
生前贈与は、相続の流れの中で考える|目的・制度・特別受益・遺留分を整理
生前贈与、単純に税効果を考えるなら|孫・相続人の配偶者・相続時精算課税110万円。でも、それだけでは決められません
相続財産の把握がいちばん大切。相続税・贈与税で失敗しないための実務ガイド(司法書士視点)
遺留分は「あとから揺り戻す」調整装置|遺言・贈与・2次相続を一枚で整理
まとめ
- 名義預金かどうかは、名義ではなく実質で決まります。
- ポイントは、支配の移転(祖父の手を離れたか)と、受領の独立性(親権者が子のために独立して管理しているか)です。
- 形を整えて運用すれば、祖父から孫への贈与は成り立ちます。逆に、通帳や出金の権限が祖父に残る形は、相続のときのトラブルや課税につながりやすくなります。
孫名義の口座をいまどう運用しているか、確かめたい段階でも、ご相談いただけます。初回のご相談は無料です。