相続開始後に預金を引き出していても、相続税で見るのは亡くなった時点の残高です。評価額は相続開始の時点で決まり、その後の支出は、債務控除・葬式費用として別に整理します。
相続開始後に預金を引き出したとしても、相続税では、まず「亡くなった時点の残高」を見ます。これが出発点です。
「死亡後に預金を引き出してしまった」「もう使ってしまった」というご相談は、よくいただきます。税務では、引き出した事実よりも、相続開始時の残高がいくらだったか、その後の支出が何に充てられたかが大切になります。
このページでは、相続開始後に預金が動いたときの税務上の見方を、死亡時の残高・債務控除・葬式費用・実務上の注意点に分けて整理します。相続人の間の法律上の整理は、記事の後半でご案内する法律編で確認できます。
この記事の内容
・まず結論
・なぜ相続開始後でも引き出せてしまうのか
・相続税では「死亡時の残高」を見る
・債務控除・葬式費用との関係
・税務より先に、実務で大切なこと
・相続放棄を考えている場合は別問題
・税務署は気にしなくても、相続人は気にする
・あわせて読む
・まとめ
まず結論
下の図は、故人名義の預金の引き出しを、税務署と相続人がそれぞれ気にするかどうかで、相続開始の前と後に分けて並べたものです。
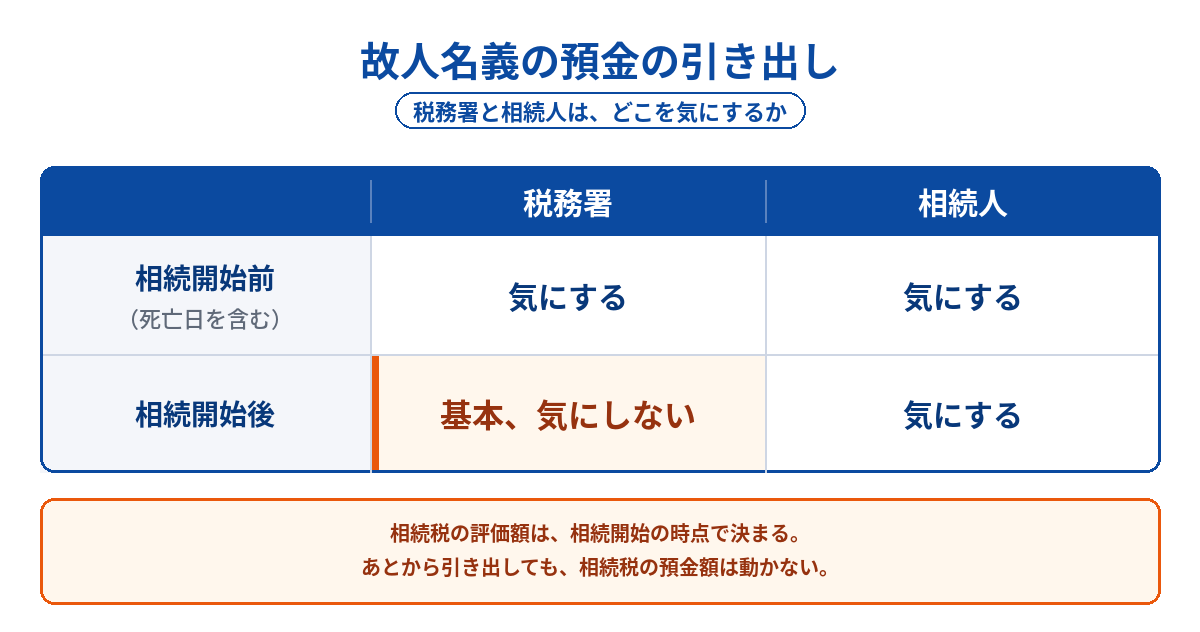
- 税務署:相続開始前(死亡日を含む)の引き出しは気にします。相続開始後の引き出しは、基本的に気にしません。相続税の評価額は、相続開始の時点で決まるからです
- 相続人:相続開始の前も後も、誰が、いくら、何に使ったかを気にします
相続税では、預金は原則として、相続開始時(亡くなった時点)の残高で考えます。相続開始後に引き出したからといって、相続税上の預金額が動くわけではありません。
ただし、その後に何に使ったかで、整理の仕方が変わります。
- 亡くなった方の未払金に充てた:医療費・入院費・税金など、本来は亡くなった方が負担すべき支出です。資料を残して、債務として整理します
- 葬式費用に充てた:相続税の計算で差し引けることがあります。領収書・明細の保存が大切です
- 使い道がはっきりしない:税務だけでなく、相続人の間の説明も難しくなりやすいので、早めに記録を残します
なぜ相続開始後でも引き出せてしまうのか
故人の預金口座は、金融機関が死亡の事実を知るまでは、自動で止まるとは限りません。そのため、キャッシュカードなどで、相続開始後でも引き出せてしまうことがあります。
「引き出せたこと」と、「税務・法律上どう整理されるか」は別です。引き出せてしまったからといって、そのまま問題にならないわけではありません。
遺産分割の前に、正式な手続きで預金の一部を払い戻す方法として、仮払い制度もあります(記事の後半でご案内します)。
「死亡時の残高」を見る
相続税の計算では、預金は原則として、相続開始時の残高を基準に見ます。死亡後にいくら引き出したか、使ったかで、相続税上の預金額が増えたり減ったりするわけではありません。
たとえば、相続開始時の預金残高が300万円で、その後に120万円を引き出して使ったとしても、相続税の申告書に書く預金は300万円です。
下の図は、この例を、時間の流れと相続税の申告書で並べたものです。
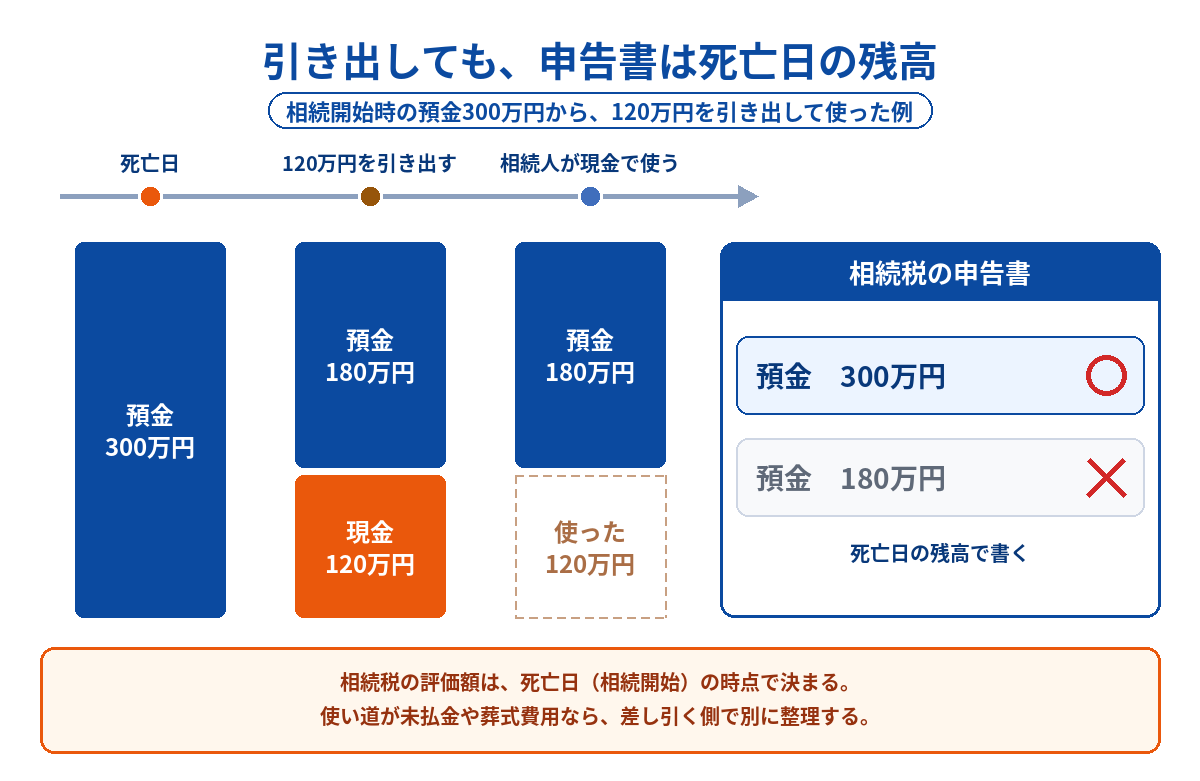
- 死亡日:預金300万円。相続税の評価額は、この時点で決まる
- 相続開始後:120万円を引き出し、相続人が現金で使った。残っている預金は180万円
- 相続税の申告書:預金は300万円で書く(180万円ではない)
「死亡時の残高」と「その後の使い道」を分けて考えることが、整理の出発点です。
債務控除・葬式費用との関係
相続開始後に引き出したお金を、亡くなった方の未払金や葬式費用に充てた場合は、その支出の中身を整理しておくことが大切です。何に充てたかで、扱い方が変わります。
- 亡くなった方の未払金:医療費・入院費・税金など、亡くなった時点で残っていた債務は、相続税の計算で差し引けます(債務控除)
- 葬式費用:通夜・告別式・火葬などの費用は差し引けます。香典返しや、墓地・墓石、法要の費用などは含まれません
引き出しただけの現金:使わずに手元に置いているだけなら、相続税では、亡くなった時点の預金として数えます
差し引けるのは、その債務や葬式費用を負担した相続人です。誰が負担したかは、遺産分割協議書にも書いておきます。領収書・請求書・明細は、どれも保存しておきます。相続税の申告が関わる場合は、税理士と連携して整理します。
葬儀費用を誰が負担するかは1つ目の記事で、預金から葬儀費用を払ったときに遺産分割協議書へどう書くかは2つ目の記事で整理しています。
葬儀費用は誰が払う? ― 相続であとから揉めないために知っておきたいこと ―
葬儀費用を預金から払ったときの遺産分割協議書|相続開始時の残高で書く理由と記載例
税務より先に、実務で大切なこと
税務だけを見れば済むわけではありません。相続開始後の預金の引き出しは、ほかの相続人からは「勝手に使った」と見えやすく、説明できない状態が、いちばんのトラブルの火種になります。
まず優先したいことは、次の2つです。
- 引き出した現金は、できるだけそのまま保管する
- 使った分があるなら、領収書・明細・メモなど、記録を残す
あわせて、次のことをしておくと、あとで説明しやすくなります。
- ATMの明細・通帳のコピー・入出金の履歴を保存する
- 領収書・請求書・見積書をまとめて残す
- 日付・金額・使い道をメモにしておく
- 相続人が複数いる場合は、できるだけ早めに共有する
相続放棄を考えている場合は別問題
相続放棄を考えているなら、預金に触ること自体を慎重に考える必要があります。相続財産を処分すると、相続を認めたもの(単純承認)とみなされることがあるからです(民法921条1号)。放棄の場面では、税務よりも、財産に手を付けたこと自体が問題になります。
放棄を考えている場合は、先に次の記事をご覧ください。
税務署は気にしなくても、相続人は気にする
相続税の答えは、はっきりしています。預金の評価額は相続開始の時点で決まり、そのあとに引き出しても動きません。亡くなった方の債務や葬式費用に充てた分は、差し引く側で整理します。
本当に詰まるのは、相続人の側です。冒頭の図のとおり、税務署は相続開始後の引き出しを基本的に気にしませんが、ほかの相続人は「誰が、いくら、何に使ったか」を気にします。説明のつかないお金が残ると、遺産分割の話し合いが進まなくなります。
判断が分かれるのは、使った分を遺産分割の中に含めて整えるか、返してもらう・精算するという話を別に扱うか、そして、どこまでを必要な支出として認めるか、という点です。全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 法律編:相続人の間で、遺産分割の対象・みなし遺産・精算をどう整理するかをまとめています
- 使ってしまった場合:すでに使われてしまった預金を、争いがあるか・合意できるかで分けて整理しています
- 仮払い制度:遺産分割の前でも、預金の一部を払い戻せる制度です。計算式と、1つの金融機関ごとの上限150万円を整理しています
- 預金の整理の全体像:相続開始前・死亡当日・相続開始後の時間の流れで、見る記事を振り分けています
相続開始後の預金の引き出し(法律)|遺産分割の対象・みなし遺産・精算の考え方
相続開始後、相続人が預金を引き出して使ってしまった場合 ─ 遺産分割・精算での実務対応
預貯金の仮払い制度とは?|計算式(1/3×相続分)と上限150万円を整理
相続開始前後・当日の預金の整理|相続で迷いやすいお金の動きを時間の流れで整理
まとめ
- 相続税は、「引き出した額」ではなく「死亡時点の残高」で整理する(評価額は相続開始の時点で決まる)
- 相続開始後に引き出しても、相続税上の預金額は変わらない
- その後の使い道(未払金・葬式費用・使い道が分からないお金)で、整理の仕方が変わる
- 未払金と葬式費用は、負担した相続人が差し引ける。誰が負担したかは協議書にも書く
- 相続放棄を考えている場合は、財産に触る前に確認する
- 領収書・明細・メモなど、記録を残すことが実務の第一歩
- 相続人が複数いる場合は、早めに共有することがトラブルの予防になる
引き出してしまった、すでに使ってしまった、税務と相続人の間の話を分けて整理したい、という段階でも、ご相談いただけます。相続税の申告が関わる部分は、税理士と連携して整理します。初回のご相談は無料です。