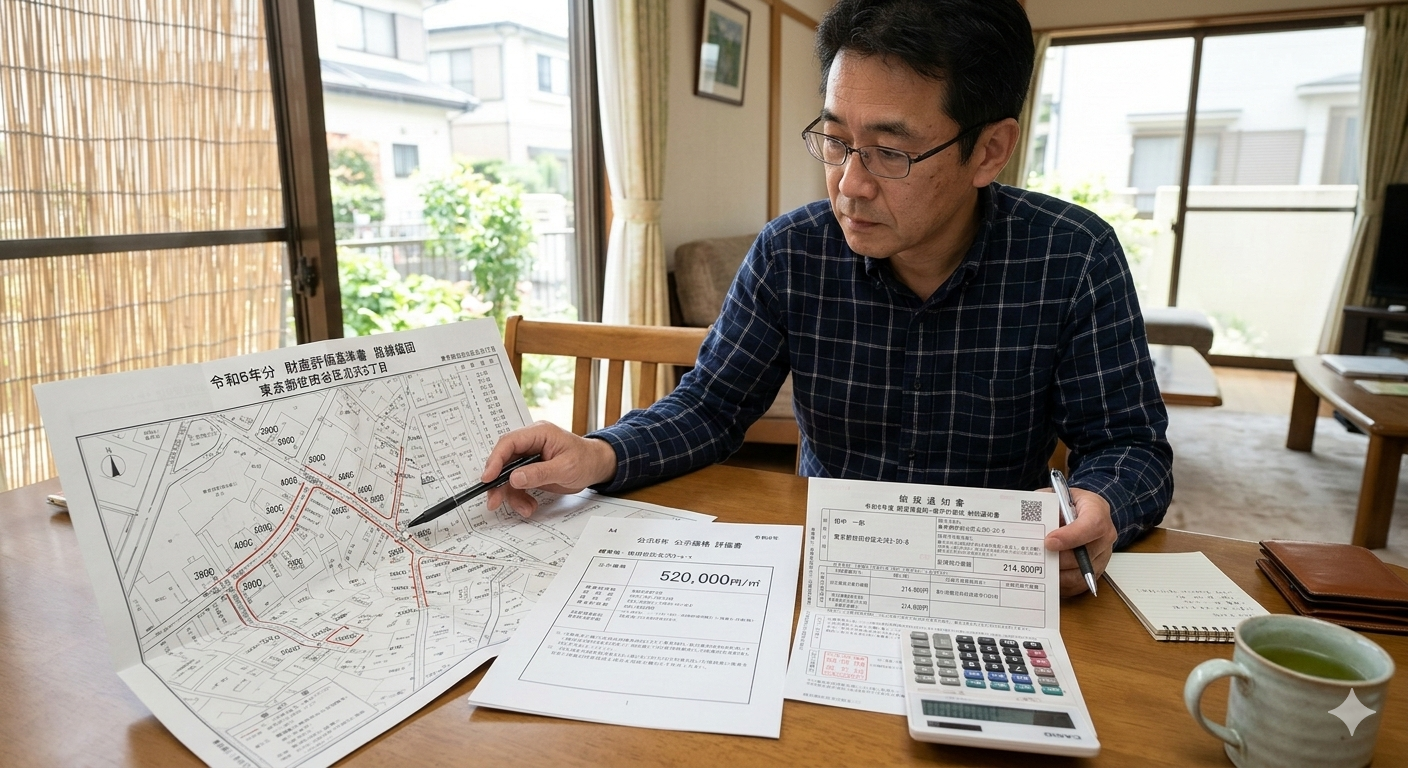
納税通知書しか手元になくても、土地の相続税評価額の目安をざっくり考えることはできます。
相続が発生したとき、すぐに路線価図まで見られないこともあります。
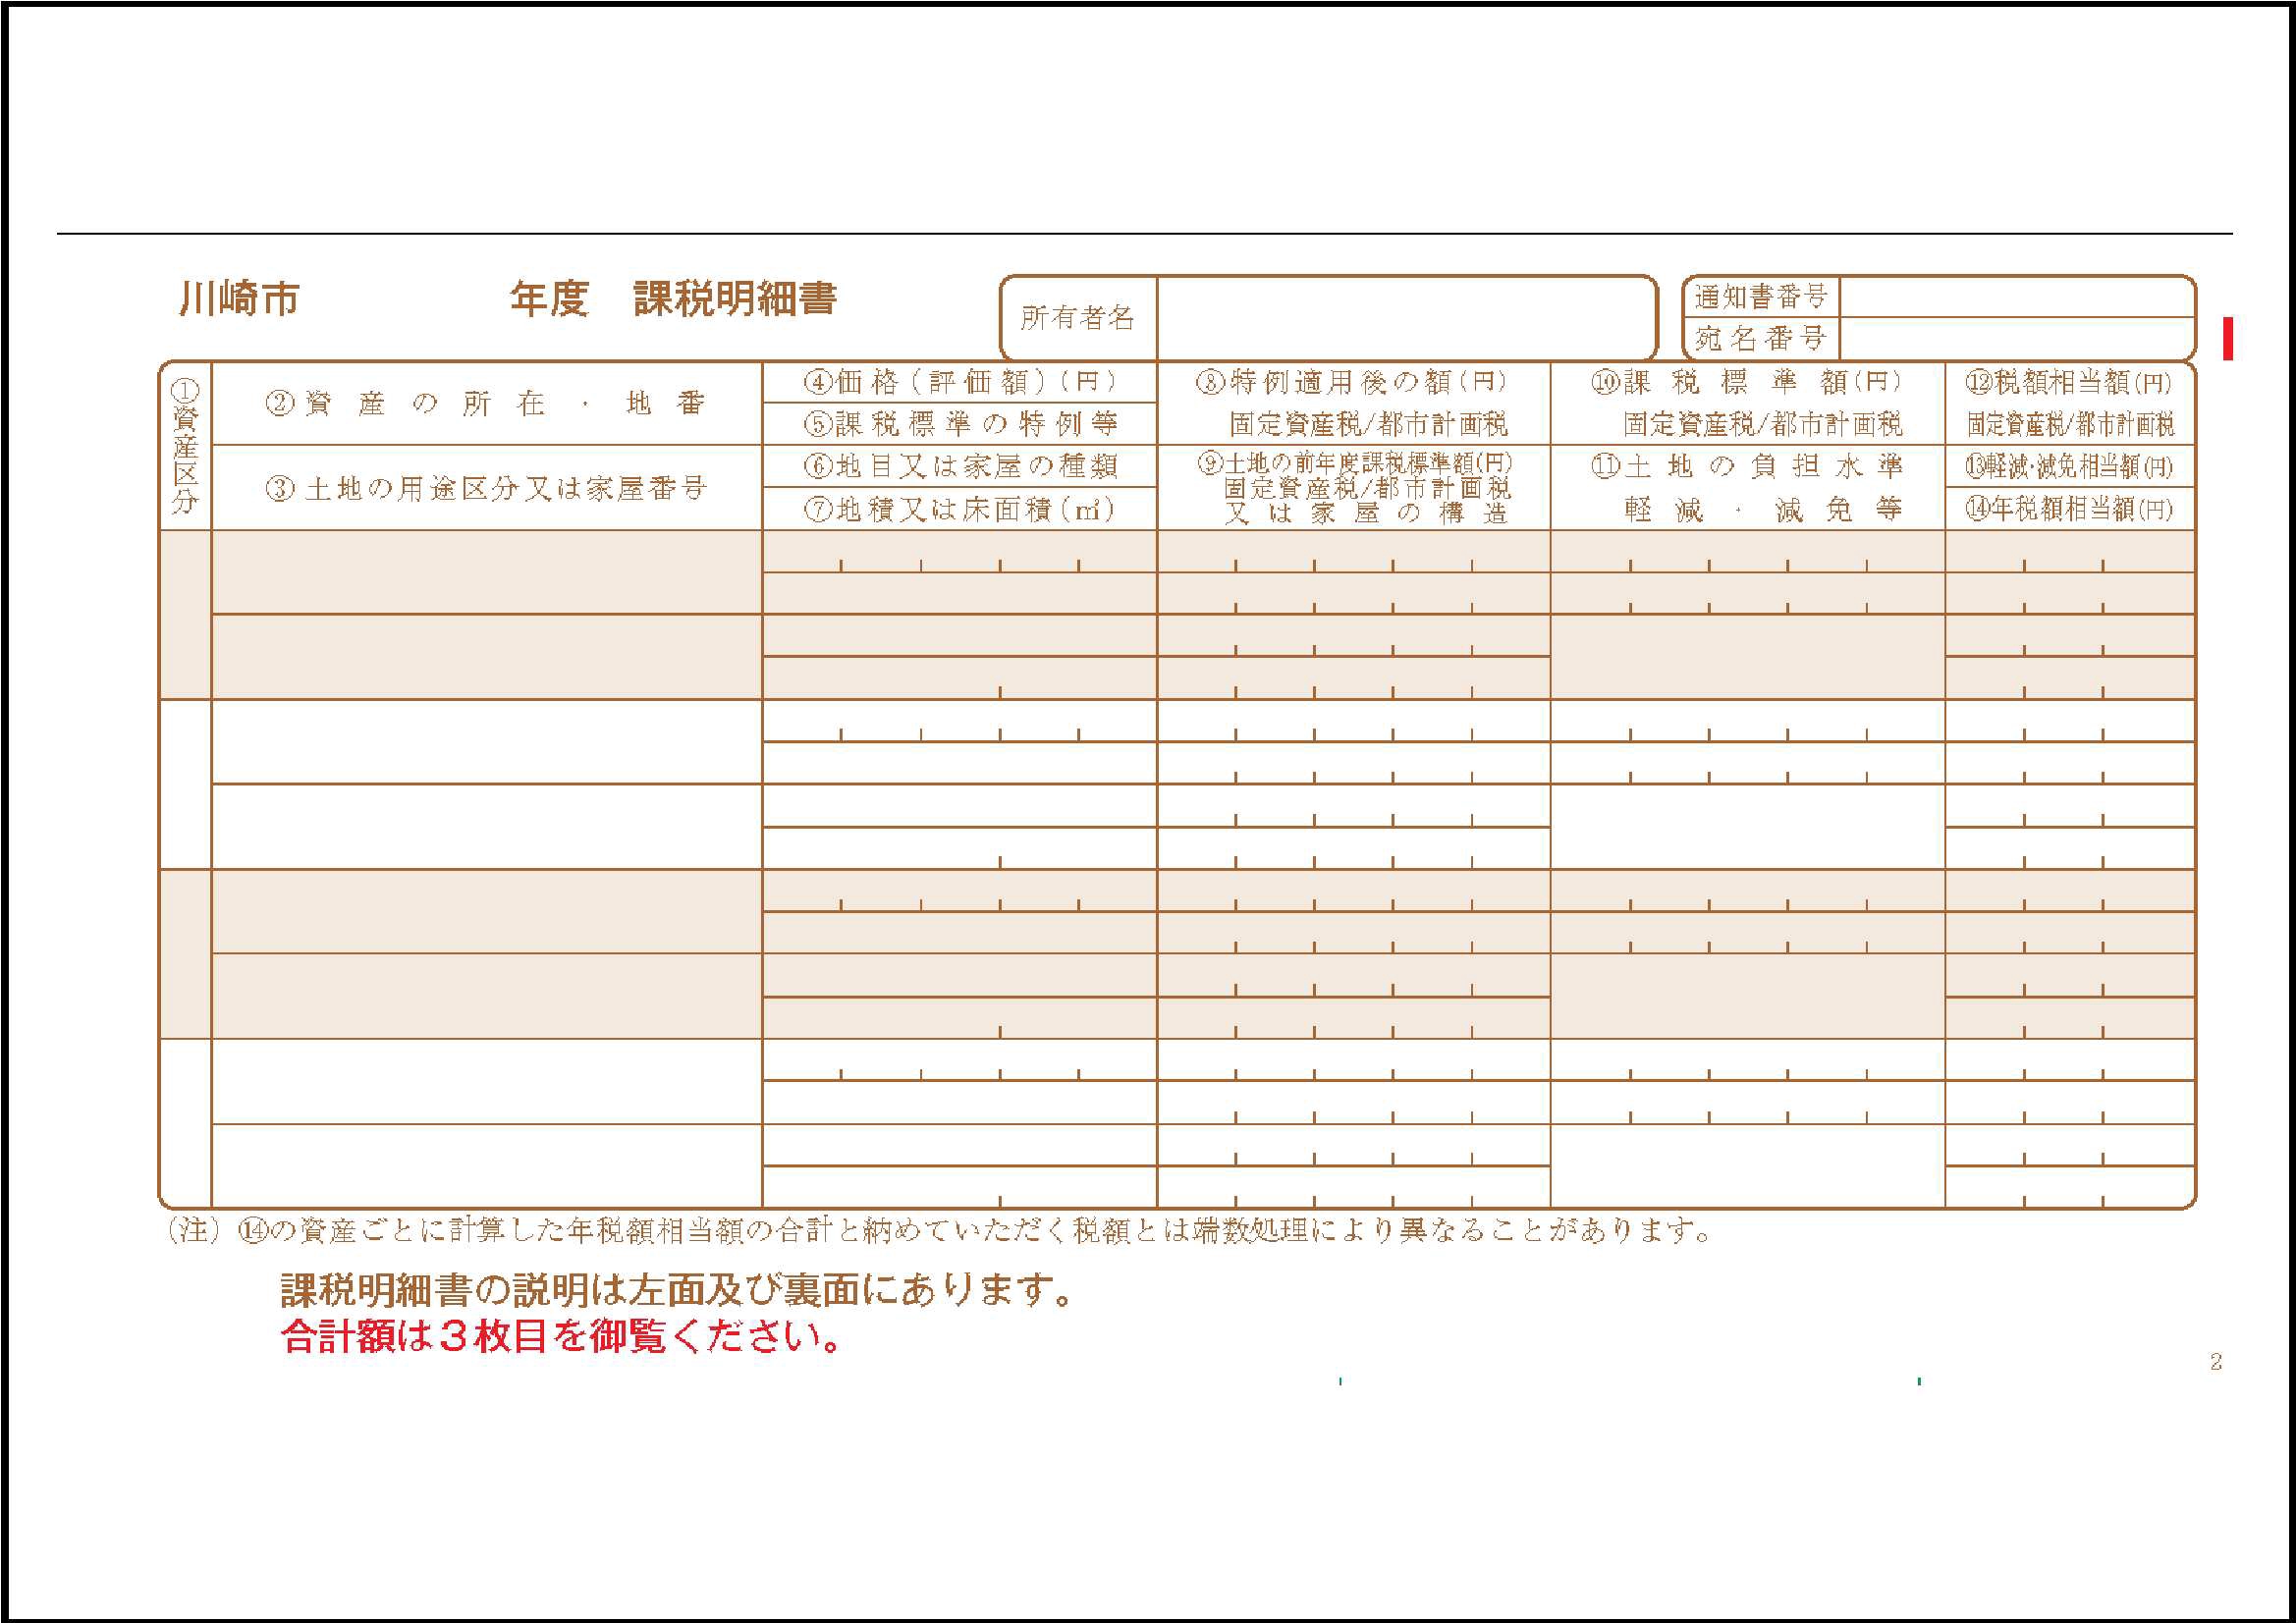
そんなとき参考になるのが、毎年送られてくる固定資産税納税通知書と、その中の課税明細書です。
この記事では、固定資産税評価額から相続税評価額を概算する考え方を、図を使いながら整理します。
ただしこれはあくまで概算です。正式な相続税評価額とはズレることがあります。
最初に結論
土地については、固定資産税評価額は公示価格の約7割、相続税路線価は公示価格の約8割が目安です。
そのため、納税通知書の固定資産税評価額から、
固定資産税評価額 ÷ 0.7 × 0.8 = 相続税評価額の概算
という考え方で、相続税評価額の目安を出すことができます。
納税通知書で確認できること
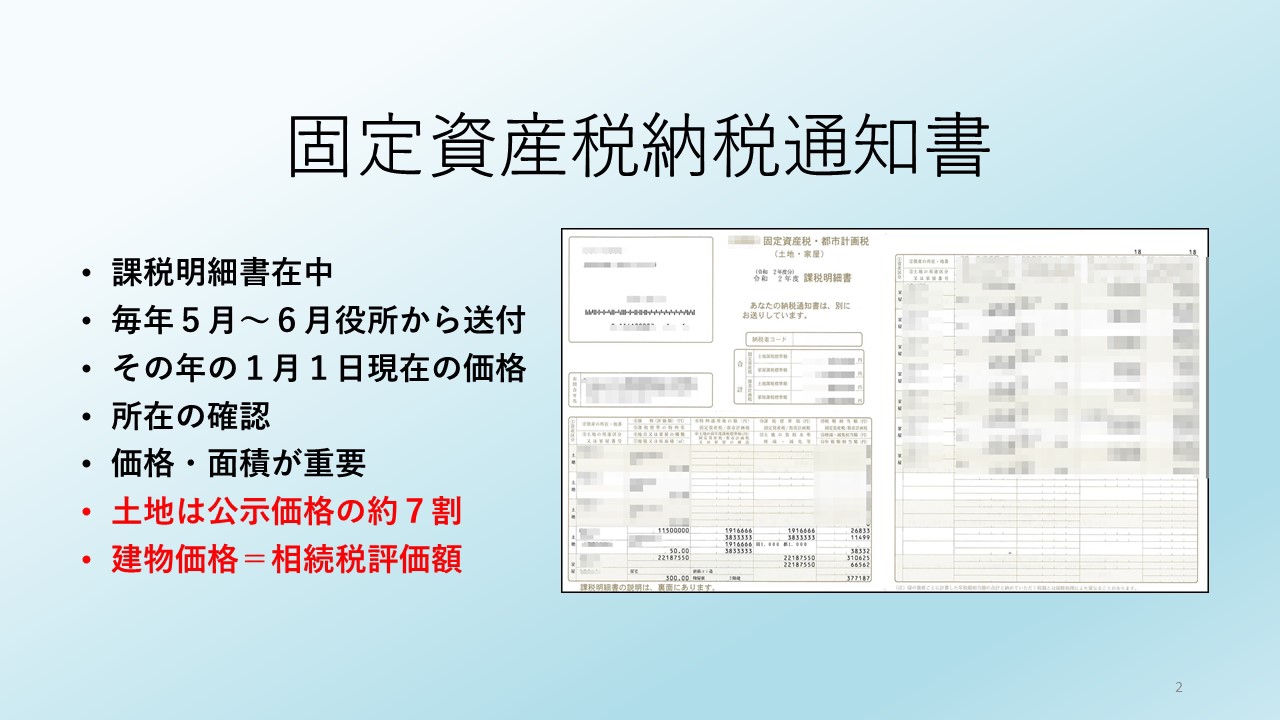
固定資産税納税通知書は、毎年5〜6月ごろに役所から送られてきます。
同封の課税明細書には、土地や建物ごとの価格・面積などが記載されています。
路線価図がすぐ見られないときでも、固定資産税評価額と面積が分かれば、相続税評価額の大まかな水準を考える助けになります。
固定資産税評価額と相続税評価額の関係
土地価格には、取引価格・公示価格・相続税路線価・固定資産税評価額など、目的ごとにいくつかの価格があります(いわゆる「一物四価」)。
このうち、一般的な目安として次の関係が知られています。
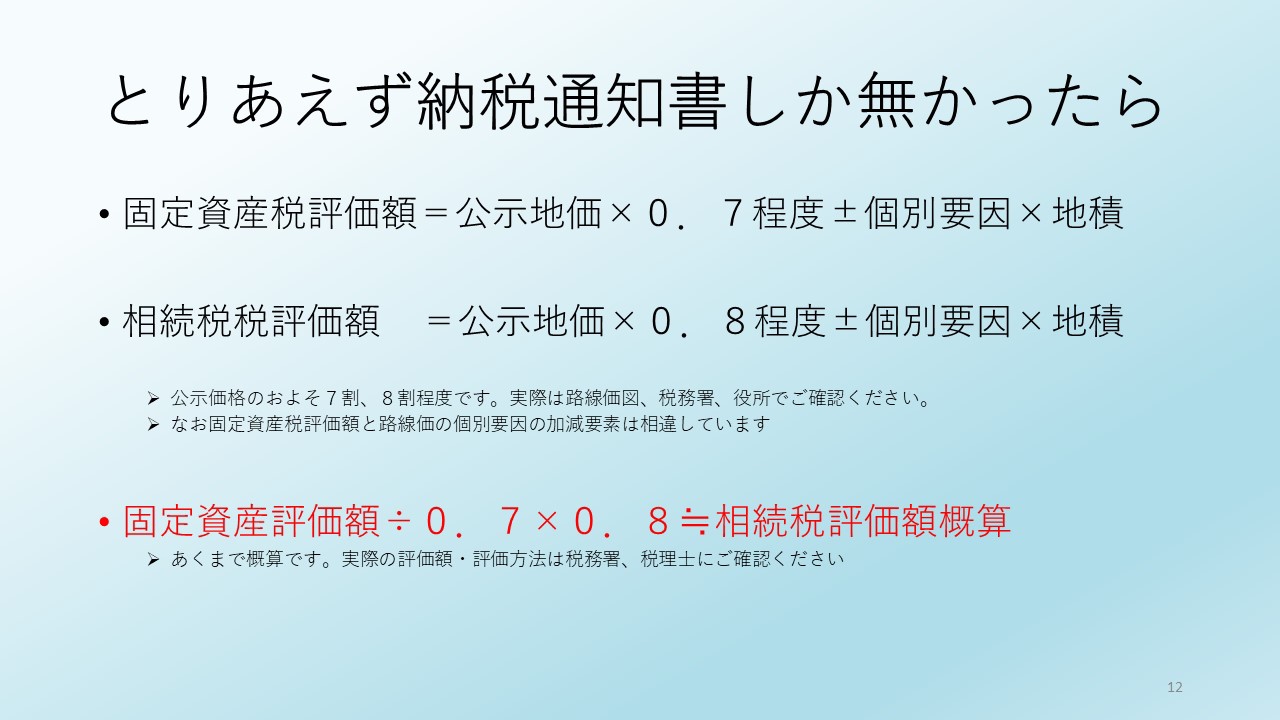
概算の計算式
考え方はシンプルです。
まず固定資産税評価額を0.7で割って公示価格水準に戻し、そこに0.8を掛けて相続税評価額水準を考えます。
概算の式
固定資産税評価額 ÷ 0.7 × 0.8 = 相続税評価額の概算
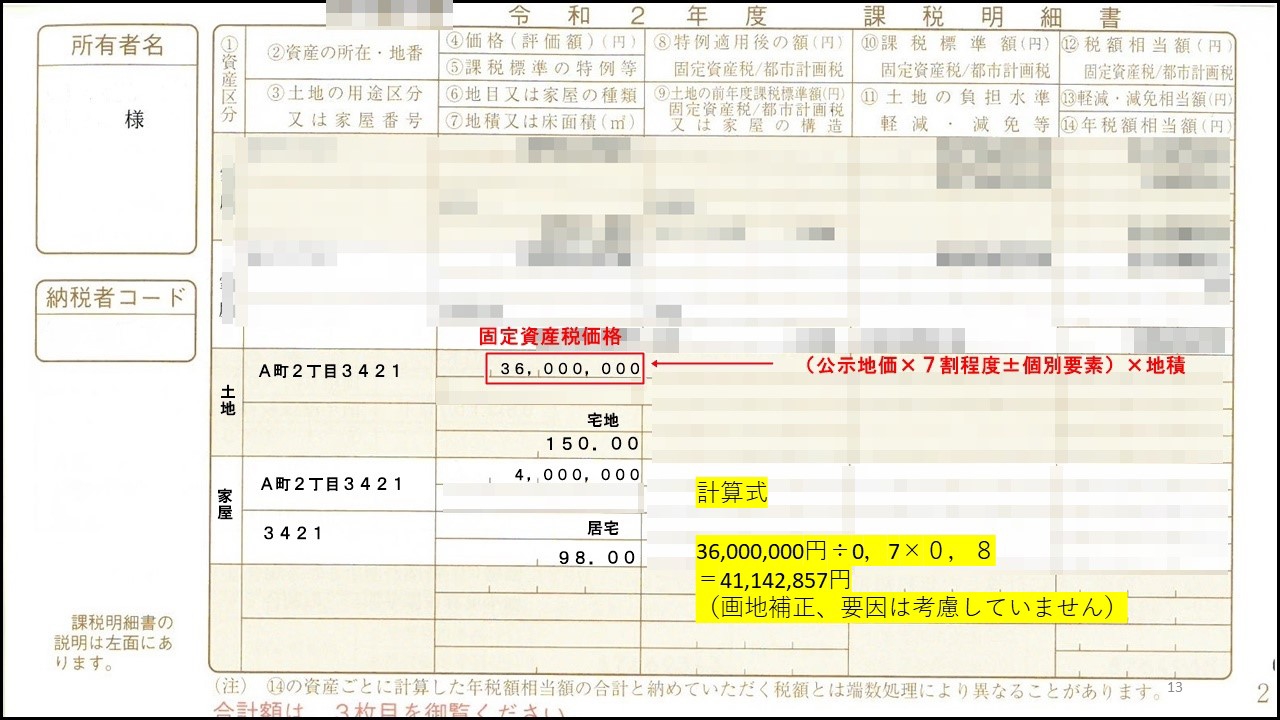
事例で見てみましょう
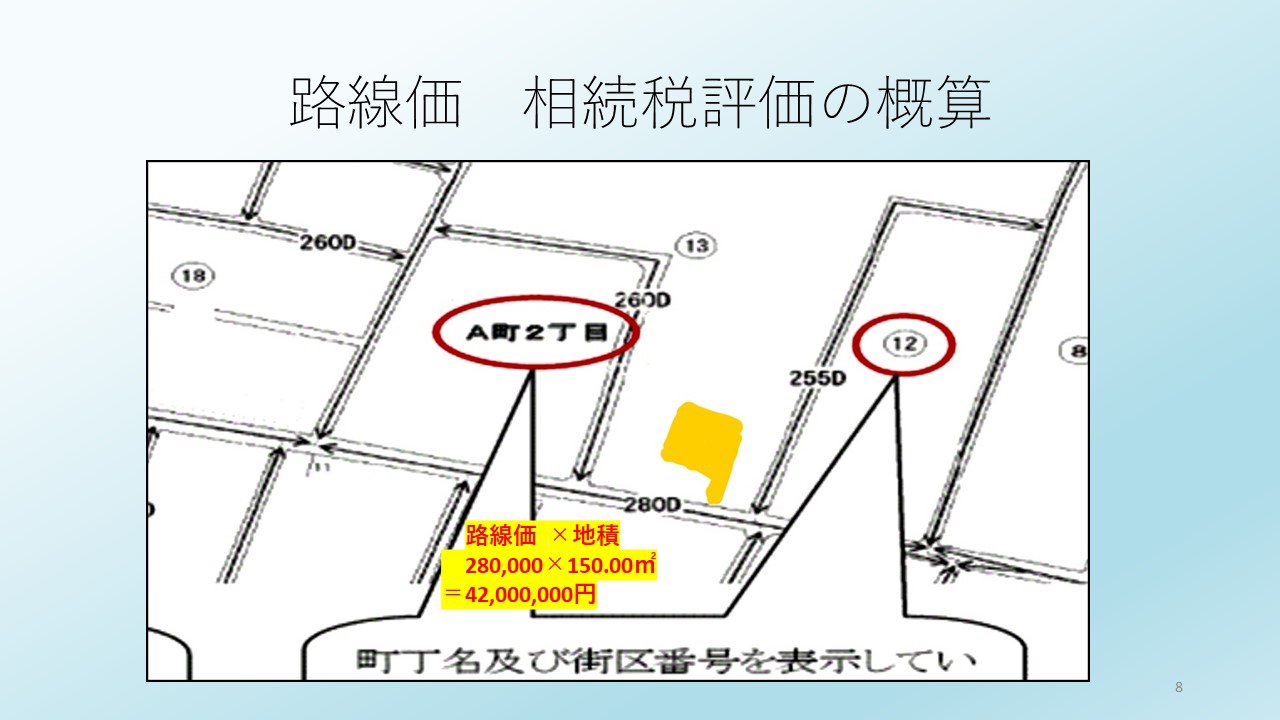
固定資産税評価額が36,000,000円の土地で、2つの方法を比べてみます。
画地補正や個別要因を考えていない前提ですが、だいたい近い数字になっています。
概算の目安として使えることが分かります。
なぜズレることがあるのか
この方法はあくまで参考値です。固定資産税評価額と路線価評価では、個別要因の見方が一致しないからです。
固定資産税評価の特性
- 固定資産税独自の個別要因が反映される
- 3年に1回の評価替え(毎年更新ではない)
路線価評価の特性
- 相続税評価独自の補正や画地計算を行う
- 毎年7月に公表(最新の地価を反映)
特に注意が必要な場合
- 地価上昇地域では路線価がすでに上がっている
- 固定資産税評価替えと路線価の年度がずれている
固定資産税評価額からの計算は便利ですが、正式な相続税評価額とそのまま一致するとは限りません。
「大まかな価格帯をつかむ」ための道具として使い、最終確認は路線価図から行いましょう。
正式な評価が必要なとき
納税通知書からの概算は、「どれくらいの価格帯なのか」をつかむには役立ちます。
ただし、正式な相続税評価額が必要なときは、路線価図・地積・利用区分・各種補正などを踏まえた計算が必要です。
関連記事の案内
- 公示地価と路線価、固定資産税価格の関係
- ひとりでできる土地評価(相続税編)|路線価・倍率・評価額の見方を整理
- 建物はいくらで考える?|自宅・収益物件・マンションの遺産分割と価格の見方
- 相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
- 登記されていない(未登記)建物の相続はどうする?固定資産税台帳と登記の整理ガイド
なお、遺産分割では土地の価格は当事者の合意が大前提になります。
▶ 土地は「一物四価」|遺産分割は合意が大前提。揉めたら鑑定
納税通知書しかない段階でも、土地の価格帯をざっくりつかむことはできます。
まずは目安を持ち、そのうえで必要に応じて正式な評価につなげていくのが安心です。
(書いている人:新百合ヶ丘の相続事務所・司法書士田中康雅)