相続した別荘地や山林は、普通の住宅地のようには売れないことがあります。売れる土地かどうかの見極めから、管理費や境界、取得費が分からないときは売却額の5%で計算する税金、売れないときの国庫帰属制度まで、処分の前に整理したい点をまとめます。
「使わないから売ればよい」と思っていても、実際には、買い手が見つかりにくい、価格がつきにくい、管理の負担が先に重くなる、ということが少なくありません。
別荘地や山林は、立地、道路、管理状況、境界、建物の有無などで、事情が大きく変わります。この記事では、相続した別荘地・山林を売るときに最初に整理しておきたい注意点を、売れない場合の選択肢まで含めて、実務の目線でまとめます。
この記事の内容
・まず「売れる土地」かどうかを見極める
・別荘地は管理費や建物の扱いが問題になりやすい
・山林は境界・接道・現地確認が大きな論点になる
・名義だけでなく固定資産税や管理責任も動き続ける
・売却価格だけで判断しないほうがよい理由
・売れたときの税金 取得費が分からない場合
・共有のままでは話が進みにくいことがある
・売却前に確認しておきたい資料
・契約書で見落としたくない点
・売れない土地という現実もあります
・迷うのは、売るか、手放すか、持ち続けるか
・あわせて読む
・まとめ
まず「売れる土地」かどうかを見極める
相続した土地を処分するとき、最初に大切なのは、「いくらで売れるか」より先に、「そもそも売れる土地か」を見ることです。
別荘地や山林では、一般の住宅地のように流通しないことがあります。需要が限られ、利用目的もはっきりしないため、査定額がついても、その価格で実際に売れるとは限りません。
実務では、査定価格よりも、買い手が現実に見つかるかどうかのほうが重要になる場面がよくあります。
別荘地は管理費や建物の扱いが問題になりやすい
別荘地では、土地そのものよりも、管理費、修繕、古い建物の扱いが重く見られることがあります。
たとえば、管理組合や管理会社がある別荘地では、所有しているだけで管理費がかかることがあります。建物が古く、解体前提で見られる場合には、買い手からすると「資産」ではなく「負担」と受け止められることもあります。
そのため、別荘地では、単純に「土地付き建物」として考えるより、管理コスト込みで引き受けてもらえるか、という視点が必要になります。
なお、別荘は居住用の家屋ではないため、空き家特例(相続空き家の3,000万円控除)は原則として使えません。亡くなった方が実際に住んでいた家とは、扱いが異なります。
山林は境界・接道・現地確認が大きな論点になる
山林では、面積や地番だけでは実態が分からないことが多く、境界が明確か、道路から入れるか、現地に問題がないかが重要になります。
登記簿上は山林でも、現況は雑木林に近かったり、急斜面で利用が難しかったり、隣地との境が分かりにくかったりすることがあります。また、接道が弱い土地は、買い手が見つかりにくくなります。
山林で見ておきたいのは、次の4つです。
- 現地までの進入路があるか
- 境界標や測量資料があるか
- 倒木、崩落、越境などの問題がないか
- 現況と登記の地目・面積に、大きなずれがないか
名義だけでなく固定資産税や管理責任も動き続ける
土地が売れない間も、所有者としての負担は止まりません。固定資産税だけでなく、草木の繁茂、倒木、崩落、近隣への影響など、持っていること自体の責任が続きます。
特に、普段見に行きにくい別荘地や山林では、「放っておいた結果、負担が大きくなる」ということが起こりやすいため、相続のあと早めに方針を考えておくことが大切です。
なお、売るにせよ手放すにせよ、まず相続登記で名義を移すことが出発点になります。相続登記は令和6年4月から義務になり、相続で取得したことを知った日から3年以内の申請が必要です。それより前の相続で、名義が変わっていない土地も対象で、期限は原則として令和9年(2027年)3月31日です。
相続登記のご案内|進め方・費用・期限から、次の相続の準備まで
売却価格だけで判断しないほうがよい理由
別荘地や山林では、「いくらで売れるか」だけでなく、売るまでにかかる時間、管理負担、必要経費を、あわせて見る必要があります。
たとえば、価格がつくように見えても、測量、残置物の処分、建物の解体、草刈りなどで、費用が先に出ることがあります。また、売却まで長引けば、その間の管理費や税金も積み重なります。
大切なのは、「売値」ではなく「最終的にどう処分できるか」で考えることです。
売れたときの税金 取得費が分からない場合
売却できた場合は、譲渡所得の対象になります。このとき問題になりやすいのが、取得費が分からないことです。
先祖代々の山林や、古い時期に購入した別荘地では、購入時の契約書が残っていないことがよくあります。取得費が分からない場合は、売却価格の5%を概算取得費として計算することになります。
安く売っても、課税されることがあります。たとえば500万円で売却し、取得費が分からない場合、概算取得費は25万円です。売るための費用がなく、特例も使わない場合、税金は約96万円になります(長期譲渡の税率で概算)。実際には、それより高く買っていたとしても、資料がなければ差し引けません。
古い売買契約書、購入時の領収書、通帳の記録などが残っていないか、処分の前に一度探しておくことをおすすめします。
都市計画区域の中の、使われていない土地を500万円以下(市街化区域などは800万円以下)で売るときは、条件が合えば、譲渡益から100万円を差し引ける特例もあります(市区町村の確認が必要です)。山林に生えている木(立木)を土地と一緒に売るときは、木の部分は山林所得などとして、土地とは分けて計算します。譲渡所得の具体的な計算は、税理士と連携して確かめます。
共有のままでは話が進みにくいことがある
相続で共有にした別荘地や山林は、あとで売ろうとすると、判断がまとまりにくいことがあります。
売却方針、価格、管理費の負担、測量や解体をするかどうかなど、小さな点でも相続人の意見が分かれやすくなります。特に、遠方に住んでいる方、使いたい方、もう関わりたくない方が混在すると、共有のままでは進めにくくなります。
最初の遺産分割の段階で、誰が引き取るのか、売却前提でまとめるのかまで考えておくと、後の負担が軽くなることがあります。
ひとりが取得して代償金で調整する方法と、売って代金を分ける方法の違いは、総論の記事で整理しています。
不動産がある相続の遺産分割|代償分割と換価分割の違い(総論)
売却前に確認しておきたい資料
別荘地や山林では、売却の前に資料をそろえておくと、その後の判断がしやすくなります。確認しておきたいのは、次の資料です。
- 登記事項証明書
- 固定資産税の課税明細書
- 公図、地積測量図、境界関係の資料
- 管理規約や管理費の資料(別荘地の場合)
- 現地の写真、建物の状況が分かる資料
- 購入時の売買契約書や領収書(取得費の資料になります)
- 過去の売買資料や案内図があれば、その資料
資料が整うと、売却できる可能性の見通しだけでなく、処分の難しさも見えやすくなります。
契約書で見落としたくない点
相続した別荘地や山林は、「安くてもいいから早く手放したい」と思いやすい財産です。けれども、そういう場面ほど、契約書の中身をきちんと確認しておかないと、後で予想外の負担が残ることがあります。
とくに、境界、測量、現況有姿、契約不適合責任は、先に整理しておきたいポイントです。
- 境界:隣の土地との境が決まっているか。売主が境界を示す約束になっていないか
- 測量:測量をするのか、費用は誰が負担するのか。登記の面積で売るのか、測った面積で精算するのか
- 現況有姿:いまの状態のまま引き渡す、という意味です。ただ、そう書くだけで、契約不適合責任がなくなるとは限りません
- 契約不適合責任:引渡しのあとに、契約と違う点(欠陥など)が見つかったときの売主の責任です。免除する特約を入れるか、期間を区切るかを決めます。知っていて告げなかったことは、特約があっても責任を負います(民法572条)
売買契約書を締結する前に、内容を確認するか相談する。古い別荘地や山林では、このひと手間がとても大切だと思います。
売れない土地という現実もあります
ここまで見てきたのは、基本的に、不動産として売却できる場合の整理です。しかし、別荘地や山林では、実際には価格がつかないことも少なくありません。
0円でも引き取り手が見つかればまだよいほうで、場所や状態によっては、引取費用の負担が必要になることもあります。そのため、売却価格だけで考えるのではなく、毎年の管理コスト、草木や倒木、土砂流出などで損害が出た場合の責任まで含めて、処分の方法を考える必要があります。
実務では、「売れないけれど持ち続ける負担も重い」という理由で、それでも処分を検討される方が少なくありません。その場合には、民間の引取り業者への依頼だけでなく、相続土地国庫帰属制度と比べながら考える場面も出てきます。
民間の引取り業者に頼むときは、費用と、名義を移す登記まで、契約の中身を確かめます。土地の引取りを持ちかけて、別の契約を結ばせようとする勧誘もあるので、注意が必要です。
ただし、相続土地国庫帰属制度は、どんな土地でも使えるわけではありません。建物がある土地、境界が明らかでない土地、担保権などの権利が付いている土地は、申請できません。がけや樹木、地中の埋設物などで、管理に過分な費用や手間がかかる土地は、承認されないこともあります。建物が残る別荘地は、解体してからでないと申請できません。
審査の手数料と、承認されたときの負担金もかかります。別荘地や山林で「売れないからすぐ国へ返せる」とは限らないため、制度の要件や費用、期間を先に確認しておくことが大切です。
相続土地国庫帰属制度とは?|要件・費用・期間・件数データを整理
迷うのは、売るか、手放すか、持ち続けるか
下の図は、相続した別荘地・山林の処分を、売る・手放す・持ち続けるの3つの方向で並べたものです。
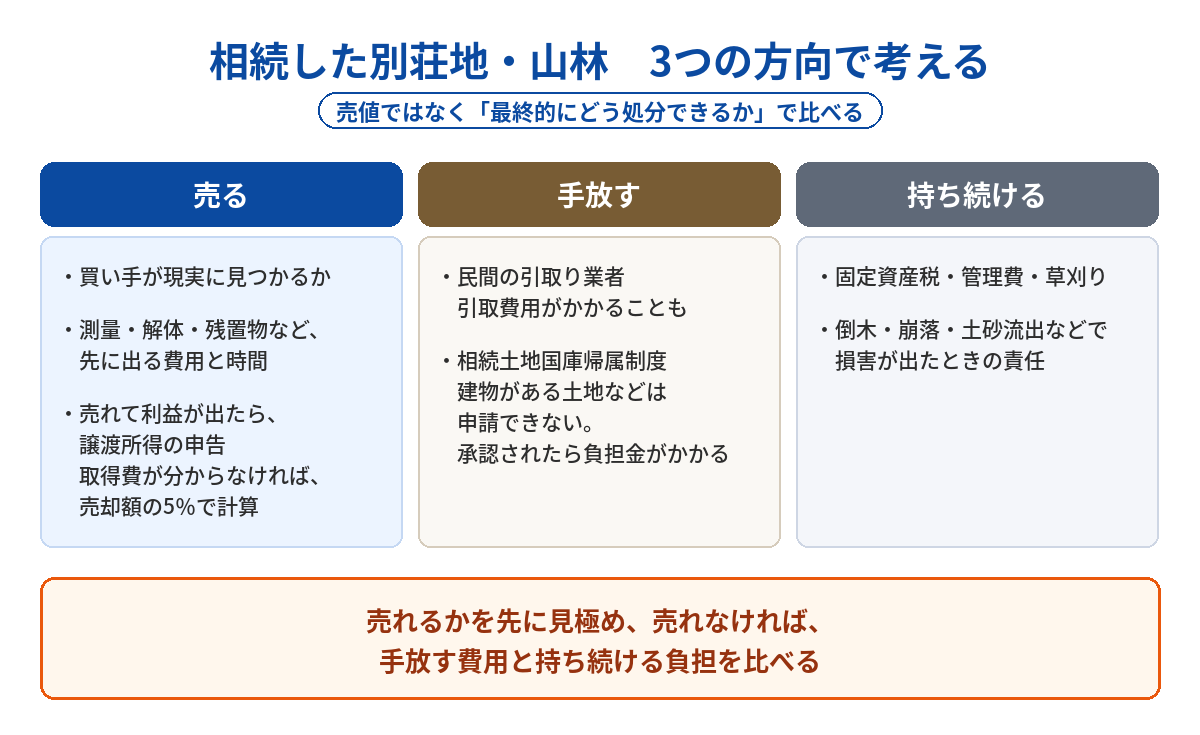
- 売る:買い手が現実に見つかるか、測量・解体・残置物の処分など、先に出る費用と時間はどれくらいかを見ます。売れて利益が出たら、譲渡所得の申告が要ります(取得費が分からなければ、売却額の5%で計算します)
- 手放す:民間の引取り業者(引取費用がかかることもあります)と、相続土地国庫帰属制度(建物がある土地などは申請できず、承認されたら負担金がかかります)を比べます
- 持ち続ける:固定資産税・管理費・草刈りなどの負担と、倒木や崩落、土砂流出などで損害が出たときの責任を引き受けます
本当に詰まるのは、価格がつかない土地を、費用を払ってでも手放すのか、誰かが引き受けて持ち続けるのかを、相続人のあいだで決めることです。
分かれ目は、毎年の負担と損害の責任を、誰が、いつまで引き受けられるかです。引き受ける人がいなければ、売れるかを先に見極め、売れなければ、手放す費用と持ち続ける負担を比べます。
全体の流れの中でいまどこを考えているかは相続の道筋地図で、似た状況でほかのご家族がどう決めたかは相続の判断例で確かめられます。
あわせて読む
- 相続時・相続後の不動産サポート:売るかどうか、どこに相談するかも含めて、相続全体の流れの中で整理しています
- 相続不動産の売却査定で気をつけたいこと:売却価格の見方や、どの不動産会社に相談するかで迷う方へ
- 一般媒介と専任媒介:不動産会社に依頼するときの、媒介契約の違いです
相続時・相続後の不動産サポート|方針整理と依頼先選びを中立な立場でご案内します
相続不動産の売却査定で気をつけたいこと|高い査定額と不動産会社選び
相続後の不動産売却|一般媒介と専任媒介のメリット・デメリット
まとめ
相続した別荘地や山林は、住宅地のように単純に売却できるとは限りません。需要の少なさ、管理費、建物、境界、接道、現地の状況など、普通の土地以上に確認すべき点が多いのが特徴です。
また、そうした土地ほど、契約書の内容まで丁寧に見ておくことが大切です。とくに、境界、測量、現況有姿、契約不適合責任は、後で負担が残りやすいところです。
早めに整理しながら、その土地に合った進め方を考えていくのがよいと思います。どこに相談するのがよいか、契約書のどこを見たらよいかも含めて、全体の流れを整理しながらご案内しています。売るべきかどうかまだ決まっていない段階でも、ご相談いただけます。初回のご相談は無料です。