「相続税も譲渡税も0円にできます」。その提案が、数年後のご家族を縛ることがあります。小規模宅地等の特例を使った隙のないプランに潜む3つのリスクを、想定例で整理します。
「相続税も、売却時の税金(譲渡税)も、どちらも0円にできます。これがベストな分け方です」。もしこう提案されたら、多くの方が「それでお願いします」と答えると思います。
ただ、数字上の正解が、家族の安心とは限りません。今回は想定例をもとに、司法書士の視点から、数字の裏にあるリスクを整理します。
この記事の内容
・おさらい 小規模宅地等の特例と「驚異の減税効果」
・想定例 Aさん一家が選んだ「出口まで完璧」に見えるプラン
・税法上はOK。でも、数年後の現実は
・この判断例の分かれ道
・まとめ 数字の向こうにある「暮らし」を守るために
・税額が分かったあとに、考えること
おさらい 小規模宅地等の特例と「驚異の減税効果」
今回の話の鍵になるのが、小規模宅地等の特例です。亡くなった方が住んでいた土地などを、一定の条件を満たす方が引き継ぐと、相続税の計算上、土地の評価を最大80%下げられることがあります。
たとえば土地の評価が5,000万円でも、特例が使えると1,000万円として計算されます。基礎控除との兼ね合いで、相続税がかかるかどうかの結論が大きく変わることもある、強力な制度です。
以下は、説明を分かりやすくするための想定例です。実際に使えるかどうか、条件は、個別の事情で変わります。
小規模宅地等の特例は「税金の話」に見えて、実は誰が取得するか、代償金の金額にも影響します。3つの区分(自宅・アパート・事業用)と、分け方を決める前の確認ポイントは、別の記事にまとめています。
小規模宅地等の特例|実家もアパートも、相続税を抑えるための必須知識(司法書士目線)
想定例 Aさん一家が選んだ「出口まで完璧」に見えるプラン
- 家族構成:お母様/同居の長男/別居で持ち家のある二男
- 財産:自宅(土地5,000万円/建物200万円)+預金3,600万円
- 将来の想定:不動産の売却予想額7,000万円/取得経費1,000万円(概算)
節税の効果と将来の売却も見据えて、次のような提案がされたとします。
1次相続(お父様の相続)
- 自宅の土地は、母と長男で「2分の1ずつ」共有
- 小規模宅地等の特例で、土地5,000万円は1,000万円の評価に
- 預金と合わせても、相続税は0円
- その後、お母様と長男がそのまま住み続ければ、売却する場面でも居住用の3,000万円特別控除などが使えて、譲渡税も0円で進められそう(条件次第)
2次相続(お母様の相続)
- お母様の持分(2,500万円)を長男が引き継ぐと、再び特例が使えれば評価が大きく下がる
- 生命保険の非課税枠や相続時精算課税の贈与を組み合わせると、2次相続の相続税も0円(かかってもほとんどかからない)見立てになりやすい
ここまで見ると、まさに「どこにも隙がないプラン」に見えます。ただ、ここからが司法書士の視点です。
税法上はOK。でも、数年後の現実は
このプランには、計算式には出てこない3つのリスクが潜んでいます。
リスク1 共有名義が「動けない状態」を作ることがある
共有は一見、バランスのよい落としどころに見えます。でも数年後、意見が合わなくなったとき、共有不動産は売却も修繕も進めにくいことがあります。「売りたい人」と「売りたくない人」が出てしまうと、そこで話が止まってしまいます。節税のための共有が、お母様の老後資金(売却代金)を凍結させる原因になってしまうケースもあるのです。
リスク2 「二男の納得感」が、将来ふたたび揺れることがある
二男さんは持ち家があるため、特例の関係で選択肢が限られることがあります。その結果、価値の大きい自宅は母と長男中心、二男は現金中心、という分け方になりがちです。その場は丸く収まっても、2次相続のとき「あのときの分け方は不公平だった」という感情が再燃することがあります。
リスク3 認知症などで「手続きが止まりやすい」
お母様が持分を持ったあと、認知症などで判断能力が低下すると、たとえ家族が協力的でも、売却や名義の整理に追加の手続きが必要になり、自由に動けなくなることがあります。これは想像以上に現実的なリスクです。
こうした「数年後の行き止まり」を避けるために、遺言で出口を明確にしておくこと、また状況によっては民事信託(家族信託)で管理・処分の権限をあらかじめ整えておくといった選択肢が検討されることもあります。
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、決め手の順に並べています。
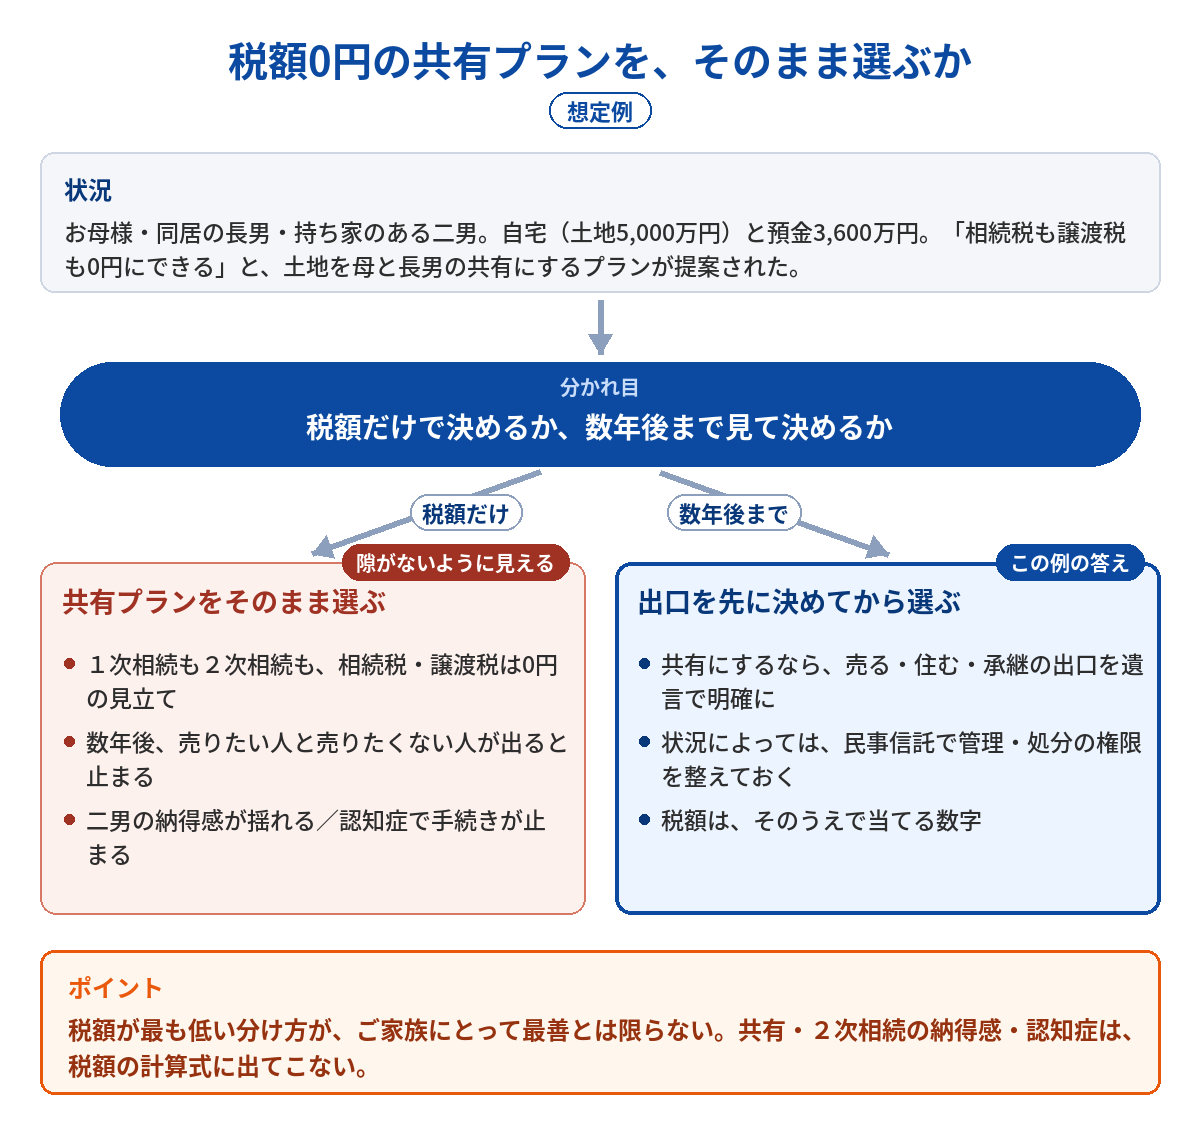
- 状況:土地を母と長男の共有にすれば、相続税も譲渡税も0円にできる、というプランが提案された
- 分かれ目:税額だけで決めるか、数年後まで見て決めるか
- 税額だけで決める場合:共有プランをそのまま選ぶ。数年後、売りたい人と売りたくない人が出る、二男の納得感が揺れる、認知症で手続きが止まる、というリスクが残る
- 数年後まで見る場合:共有にするなら、売る・住む・承継の出口を遺言で明確にし、状況によっては民事信託で権限を整えておく。税額は、そのうえで当てる数字。この例の答えは、こちらです
本当に詰まるのは、共有にした数年後です。売りたい人と売りたくない人が出たとき、二男の納得感が揺れたとき、お母様の判断能力が下がったとき。そのどれも、税額の計算式には出てきません。分かれ目は、共有を選ぶかどうかと、出口(遺言・民事信託)を先に決めておくかどうかです。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
この例で使った視点は、自宅相続の7つの視点のうち、①(1次相続の相続税を知る)、④(配偶者の暮らしを確かめる)と⑥(子どもたちの意向を確かめる)です。
まとめ 数字の向こうにある「暮らし」を守るために
税の負担を抑える設計は、とても大切です。ただ同じくらい大切なのが、家族それぞれの環境・想い・ライフプランを整理し、名義の持ち方や分け方を「未来まで含めて」決めることです。
税金は大事。でも、それと同じくらい、家族の明日も大事。そのためにまず、法務と税務のバランスを整える「交通整理」が、最初の一歩になります。「税金の計算は整っているのに、分け方が決まらない」「共有にしたけれど、この先が不安」という段階でも、ご相談いただけます。相続税の申告が必要なケースは、税理士と連携して進めます。初回のご相談は無料です。
相続税がかかるかどうかの境界線と、申告が必要かどうかの判断ステップは、次の2本にまとめています。
相続税がかかる・かからない境界線|財産4,000万〜8,000万円で確かめる評価・特例・申告
税額が分かったあとに、考えること
相続税の試算は、分け方を考える出発点です。そこから、自宅の時価、将来の遺留分、2次相続、そしてご家族の暮らしと想いを整理していくと、税額の順位と、ご家族にとっての順位が入れ替わることがあります。その順番を、1本にまとめています。