遺留分とは、一定の相続人に法律で保障された「最低限の取り分」です。計算に入るのは、遺贈は全額、相続人への贈与は原則10年以内、相続人以外への贈与は原則1年以内です。
「遺言で全部長男に渡すと書いておいた」「生前にほとんど贈与してしまった」。そう準備していても、相続が始まってから、ほかの相続人に「それは受け入れられない」と言われることがあります。
そのときに動くのが遺留分です。遺留分は争いを起こすための制度ではなく、「最低限ここまでは守られる」という法律上のラインです。その中身と、いくら請求できるのか、どこまでが計算に入るのかを、順にご説明します。
この記事の内容
・遺留分とは何か(誰に・どれだけ)
・遺留分の計算方法(3つのステップ)
・計算に入る財産はどこまでか
・評価はいつの時点か
・2019年7月1日という区切り
・よくある誤解
・請求の期限
・本当に詰まるのは、計算のあとです
・初回のご相談は無料です
遺留分とは何か(誰に・どれだけ)
遺留分とは、一定の相続人に法律上保障されている「最低限の取り分」です。遺言で細かく指定しても、財産は遺言どおりに移りますが、遺留分を下回る分は、あとからお金で調整を求められることがあります。
誰にどれだけ認められるかは、相続人の構成で決まります。ここでいう「全体」は、次の章で出す「遺留分算定の基礎財産」です。
- 配偶者だけ:全体の2分の1。すべて配偶者の分です
- 配偶者と子:全体の2分の1。配偶者が4分の1、子が4分の1を人数で分けます
- 子だけ:全体の2分の1を、子の人数で分けます
- 配偶者と親:全体の2分の1。配偶者が3分の1、親が6分の1です
- 親だけ(直系尊属):全体の3分の1です
- 配偶者と兄弟姉妹:配偶者が2分の1です。兄弟姉妹には遺留分がありません
- 兄弟姉妹だけ:遺留分はありません
遺留分が侵害されている場合、その相続人は、侵害された分をお金で支払うよう請求できます(遺留分侵害額請求)。物そのものを取り戻す制度ではなく、お金で調整する制度です。2019年7月の改正で、この形になりました。 遺留分が、遺言・贈与・2次相続とどう関わるかは、別の記事で一枚に整理しています。また、兄弟姉妹には遺留分がないので、相続人が兄弟姉妹一人でも、有効な昔の遺言があればそのとおりになります。その備え方は、判断例の記事にまとめています。
遺留分は「あとから揺り戻す」調整装置|遺言・贈与・2次相続を一枚で整理
相続人が一人でも、遺言で備えた例|過去の遺言が調べきれないとき
遺留分の計算方法(3つのステップ)
遺留分の金額は、次の3つのステップで求めます。
ステップ1 土台になる財産を出す
相続開始時の財産に、一定の範囲の贈与を足し、債務を引きます。これが「遺留分算定の基礎財産」です(民法1043条1項)。どの贈与を足すかは、次の章で整理します。
ステップ2 その人の遺留分の割合を掛ける
基礎財産に、その人の遺留分の割合を掛けます。これが「その人の遺留分額」です。
ステップ3 実際に受け取った額を引く
遺留分額から、その人が実際に受け取った額(遺贈や贈与、相続で取得する財産)を引きます。引き継ぐ債務があれば、その分は足します。残りが「侵害額」、つまり請求できる金額です。
計算例
遺産6,000万円、相続人は長男・次男の2人、遺言で全額を長男に、というケースです。
- 次男の遺留分の割合は、2分の1×2分の1で4分の1
- 次男の遺留分額は、6,000万円×4分の1で1,500万円
- 次男の取得額は0円なので、侵害額は1,500万円。長男に請求できます
計算に入る財産はどこまでか
実務でつまずくのは、金額の計算そのものより、その手前です。そもそも、どの財産を土台に入れるのか。ここが決まらなければ、計算は始まりません。 民法は、この入口を「渡し方」と「相手」と「時期」の3つで区切っています。
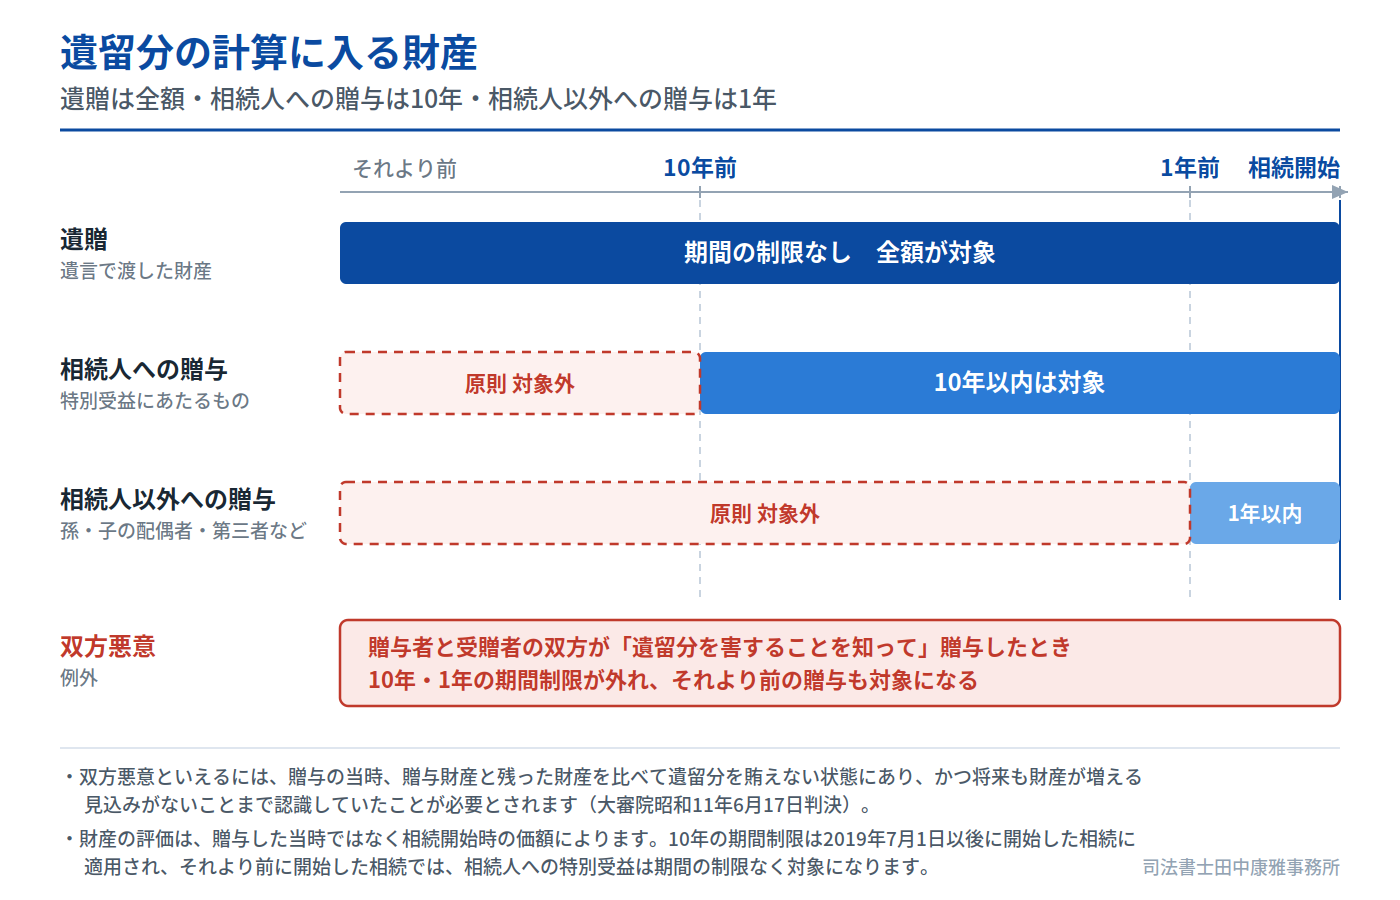
下の図は、遺留分の計算に入る財産を、時系列で整理したものです。
遺贈(遺言で渡した財産)
期間の制限なく、全額が対象です。遺言は亡くなった時に効力が生じるので、「何年前か」という問いが成り立ちません。「全部を長男に相続させる」という遺言も、遺留分の計算では遺贈と同じように扱われます。
相続人への贈与
原則として、相続開始前10年以内のものが対象です。ただし、10年以内なら何でも入るわけではなく、「婚姻・養子縁組のため、または生計の資本として」受けた贈与(特別受益にあたるもの)に限られます。
- 入りやすい:住宅取得資金、事業の開業資金、多額の持参金、不動産の贈与
- 入りにくい:扶養の範囲内の生活費・医療費、通常の学費、社会通念上相当な小遣いや贈答
特別受益にあたるかどうかの具体例と判断基準は、次の記事で整理しています。
特別受益とは?具体例と判断基準を相続専門司法書士がやさしく解説
相続人以外(第三者)への贈与
原則として、相続開始前1年以内のものが対象です。相続人への贈与が10年なのに対し、こちらは1年。10倍の差があります。一方で「特別受益にあたるか」という絞りはなく、1年以内なら性質を問わず入ります。
お孫さんへの贈与は、ここで見ます。お子さんがご健在で、孫が代襲相続人でなければ、相続人以外です。逆に、お子さんが先に亡くなって孫が代襲相続人になっていれば、相続人として10年の枠で見ることになります。同じ「孫」でも扱いが変わります。なお、代襲相続人になる前に受けた贈与をどう扱うかは、考え方が分かれています。
期間制限が外れる例外(双方悪意)
10年・1年という期間制限には、例外がひとつあります。贈与した側・受け取った側の双方が「遺留分権利者に損害を加えることを知って」贈与したときは、期間の制限がなくなります(民法1044条1項後段、同条3項)。
ただし、これが認められることはまれです。判例は、①その贈与で財産が半分以下になったこと、②将来も財産が増える見込みがないこと、この2つを双方が知っていたことを求めており、しかも立証するのは請求する側だからです。
「10年より前の贈与でも、双方悪意で取り戻せるのでは」とお考えの方へ。2つの関門と、実際にどう運用されているかを、判定の流れに沿って詳しく解説しています。
10年より前の生前贈与は、遺留分の対象になる? ― 「双方悪意」が認められる場合と、認められない場合
評価はいつの時点か
計算に入ることが決まったら、次は「いくらとして入れるか」です。ここは、贈与した当時ではなく、相続開始時の価額で見ます(民法1044条2項・904条)。 贈与した当時1,000万円だった土地が、相続開始時に3,000万円になっていれば、3,000万円として計算に入ります。現金の贈与も、消費者物価指数で相続開始時の価値に引き直します(最高裁昭和51年3月18日判決)。長い年月が経っているほど、この差は効いてきます。
2019年7月1日という区切り
「相続人への贈与は10年」という区切りは、平成30年の改正で新しく設けられたものです。適用されるのは、2019年(令和元年)7月1日以後に開始した相続に限られます。
それより前に開始した相続では旧法が適用され、相続人への特別受益は、期間の制限なくすべて計算に入ります(最高裁平成10年3月24日判決)。
基準になるのは、贈与した日ではなく、亡くなった日です。
2015年の贈与でも、相続が2026年に始まれば新法が適用され、10年を超えた分は入りません。古い贈与が経過措置で守られるわけではありません。相続が始まってから時間が経っている場合は、まず相続開始日を確かめることが大切です。
よくある誤解
「年110万円以内の贈与なら、遺留分の対象外ですよね」
110万円は税金の話です。民法では、特別受益にあたるかで判断します。少額でも、長い期間で多額に積み上がれば、生計の資本と見られる余地は残ります。
持ち戻し免除を書いておけば、遺留分でも外れますよね」
外れません。持ち戻し免除は遺産分割の場面の話で、遺留分の計算には及びません。配偶者への居住用不動産の贈与(民法903条4項)も同じです。
「相続時精算課税を使った贈与は、10年より前でも戻りますよね」
戻りません。税では、期間の制限なく相続税の計算に足し戻されます(2024年からの年110万円の基礎控除の分を除く)。一方、遺留分では、通常の贈与として扱われます。税では必ず戻り、民法では原則戻らない。この食い違いが、混乱のもとです。
「生命保険金も遺留分の計算に入りますよね」
原則として入りません。死亡保険金は、受取人が自分の権利として受け取るもので、遺贈や贈与にはあたらないとされています(最高裁平成14年11月5日判決)。ただし、遺産分割の場面では、保険金の額と遺産の総額の比率などに照らして著しく不公平な場合に、例外的に特別受益に準じて扱われることがあります(最高裁平成16年10月29日決定)。遺留分でも、同じ考え方がとられる余地があります。
「10年で切れるなら、もう安心ですよね」
遺留分については、そのとおりです。ただし、切れるのは遺留分だけです。遺産分割で特別受益を持ち戻す民法903条には、贈与の時期の制限がなく、11年前でも20年前でも持ち戻されます。遺留分では守られても、遺産分割で取り分がなくなることがあります。 もう一つ、逆向きの期限もあります。2023年4月から、相続開始から10年を過ぎて遺産分割をする場合は、原則として特別受益や寄与分を主張できなくなりました(民法904条の3)。精算課税で贈与してから11年後に何が起きたかは、事例の記事にまとめています。
生前贈与から11年。良かれと思った「相続時精算課税」が招く予期せぬリスク
請求の期限
遺留分侵害額請求には期限があります。相続の開始と、侵害する贈与・遺贈があったことを知ってから1年で、時効になります。また、相続開始から10年が過ぎると、事情を知らなかったとしても請求できなくなります(民法1048条)。 1年のうちに必要なのは、請求するという意思を相手に伝えることです。あとで証拠になるよう、内容証明郵便を使うのが一般的です。1年は短いので、気づいた時点で動き始めることが大切です。
本当に詰まるのは、計算のあとです
遺留分の計算は、財産と贈与の中身がそろえば、式で出せます。本当に詰まるのは、その先です。請求するのか、しないのか。請求するなら、きょうだいとの関係をどうするのか。渡す側なら、遺言や贈与の組み方を、遺留分まで見て整え直すのか。
計算で出るのは金額です。どうするかは、ご家族の側の事情で決まります。
何を決めなければならないかは相続の道筋地図に、ほかのご家族がどう決めたかは相続の判断例にまとめています。
初回のご相談は無料です
「この贈与は計算に入るのか」「残っている財産で足りるのか」。ご事情をうかがい、資料をもとに整理してご説明します。渡す側からのご相談も、請求する側からのご相談もお受けしています。
相続人の間で意見の対立が表に出ている場合は、弁護士をご紹介します。相続税の申告が関わる場合は、税理士と連携して進めます。
遺言と生前贈与の考え方は、それぞれの入口の記事にまとめています。遺言や贈与を遺留分まで見て組み立てるご相談の内容・進め方・費用は、生前・2次相続対策のページにまとめています。
生前贈与は、相続の流れの中で考える|目的・制度・特別受益・遺留分を整理