施設に入った母の自宅を、判断能力が落ちる前に売れる形にするなら、信託か贈与かは、3,000万円控除・費用・名義の3つで比べます。長男が別のところに住んでいるこの例では、3つとも信託に分があります。
相談者に合っている対策かどうかは、一見しただけでは分かりません。「贈与すれば長男が売れる」「認知症への備えなら信託」。どちらも間違いではありませんが、対策には、メリットと注意点が背中合わせのことが多いからです。
この記事では、施設に入った母の自宅を売る場面を例に、信託と贈与をどこで比べるかを整理します。
この記事の内容
・この判断例の前提
・信託でも贈与でも、売れる形にはなる
・比べるところ1 売るときの譲渡税の特例
・比べるところ2 登録免許税・不動産取得税・贈与税
・比べるところ3 名義と売却代金を、次の世代に移してよいか
・この例では、信託が合う
・補足 信託と贈与、それぞれの注意点
・事情が変われば、答えも変わる
・この判断例の分かれ道
・あわせて読む
・まとめ
この判断例の前提
この先の数字や扱いは、次の例で考えます(想定例)。
- 自宅:母名義のマンション。母が長く住んでいた
- 母:高齢者施設に入り、自宅は空き家になっている。認知機能が、日に日に低下している
- 長男:別のところに住んでいる。空き家の管理も大変なので、自宅を売って、母の施設費に充てたい
- 売ったとき:購入したのが昔なので、売れば譲渡益が出る見込み
- 心配なこと:母の判断能力が落ちると、自宅は売れなくなる
贈与も、信託の契約も、母に判断能力があるうちでなければできません。時間との勝負になる場面です。
信託でも贈与でも、売れる形にはなる
どちらを選んでも、売る権限を持つ人は母から長男に移ります。
- 民事信託:自宅を長男に託す(長男が受託者、母が受益者)。母の判断能力が落ちても、長男が売れる
- 相続時精算課税の贈与:自宅を長男に贈与する。長男の名義になり、長男が売れる
売れるかどうかでは、差がつきません。差がつくのは、次の3つです。下の図は、その3つを信託と贈与で並べたものです。
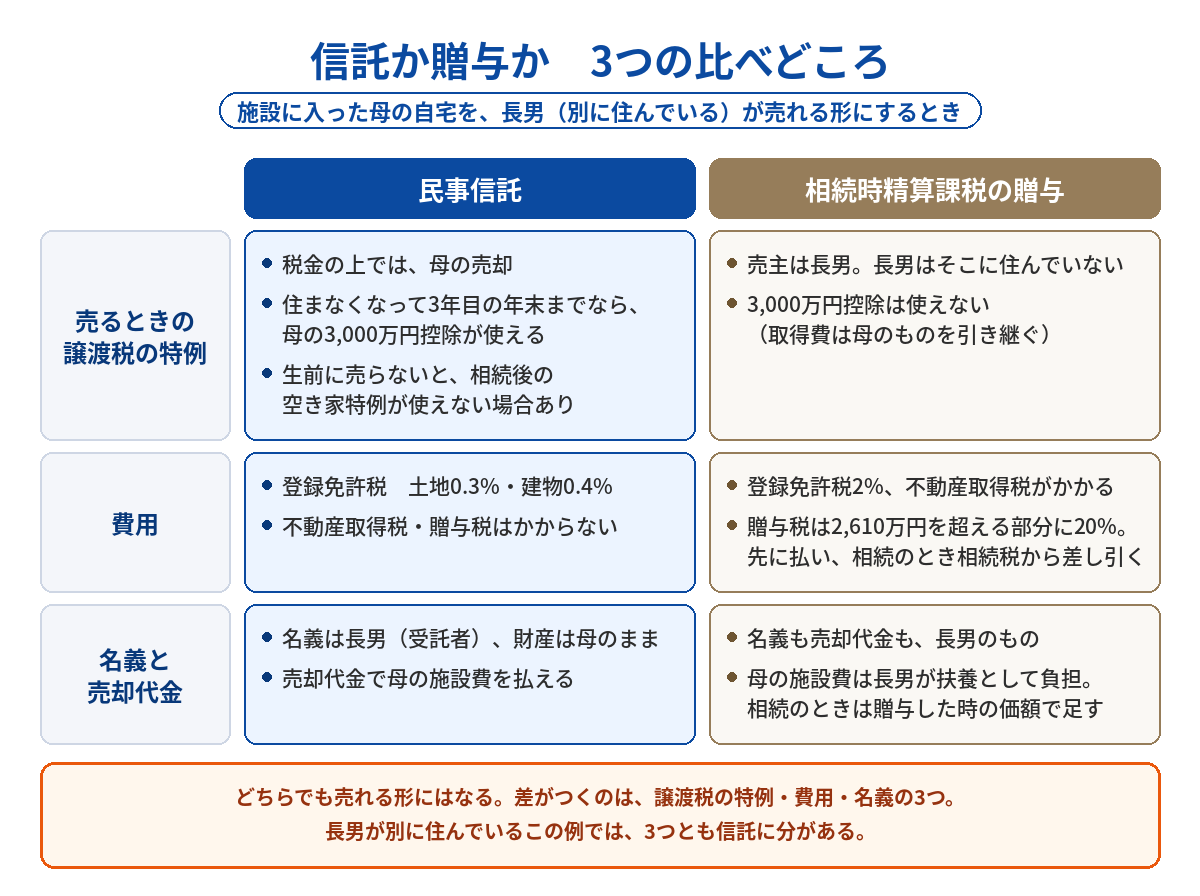
- 売るときの譲渡税の特例:信託では、税金の上では母の売却になり、期限内なら母の3,000万円控除が使える。贈与では、売主の長男がそこに住んでいないので、3,000万円控除は使えない
- 費用:登録免許税・不動産取得税・贈与税は、信託のほうが軽い
- 名義と売却代金:信託では財産は母のまま。贈与では、名義も売却代金も長男のものになる
比べるところ1 売るときの譲渡税の特例
住まいを売るときは、居住用財産の3,000万円特別控除が使えるかどうかで、譲渡税が大きく変わります。この特例は、売る人自身の住まいであることが前提です。住まなくなった場合は、住まなくなった日から3年がたつ年の12月31日までに売ることが条件になります。
- 信託の場合:長男が受託者として売っても、税金の上では母(受益者)が売ったことになる。母が施設に移った日から3年がたつ年の年末までに売れば、母の3,000万円控除が使える
- 贈与の場合:売主は長男。長男はそこに住んだことがないので、3,000万円控除は使えない。取得費と所有期間は母のものを引き継ぐので、昔に買った自宅なら、譲渡益がそのまま課税される
長男が別のところに住んでいるなら、贈与にした時点で、3,000万円控除を使う道がなくなります。
信託にしても、控除には期限があります。母が施設に移ってからの年数を確かめ、期限までに売れるように段取りを組みます。また、信託のまま売らずに母が亡くなると、相続後に売るときの空き家特例が使えない場合があります(補足の章で見ます)。
比べるところ2 登録免許税・不動産取得税・贈与税
- 登録免許税:贈与は2%。信託は土地0.3%・建物0.4%
- 不動産取得税:贈与ではかかる。信託の設定ではかからない
- 贈与税:母が受益者の信託ではかからない。相続時精算課税の贈与では、基礎控除110万円と特別控除2,500万円(あわせて2,610万円)を超える部分に、20%の贈与税を贈与した年に先に払う。払った贈与税は、相続のときに相続税から差し引く(多ければ戻ってくる)
名義を変えるときの費用も、信託のほうが軽くなります。
比べるところ3 名義と売却代金を、次の世代に移してよいか
いちばん見落とされやすいのが、ここです。
- 信託の場合:名義は長男(受託者)になっても、財産は母(受益者)のもの。売却代金も母の財産として長男が管理し、母の施設費などに使える。母が亡くなったときは、残った分に相続税がかかる
- 贈与の場合:名義も売却代金も、長男のものになる。母の施設費は、長男が扶養として負担する形になる。親の通常必要な施設費を子が払うのは、原則として贈与税の対象にならない
ただし、贈与した分は、長男が母の施設費に使っても、相続のときに、贈与した時の価額で相続財産に足し戻されます。将来の施設費に充てるつもりのお金まで先にまとめて贈与すると、母が自分で持って払う場合より、相続税で不利になることがあります。また、施設費を払うことを贈与の条件にすると負担付贈与になり、自宅は相続税評価額ではなく時価で評価されるなど、扱いが大きく変わります。
売る目的が母の施設費なら、売却代金は母の財産のままにしておくほうが、筋が通ります。名義と売却代金を、いま長男に移してよいか。ここは税金の計算より先に、ご家族で決めておくところです。
この例では、信託が合う
3つを並べると、この例では、3つとも信託に分があります。
- 譲渡税の特例:期限内に売れば、母の3,000万円控除が使える。贈与では使えない
- 費用:登録免許税が低く、不動産取得税・贈与税もかからない
- 名義:売却代金は母の財産のまま。母の施設費に使える
ただし、信託にも注意点があります。とくに、3,000万円控除の期限までに、母の生前に売ることが前提です。次の章で、信託と贈与それぞれの注意点をまとめます。
補足 信託と贈与、それぞれの注意点
どちらを選んでも、注意点があります。選ぶ前に、両方を確かめておきます。まず、民事信託の注意点です。
- 契約のとき:信託の契約は、母に判断能力があるうちでなければできない
- 3,000万円控除の期限:母が住まなくなった日から3年がたつ年の年末までに売らないと、控除が使えない
- 生前に売らなかったとき:信託のまま母が亡くなり、そのあとで売ると、相続後の空き家特例(亡くなった方の住まいを売るときの3,000万円控除)が使えない場合がある。信託が終わって受け取った家は、相続による取得に当たらないとされるため(東京国税局の文書回答・令和4年12月20日)
- 受託者の務め:長男は、母の財産を自分の財産と分けて管理し、記録を残す
- 相続税:売却代金は母の財産のまま。母が亡くなったときに残っている分に、相続税がかかる
次に、相続時精算課税の贈与の注意点です。
- 贈与税を先に払う:基礎控除110万円と特別控除2,500万円(あわせて2,610万円)を超える部分に、20%の贈与税を贈与した年に払う。相続のときに相続税から差し引き、多ければ戻ってくる
- 暦年課税に戻れない:一度選ぶと、母からの贈与は、ずっと相続時精算課税になる
- 相続のときに足し戻す:贈与した分は、年110万円の基礎控除の分を除いて、贈与した時の価額で相続財産に足す
- 3,000万円控除:売主の長男がそこに住んでいなければ使えない
費用と申告:登録免許税2%・不動産取得税がかかり、贈与税の申告も要る - 名義と売却代金:長男のものになる。施設費の負担を贈与の条件にすると負担付贈与になり、時価で評価される
信託のまま相続を迎えた場合の空き家特例は、次の判断例で整理しています。
民事信託の契約を解約した例|空き家特例と譲渡税を見据えて、遺言による承継へ
事情が変われば、答えも変わる
同じ「信託か贈与か」でも、事情が違えば答えは入れ替わります。当事務所が令和5年にお受けしたご相談では、答えは贈与でした。
- 住んでいた人:マンションは母と長男の共有で、長男がそこに住んでいた。贈与なら、住んでいる長男が売主になり、3,000万円控除が全体に使えた
- 時点:令和6年1月からのマンションの相続税評価の見直しの前だった。相続時精算課税の贈与なら、相続税に足す額を、見直し前の評価で固定できた
- 結果:税理士と試算すると、贈与のほうが将来の負担が1,000万円近く低かった
売主が住んでいるかどうか、そして時点。この2つが違うだけで、答えが信託から贈与に変わりました。なお、評価の見直しは、いまはもう済んでいるので、同じ事情はありません。マンションの相続税評価の見直しは、次の記事で整理しています。
この判断例の分かれ道
下の図は、この例の分かれ道を1枚にしたものです。状況、分かれ目、2つの道、決め手の順に並べています。
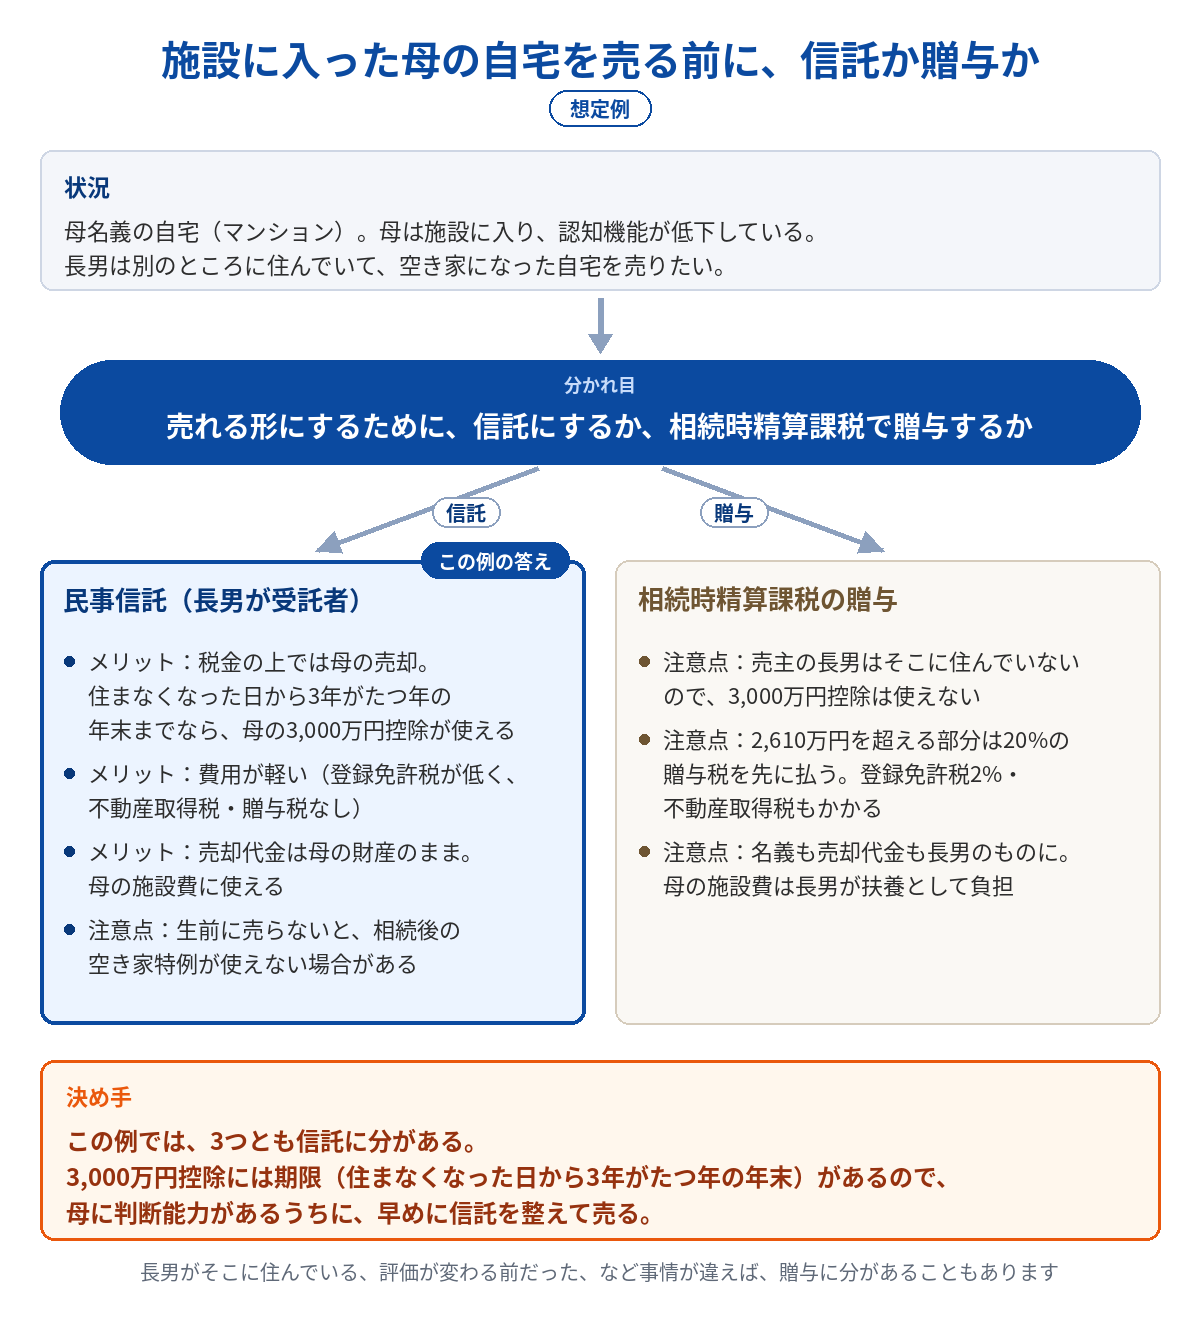
- 状況:母名義の自宅(マンション)。母は施設に入り、認知機能が低下している。長男は別のところに住んでいて、空き家になった自宅を売りたい
- 分かれ目:売れる形にするために、民事信託にするか、相続時精算課税で贈与するか
- 信託の道:税金の上では母の売却になり、住まなくなった日から3年がたつ年の年末までなら母の3,000万円控除が使える。費用が軽く、売却代金は母の財産のまま施設費に使える。ただし、生前に売らないと、相続後の空き家特例が使えない場合がある。この例の答えは、こちらです
- 贈与の道:売主の長男はそこに住んでいないので、3,000万円控除は使えない。2,610万円を超える部分は20%の贈与税を先に払い、登録免許税2%・不動産取得税もかかる。名義も売却代金も長男のものになる
本当に詰まるのは、対策の名前や一見した印象で、答えを決めてしまうことです。信託か贈与かは、売るときの特例、費用、名義と売却代金を次の世代に移してよいか、の3つを並べてはじめて決まります。分かれ目は、売主になる人がそこに住んでいるかどうかと、控除の期限までに売れるかどうかです。
ほかのご家族がどう決めたか、そして自分たちは何を決める必要があるかは、次の2つのページに整理しています。
この例で使った視点は、自宅相続の7つの視点のうち、④(配偶者の暮らしを確かめる)と⑤(住み替えで売るときを考える)です。
あわせて読む
民事信託(家族信託)|何ができるか・どんな場面で考えるかを整理
相続時精算課税贈与の仕組みと注意点 ― 2024年改正後の「110万円」を軸に整理
生前贈与から11年。良かれと思った「相続時精算課税」が招く予期せぬリスク