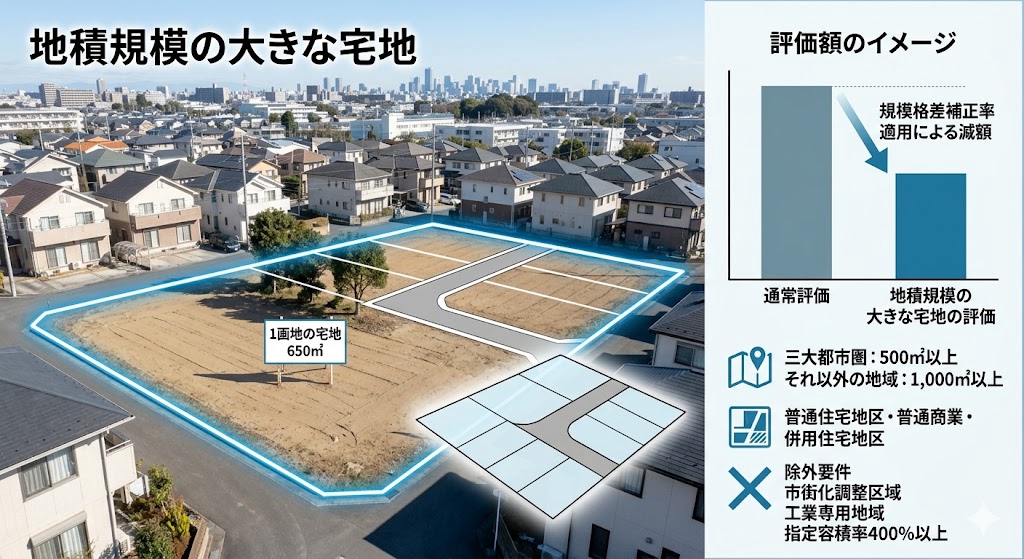
面積の大きな土地を相続する場合、「地積規模の大きな宅地の評価」を使える可能性があります。
三大都市圏では500㎡以上が面積要件のひとつで、一定の要件を満たすと「規模格差補正率」を使って土地の相続税評価額を減額できます。
マンションの敷地も対象になる可能性があり、500㎡以上かどうかは自分の持分面積ではなく、原則として共有地全体の面積で判定します。
この制度ができた背景
従来の「広大地評価」は、適用できる土地かどうかの判断が難しく、評価額が実際の取引価格と大きくかけ離れる場合があることなどが問題とされていました。
そこで制度が見直され、平成30年1月1日以後に相続・遺贈・贈与により取得した土地について、現在の「地積規模の大きな宅地の評価」が適用されています。
適用要件の全体像(路線価地域の場合:A表のみ確認)
路線価地域はA表のみのチェックで大丈夫です(倍率地域はA表+B表が必要)。
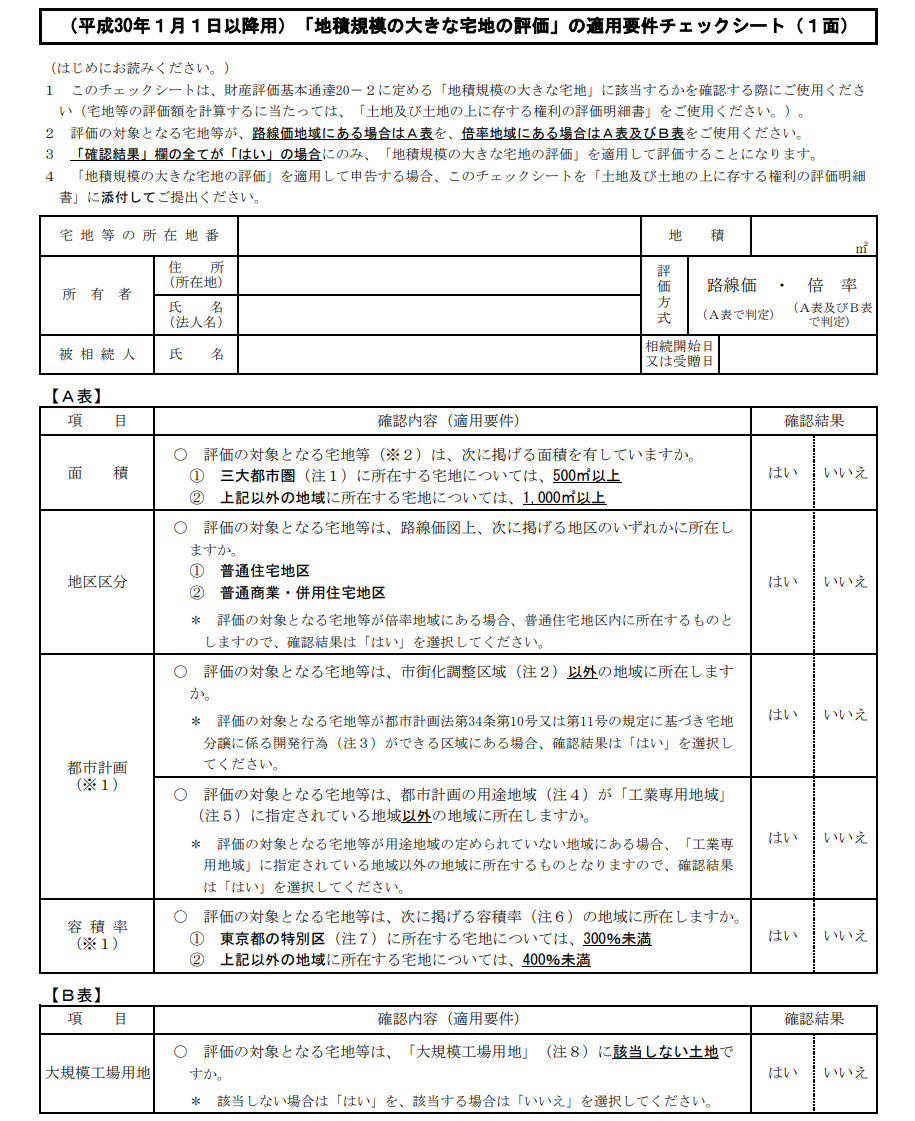
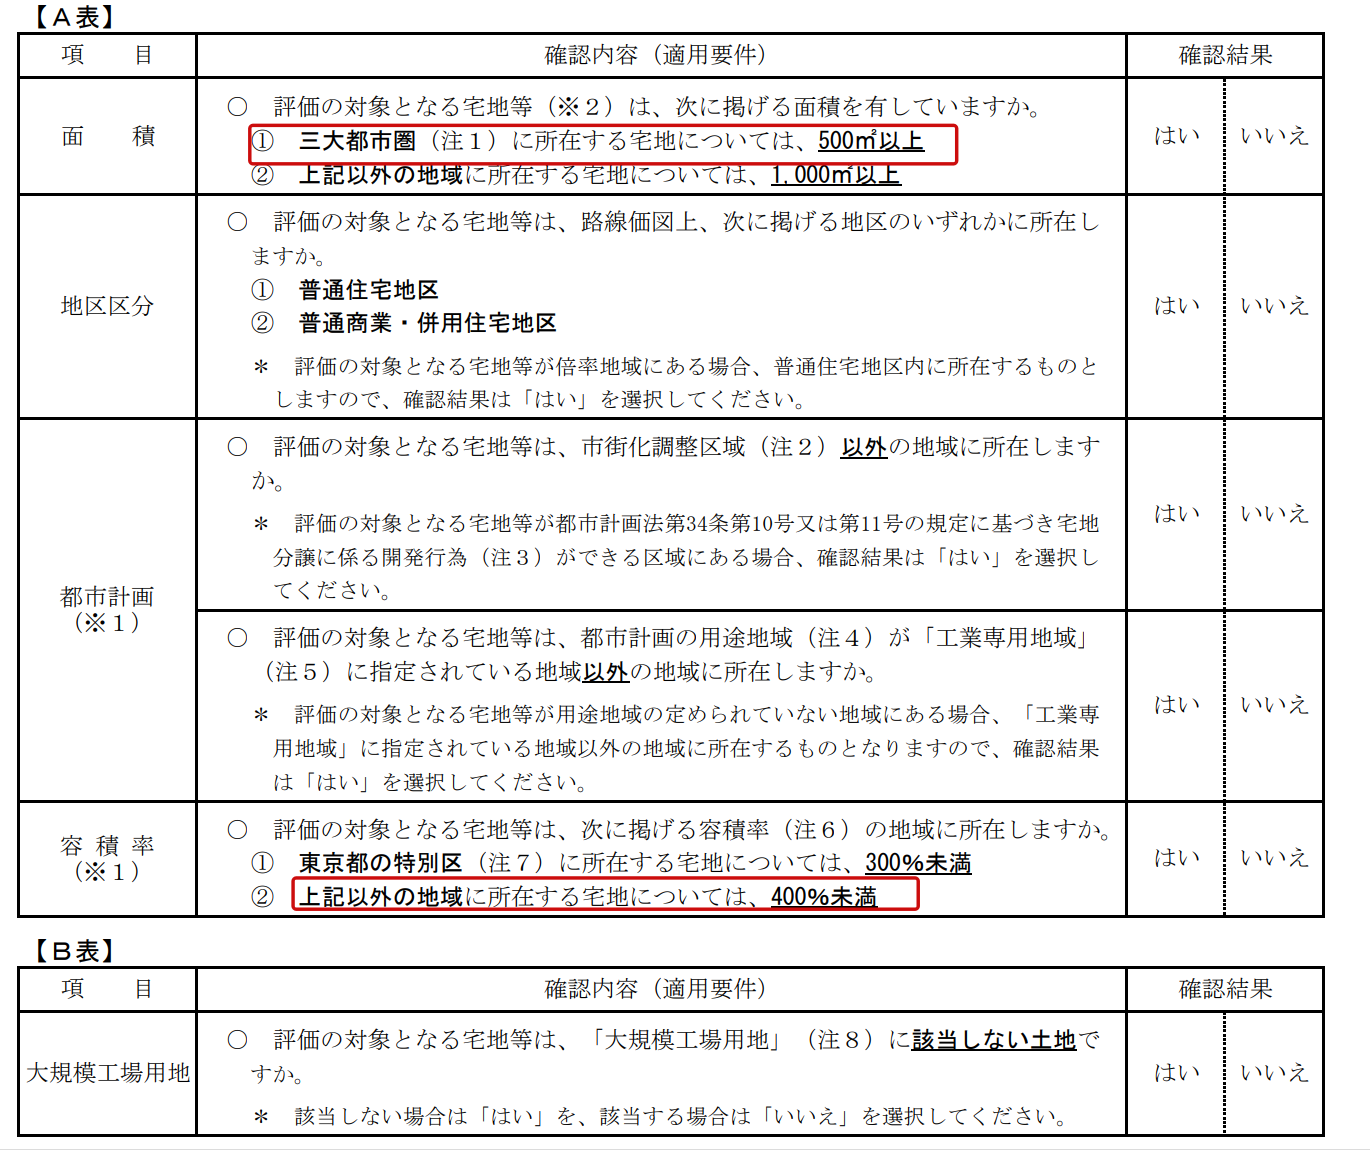
以下の①〜④をすべて満たすかどうかを確認します。
要件① 面積(地積規模)
川崎市・稲城市は三大都市圏です(500㎡以上が要件)。
マンション敷地は注意:共有者の持分でなく、共有地全体の地積で判定します。
大規模なマンションの敷地は、この要件を十分に満たす可能性があります。
要件② 地区区分(路線価図で確認)
路線価図上で、次のいずれかの地区区分であることが必要です。
普通住宅地区
普通商業・併用住宅地区
路線価図の上部に記載の凡例で確認できます。
要件③ 都市計画区域・要件④ 指定容積率
③ 都市計画区域
市街化調整区域は原則として対象外
工業専用地域も対象外
これらに該当しないことが、適用要件のひとつです。
④ 指定容積率
東京23区:300%未満
東京23区以外(川崎市・稲城市含む):400%未満
であることが必要です。
③④は市区町村の都市計画図等でサイト上から確認できます。
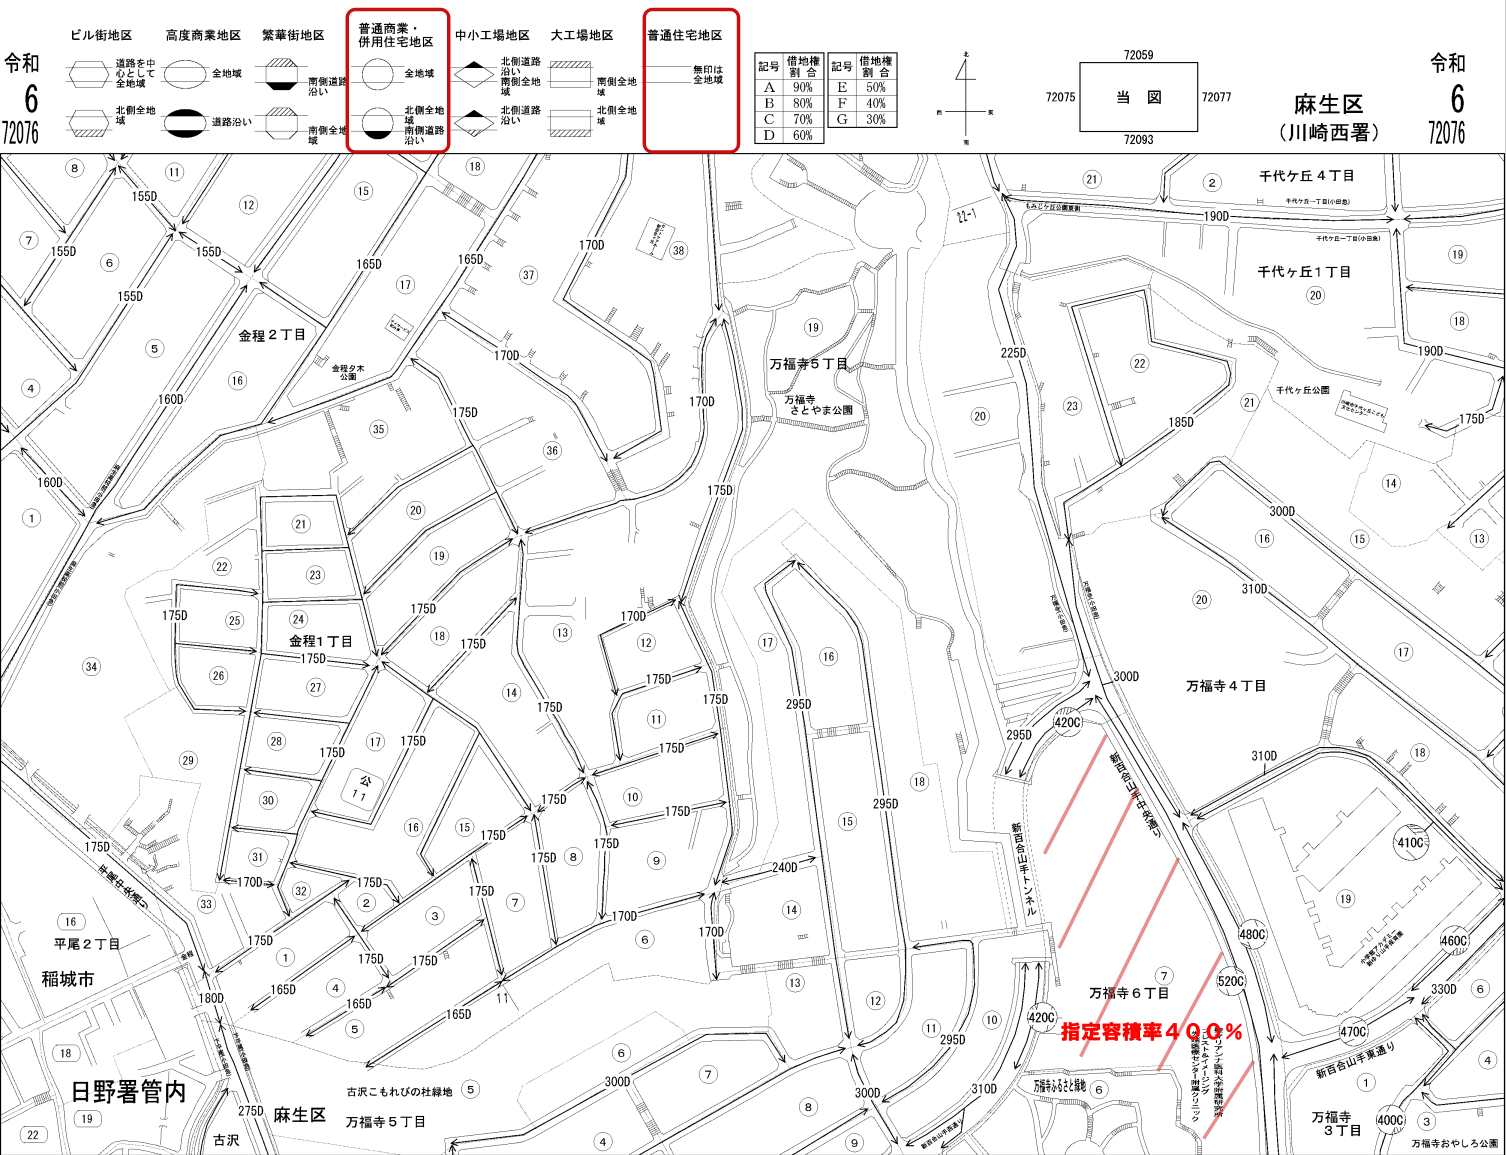
川崎市麻生区万福寺で確認した結果:
市街化調整区域・工業専用地域はありませんでした。
指定容積率が400%以上は駅前周辺と6丁目7番の一画地のみで、それ以外のエリアは400%未満でした。
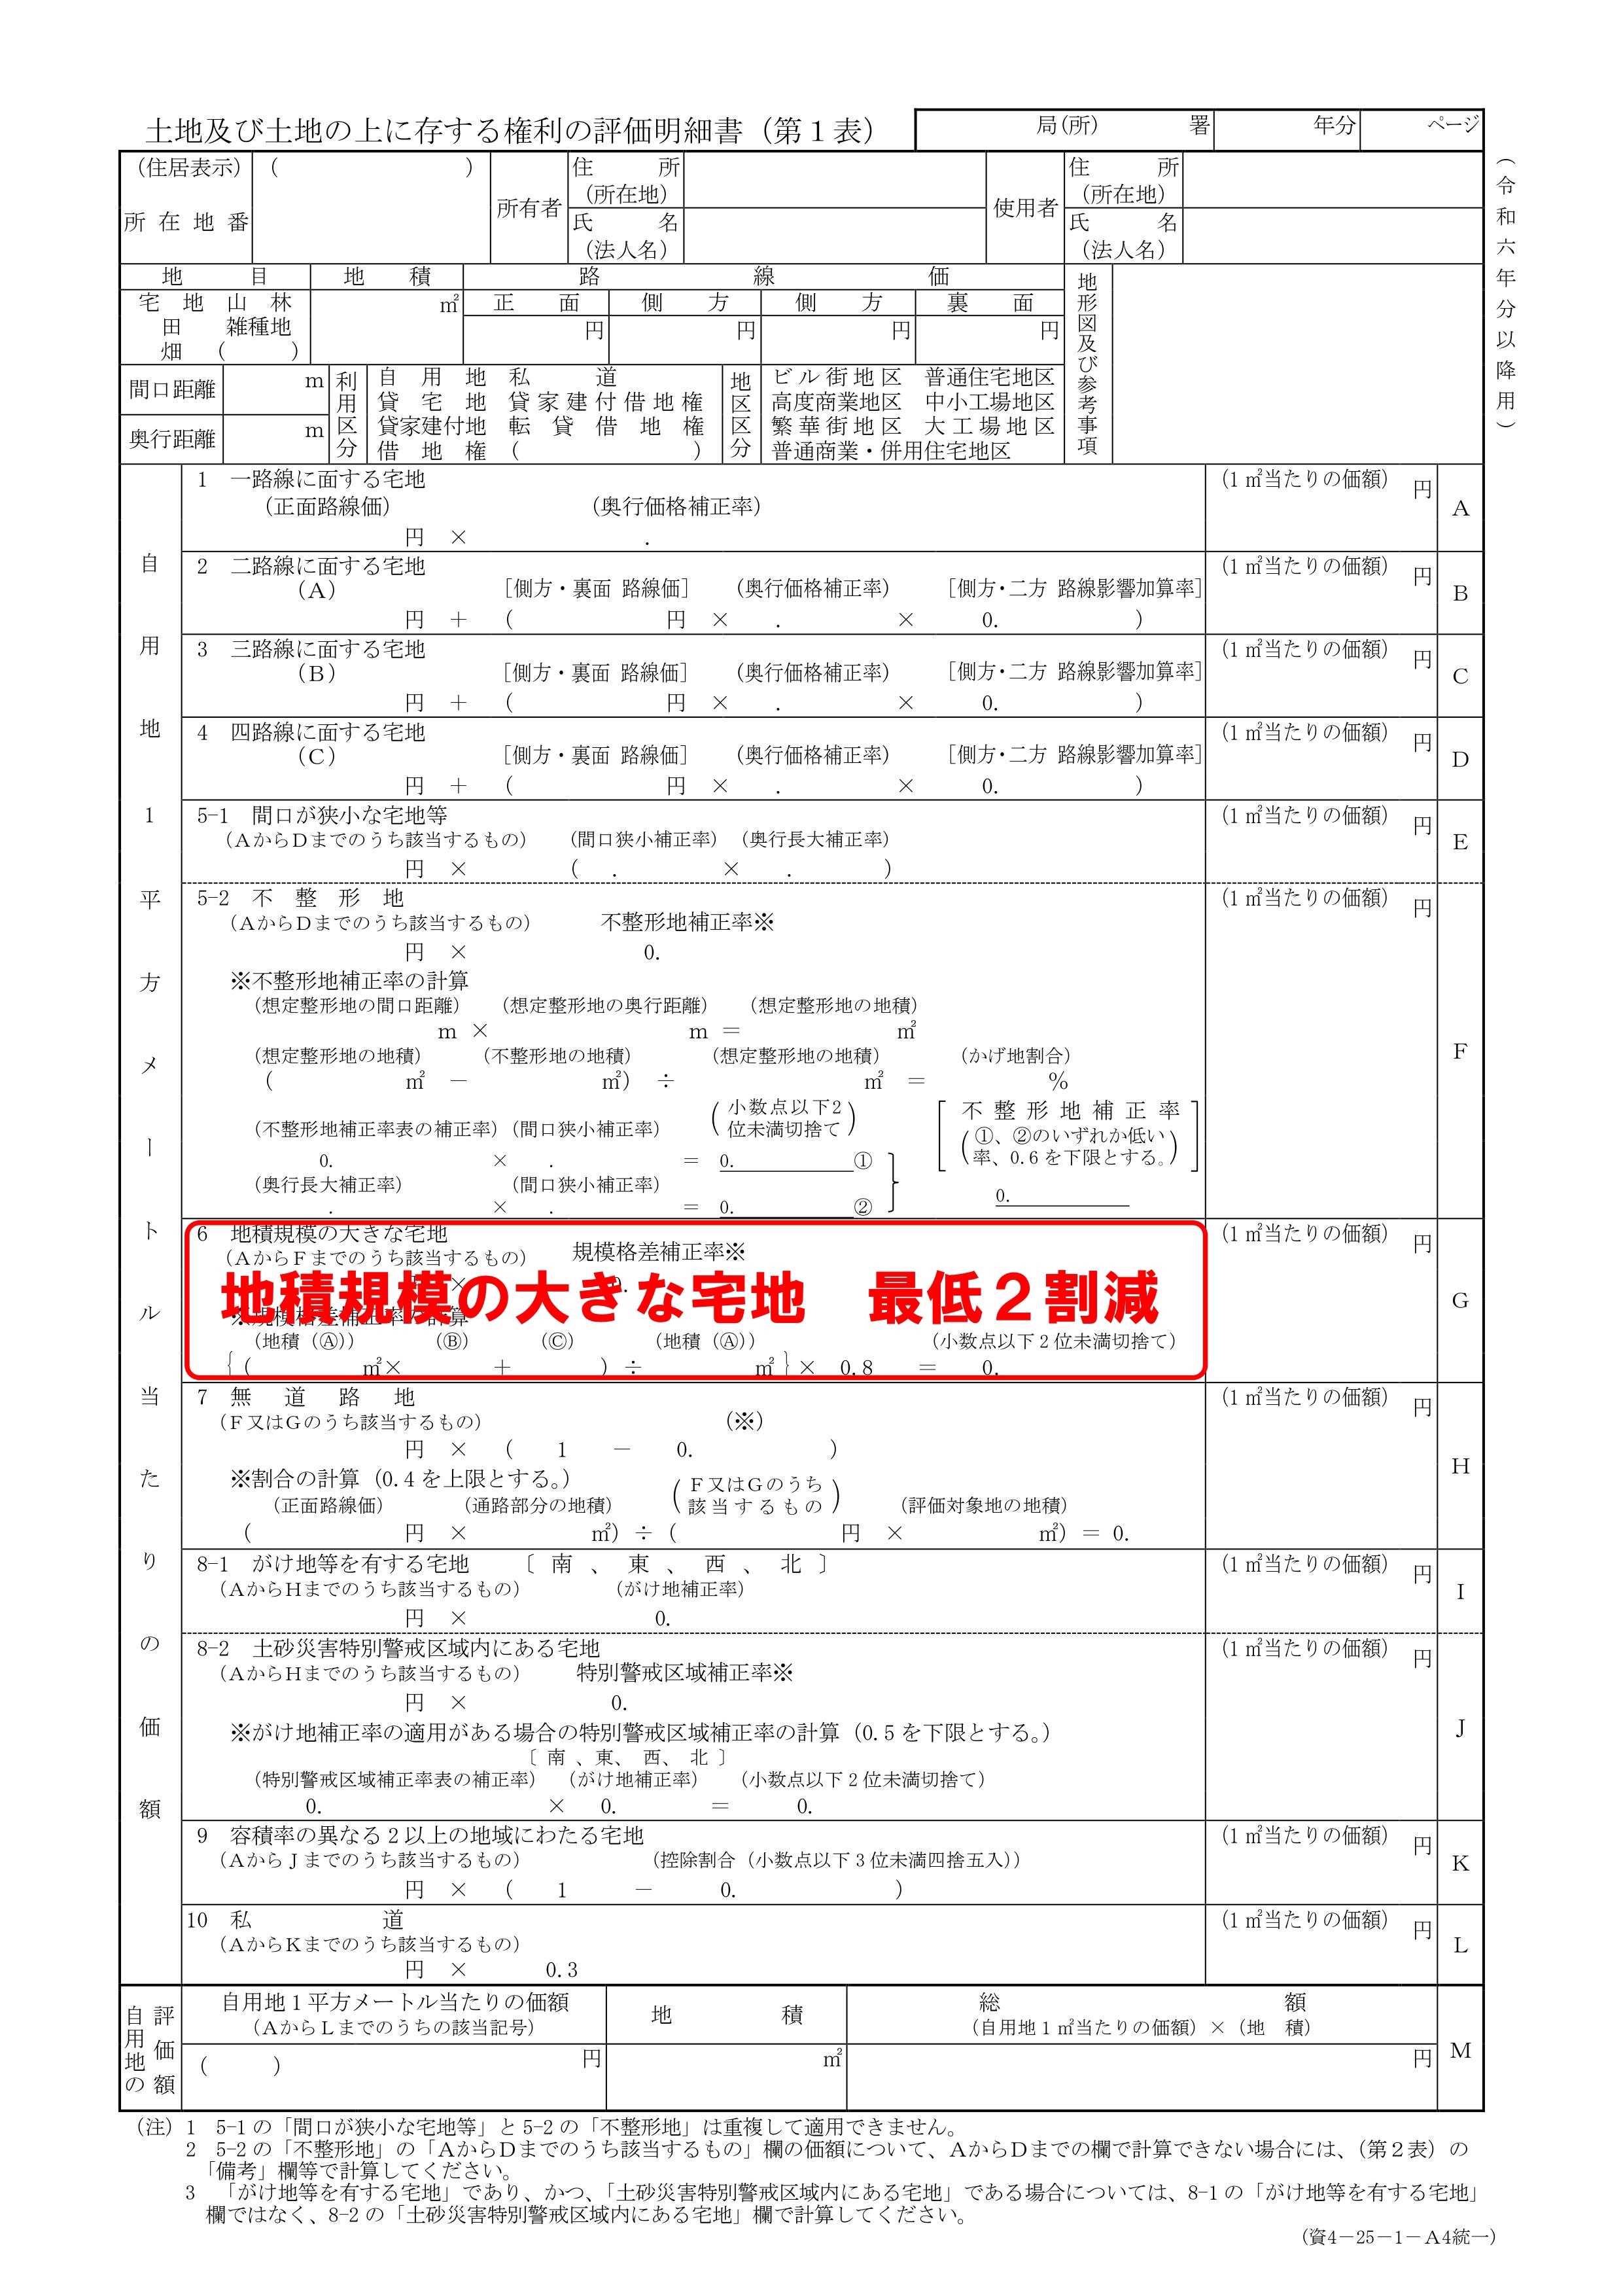
規模格差補正率:面積が大きい土地の評価を調整する仕組み
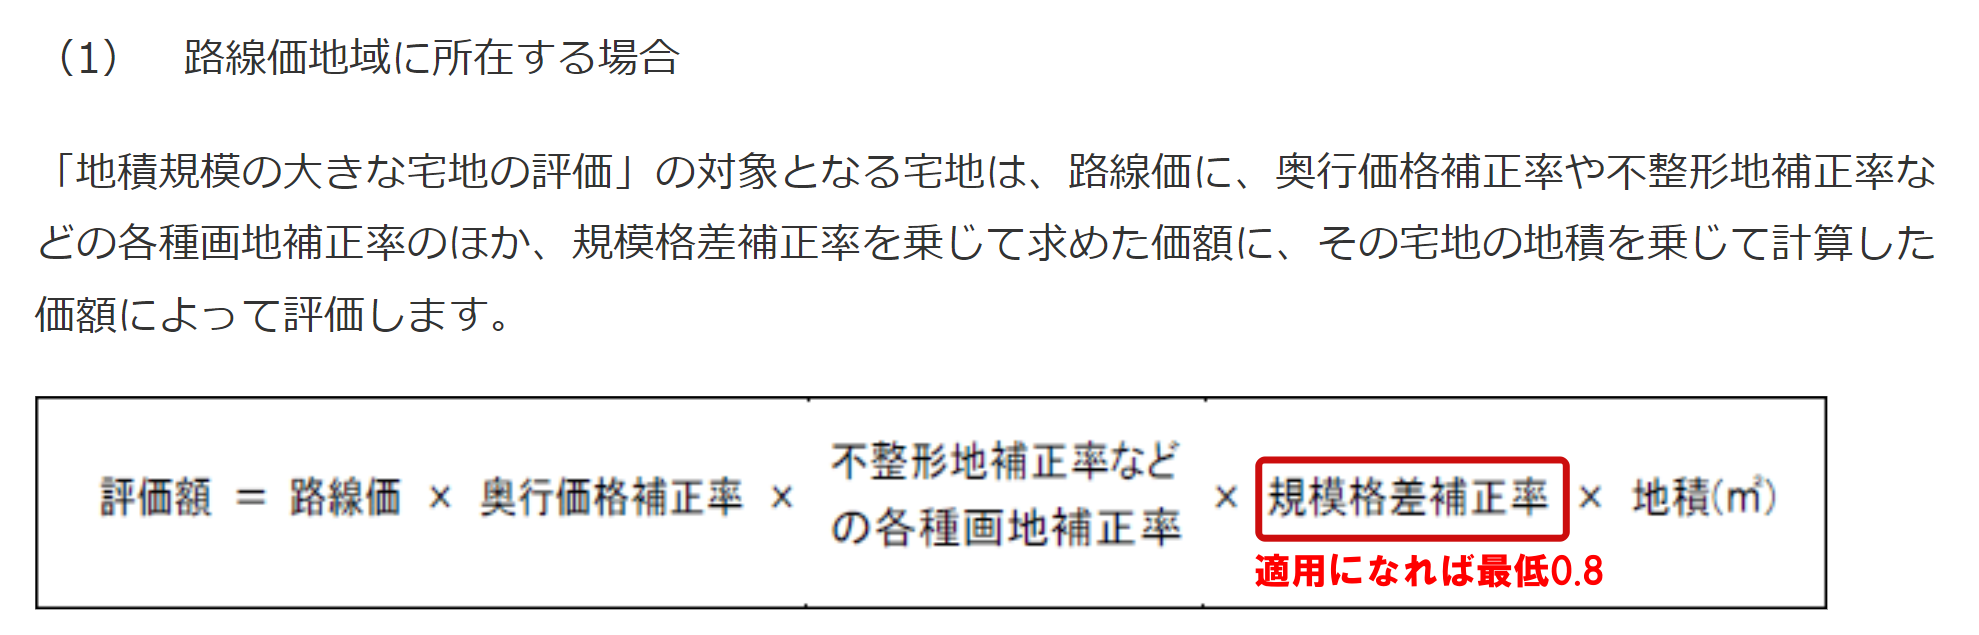
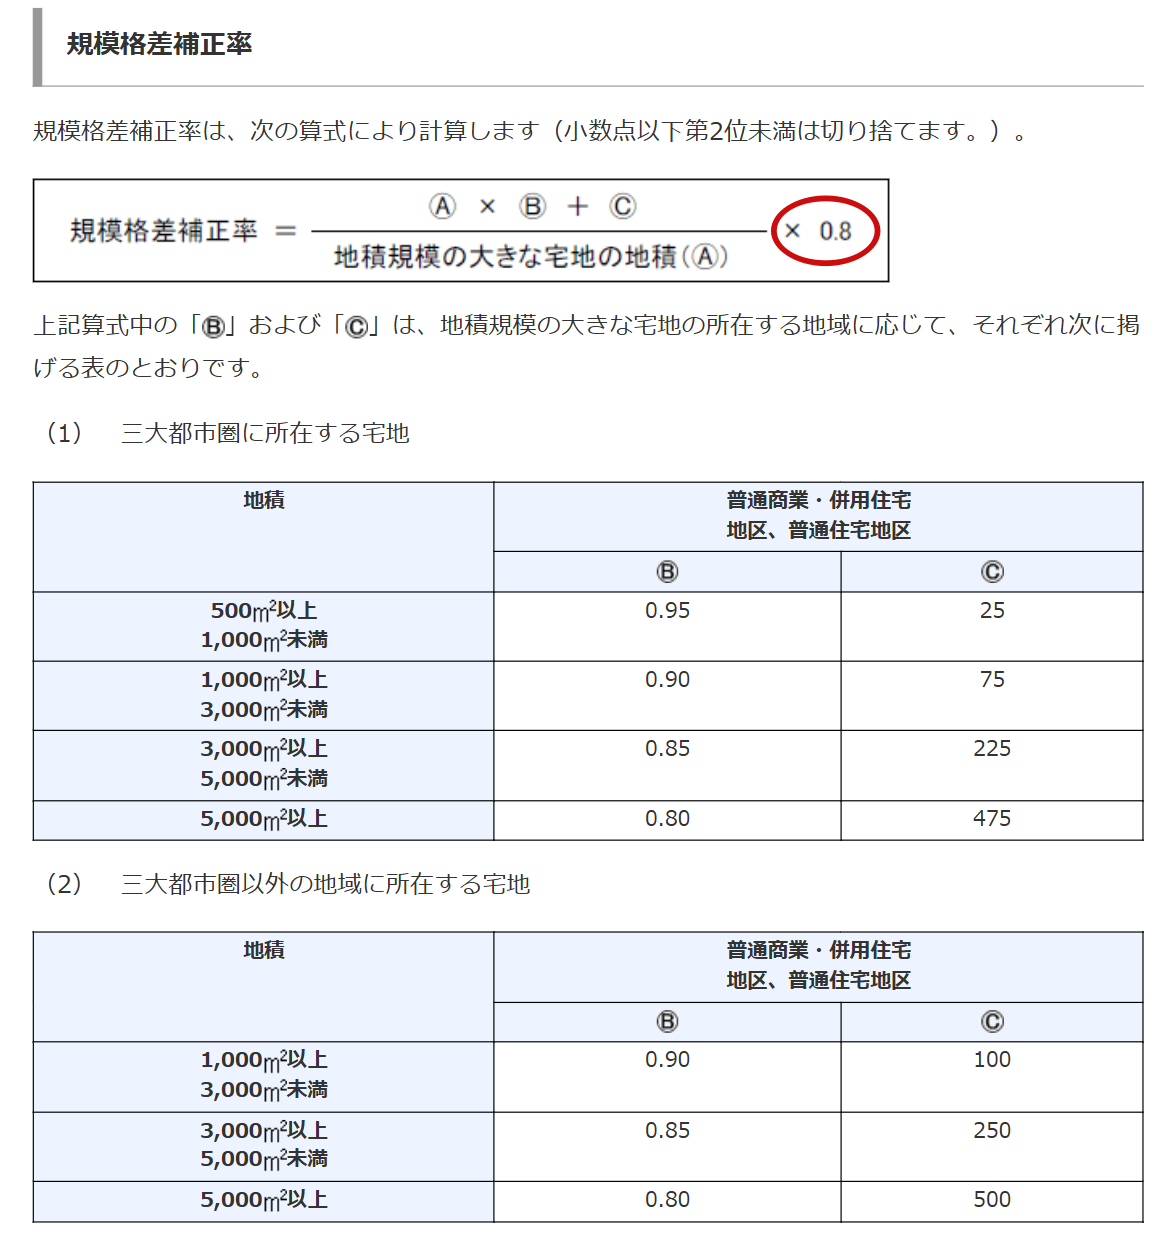
要件①〜④をすべて満たす場合、土地の面積に応じて計算した「規模格差補正率」を使って評価します。
規模格差補正率の計算式には0.8が組み込まれており、さらに土地の面積が大きくなるにつれて補正率が小さくなる仕組みです。
ただし、土地の相続税評価額は路線価や奥行価格補正率なども含めて計算するため、「すべての土地が一律に2割以上下がる」という意味ではありません。
まとめ:マンションにお住まいの方も、一度確認を
「地積規模の大きな宅地の評価」は、戸建ての土地だけでなく分譲マンションの敷地にも適用される可能性があります。
特に見落としやすいのが、マンションの「500㎡以上」の判定です。自分が持っている敷地権の持分相当面積ではなく、原則としてマンション敷地全体の地積で判定します。
次の順番で確認してみましょう。
① 路線価地域かどうかを確認(路線価図で確認)
② 地積が500㎡以上か確認(マンションは共有地全体で判定)
③ 地区区分が普通住宅・普通商業併用か確認(路線価図)
④ 市街化調整区域・工業専用地域でないか確認(都市計画図)
⑤ 指定容積率が400%未満か確認(都市計画図、東京23区は300%未満)
分譲マンションの評価に関連する記事はこちらも合わせてご確認ください。
※上記は令和8年8月現在の法令・財産評価基本通達等をもとに記載しています。個別具体的な相続税・財産評価については、税理士または税務署にご確認・ご相談ください。
(書いている人:川崎市麻生区・新百合ヶ丘 分譲マンションの相続相談窓口 司法書士田中康雅事務所)