遺産分割のとき、相続財産はいくらで考えればよいのでしょうか。
相続税の申告書に書かれている評価額を見て、そのまま遺産分割もその数字で進めればよさそうに見えることがあります。
でも、相続税の評価額と、遺産分割で考える価格は、同じとは限りません。
この記事では、遺産分割の場面で相続財産をいくらで考えるのかを、相続税評価との違いも含めて整理します。
前提として、相続税評価の基本から確認したい方は
▶
相続税の相続財産価格はいくら?
目次
1.相続税申告書の価格で、そのまま遺産分割してよいのか
2.遺産分割では「遺産分割時の時価」が原則です
3.価格の違いを表で見ると分かりやすくなります
4.相続税評価と遺産分割時の価格では差が出ることがあります
5.それでも相続税評価額を目安に話し合うことはあります
6.合意できないときはどうなるか
7.まとめ
相続税申告書の価格で、そのまま遺産分割してよいのか
相続税申告をする場面では、申告書第11表などに、相続税がかかる財産の価格が整理されます。
それを見ると、「この価格で遺産分割も考えればよいのでは」と思いやすいところです。
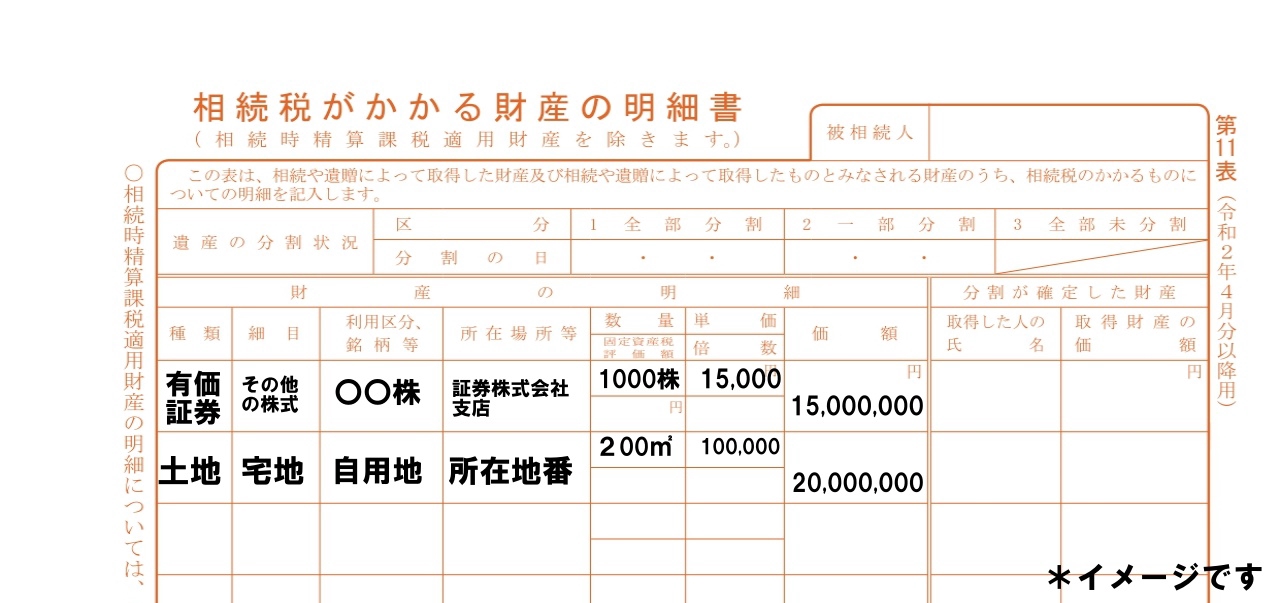
たしかに、相続税の評価額は、根拠が明確で分かりやすく、相続人どうしでも共有しやすい数字です。
ただし、その価格は多くの場合、財産評価基本通達など相続税のルールに基づいて出した評価額です。
そのため、遺産分割の場面で考える価格とは、役割が少し違います。
遺産分割では「遺産分割時の時価」が原則です
遺産分割で考える相続財産の価格は、相続税の評価額そのものでもなく、相続開始時の時価そのものでもなく、原則として遺産分割時点の時価です。
ここでいう時価は、実勢価格や取引価格など、その時点で第三者に売却した場合にどのくらいの価値があるかを意識した考え方です。
つまり、相続税申告のときに使った数字があるからといって、遺産分割でも必ずその数字でなければならない、というわけではありません。
価格の違いを表で見ると分かりやすくなります
相続税評価と、遺産分割で考えたい価格は、同じとは限りません。
とくに土地や建物は、相続税のための評価と、実際に分けるときに意識したい価格に差が出ることがあります。
| 財産 |
相続税 (相続開始時の評価) |
遺産分割 (分割時の考え方) |
|---|---|---|
| 土地 |
路線価方式 または倍率方式 |
遺産分割時の時価が原則 (取引価格・査定額などを参考) |
| 建物 | 固定資産税評価額 |
遺産分割時の時価が原則 (固定資産税評価額・取引価格・収益還元価格などを参考) |
| 上場株式 |
相続税の評価ルールにより整理 (死亡日終値や各月平均額の比較) |
遺産分割時の価格が原則 |
※ 相続人全員が納得していれば、相続税評価額を目安に遺産分割することもあります。
相続税評価と遺産分割時の価格では差が出ることがあります
たとえば、相続税評価では、
上場株式 1,500万円
土地 2,000万円
という整理になっていたとします。
これなら、土地と株式の差は500万円ですから、だいたい半々に分ける話もしやすそうに見えます。
ところが、遺産分割時の時価で見ると、
上場株式 1,000万円
土地 3,000万円
ということもありえます。
この場合、土地と株式の差は2,000万円です。
相続税評価の差と、かなり開きが出てきます。
相続税評価額を基準に「だいたい半々」で分けたつもりでも、あとで換金してみたら、思っていたより大きな差が出ることがあります。
ですから、遺産分割の場面では、原則として遺産分割時の時価で考える、という整理になります。
それでも相続税評価額を目安に話し合うことはあります
ここまで読むと、相続税評価額で遺産分割をしてはいけないようにも見えるかもしれません。
でも、そういうことではありません。
遺産分割協議は、価格を含め、最終的には当事者全員の合意で決まります。
ですから、相続人全員が納得して、相続税の財産価格を基準に分けるのであれば、それ自体が直ちに問題になるわけではありません。
実際には、遺産分割時の時価を出すために、不動産査定や第三者への依頼が必要になり、時間や費用がかかることもあります。
そのため、相続税法上の評価を目安に遺産分割協議を行っているケースは少なくありません。
相続税上の価格は、根拠として明確で分かりやすく、相続人が納得しやすいからです。
合意できないときはどうなるか
もし、遺産分割の価格に合意できず、遺産分割審判に進むことになった場合には、鑑定などを踏まえた客観的な価格で整理されることになります。
だからこそ、相続人どうしのトラブルをできるだけ避けるためには、「何を基準の価格にするのか」を早い段階で共有しておくことが大切です。
相続税評価でいくのか、査定額を参考にするのか、売却を前提に考えるのか。
その前提をそろえるだけでも、話し合いはかなり進めやすくなります。
あわせて読みたい記事
相続税の相続財産価格はいくら?
相続税では土地・建物・株式をどのようなルールで評価するのか。前提から確認したい方はこちらへ。
相続の不動産価格の考え方|土地と建物、相続税評価と遺産分割の違いを整理
不動産の価格はひとつではありません。土地と建物を分け、相続税評価と遺産分割の違いまで整理した記事です。
建物はいくらで考える?|自宅・収益物件・マンションの遺産分割と価格の見方
建物の価格は、土地以上に見落とされやすいところです。自宅・収益物件・マンションでの見方の違いを整理しています。
上場株式の相続は「いつの株価で考えるか」が大切です|相続税評価と遺産分割の違い
株式は価格が動くため、相続税評価と遺産分割時の価格の違いが見えやすい財産です。株価の見方を整理しています。
まとめ
遺産分割のときの相続財産価格は、相続税の評価額そのものではなく、原則として遺産分割時点の時価で考えます。
相続税評価は、相続税を計算するための価格
遺産分割では、原則として遺産分割時の時価
ただし、相続人全員が納得していれば相続税評価額を基準にすることもある
相続人間でのトラブルにならないよう、相続人全員が納得できる金額で遺産分割協議を進めることが大切です。
※ 個別の価格判断や分け方は、財産の内容や相続人の状況によって変わります。具体的な案件では、事情に応じて整理する必要があります。