「もう時間がない。遺産分割なんてしていられない。とりあえず期限内に申告だけ…」
そんな場面ほど、“やるべきこと”と“決めきらないこと”を切り分けるのが大切です。
ここだけ先に:期限直前の最優先は「申告の形」を崩さないこと
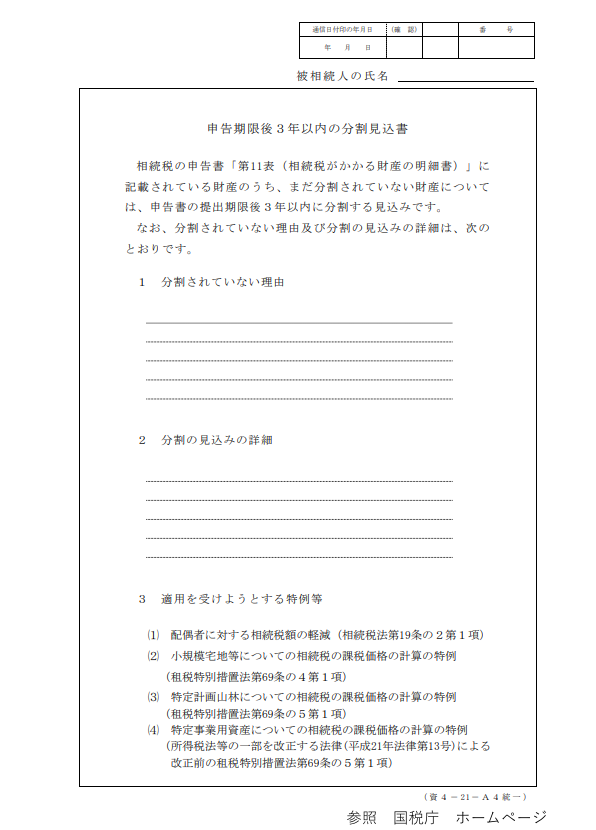
- 未分割で申告するなら:「申告期限後3年以内の分割見込書」を同時に出す(出さないと特例が詰みやすい)
- 慌てて分割しない:期限が近いからといって勢いで“配偶者に全部”にしない(あとで詰まりやすい)
- 落ち着いて整理すれば大丈夫:優先順位をつければ、期限直前でも整えられます
1.「とりあえず期限内申告」の落とし穴
期限(相続開始から10か月)が迫ると、
「とにかく出す」「とにかく税金だけ払う」という方向に気持ちが寄りがちです。
ただ、相続税は「申告の形」を一度崩すと、あとから取り戻すのが難しくなる場面があります。
その代表が、次の“未分割申告”と特例の関係です。
2.未分割で申告するなら「分割見込書」を忘れない
相続人が複数いるのに、期限までに遺産分割がまとまらない場合、
未分割のまま期限内申告をすること自体はあり得ます。
ただし、未分割のまま申告する場合、
「申告期限後3年以内の分割見込書」の提出準備ができていないと、
後から配偶者の税額軽減(配偶者控除)や小規模宅地等の特例を使う流れが詰まりやすくなります。
実務の感覚:
期限直前の「未分割」は、“悪”ではありません。
ただ、未分割のまま進むなら、必要書面の段取りまで含めて「落ち着いて」やるのが大切です。
3.期限直前でも整理できる「やる順番」(自宅がある場合)
自宅が絡む相続は、税金だけでなく、暮らし・将来の売却・2次相続まで影響します。
期限直前でも、次の順番にすると迷いが減ります。
- 「期限内に何を確定させるか」を決める:申告に必要な“最低限の材料”を先に固める
- 未分割なら「申告の形」を整える:分割見込書など必要書面を漏らさない
- “急いで決めない”領域を残す:分割割合や自宅の最終結論は、落ち着いて検討していい
- 2次相続・将来の詰まりを点検:配偶者の取得が多い場合ほど、後の詰まりを先に確認
配偶者がいる相続は、期限直前ほど「2次相続」まで一度だけ確認
「とりあえず配偶者で大丈夫?」と感じるときの考え方(具体例)は、こちらで整理しています。
▶
とりあえず配偶者で大丈夫?|2次相続まで考えると、税金だけでは決められません
4.よくある勘違い:小規模宅地で税がゼロなら「申告しなくていい」?
自宅を配偶者や同居の相続人が取得する場合、
小規模宅地等の特例で土地評価が大きく下がり、相続税がゼロになることもあります。
ただ、ここは「申告の要否」と「税額」がズレやすいところです。
特例は一定要件のもと、申告してはじめて適用される制度です。
期限直前は特に、“税がゼロっぽいから申告しない”が一番危ない動きになりがちなので、慎重に整理しましょう。
期限が近いときほど、いちばんやっちゃいけないこと
申告期限が迫ると、「とりあえず間に合わせる」気持ちが強くなります。
でも、期限が近いからといって、勢いで“配偶者に全部”にしてしまうのは、いちばん避けたいパターンです。
その場では相続税が軽く見えても、2次相続・将来の売却・認知症リスク・家族の納得感まで含めると、あとから詰まりやすいからです。
「いま急ぐこと」と「いま決め切らないこと」を分けて、落ち着いて申告すれば大丈夫です。
配偶者がいる相続で、2次相続まで見据えた考え方は、こちらにまとめています。
▶
とりあえず配偶者で大丈夫?|2次相続まで考えると、税金だけでは決められません
※相続税の申告・土地評価など税務判断が必要な内容は、税理士(または税務署)への確認が前提となります。
当事務所でも、相続に強い税理士と連携して整理を進めています。